Для чого призначений прапорець «Складний облік ПДВ» у договорі контрагента?
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
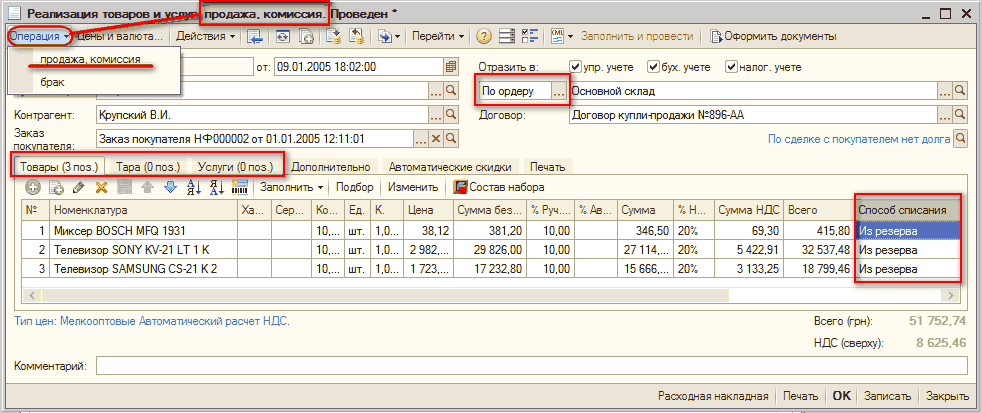
ЧитатиУ цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2.
Читатиу цьому розділі розповідається про концепцію підсистеми "Управління товарними замовленнями". Коли вона може використовуватися, про її принципи, а також яку підтримку товарних замовлень передбачено в типовій конфігурації.Концепція підсистеми. Загальні принципи. Вплив параметрів договору. Відокремлений облік товарів за замовленнями покупців.
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
Читати1) Документ "Установлення параметрів обліку номенклатури" дає змогу налаштувати спосіб визначення сумової оцінки номенклатури в друкованих формах.
Читати<font color="#008000"><font color="#008000">Використовується партійний облік. Ми є переробниками давальницької сировини. Зворотні відходи, отримані після переробки нами давальницької сировини, потрібно повернути давальнику (за договором). У нашому випадку власником зворотних відходів є давальник.</font></font>
ЧитатиЦей реквізит визначає тип місця зберігання — склад або матеріально відповідальна особа.
ЧитатиДовідник "Номенклатурні позиції" виступає як 4-та аналітика в плані рахунків і містить сукупну інформацію додаткових характеристик номенклатурної одиниці: Характеристика, Серія, Якість, Замовлення.
ЧитатиАвтоматичний розрахунок компенсації за невикористану відпустку або утримання за надміру нараховану відпустку можливий лише, якщо використовується підсистема обліку залишків відпусток (див. докладніше). Кількість днів утримання відпустки розраховується в кадровому наказі на звільнення (документ "Звільнення з організації"). Під час введення на підставі кадрового наказу документа "Розрахунок під час звільнення працівника організації" кількість днів надміру нарахованої відпустки переноситься для виду розрахунку "Утримати відпустку авансом" (вкладка "Відпустки"). Докладніше про порядок відображення цієї операції можна прочитати у статті "Методика відображення утримання за використану авансом відпустку під час звільнення працівника".
ЧитатиУ статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиКурсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>
Читати