Тема публікацій

Облік

Довідкові матеріали за цією темою.

1162 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Можливості дооцінки собівартості продукції, реалізовані в документі "Фактична калькуляція"

Після випуску продукція може використовуватися підприємством залежно від потреб, наприклад, переміщуватися на інші склади або в роздріб, реалізовуватися оптовим покупцям, списуватися на витрати, використовуватися у виробництві інших видів продукції тощо.

Читати
Матеріал

Методика визначення балансової вартості при переході на пооб'єктне ведення обліку

У типових українських конфігураціях ("Бухгалтерський облік для України" починаючи з релізу 7.70.205, "Комплексний облік для України" починаючи з релізу 7.70.004) додано можливість ведення пооб'єктного обліку на рахунках податкового обліку основних засобів груп 2 і 3 відповідно до Наказу ДПА України від 13.02.2002 № 68 "Про застосування абзацу 3 статті 7 Закону України "Про Державний бюджет України на 2002 рік"".

Читати
Матеріал

Облік тари

У комплексній конфігурації для України реалізовано можливість обліку різних (за характером використання) видів тари, у якій можуть надходити та відвантажуватися товари. Тара поділяється на "Оборотну", "Поворотну" та "Заставну". Вид тари, що оприбутковується або відвантажується, можна вибрати в прибутково-видаткових документах.

Читати
Матеріал

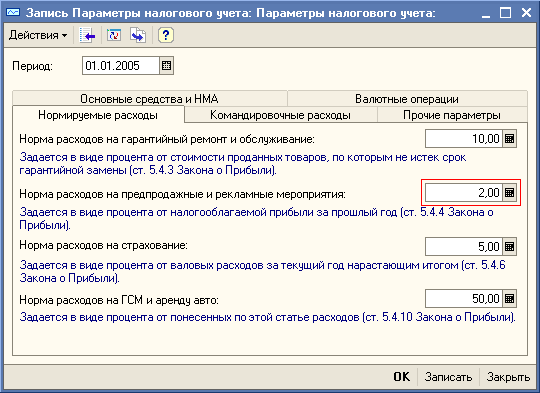
Нормування витрат на рекламу

У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад

Читати
Матеріал

Статті витрат

Статті витрат зберігаються в довіднику "Види витрат" (меню "Довідники"). Кожна стаття витрат характеризується "закриваючим" рахунком і ознаками "Належить до постійних загальновиробничих витрат", "Належить до матеріальних витрат".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Особливості методу розрахунку собівартості "за середнім", реалізованого в типових конфігураціях

У типових конфігураціях при використанні методу розрахунку собівартості "за середнім" застосовується алгоритм, який передбачає розрахунок середньої собівартості товарів (запасів), що зберігаються, на момент проведення документа.

Читати
Матеріал

Використання в поточній роботі журналу реєстрації

Основним призначенням журналу реєстрації є, зрозуміло, контроль історії дій користувачів. Ця можливість насамперед необхідна в багатокористувацьких версіях 1С:Підприємства. Однак журнал реєстрації може ефективно використовуватися й для інших цілей у поточній роботі.

Читати
Матеріал

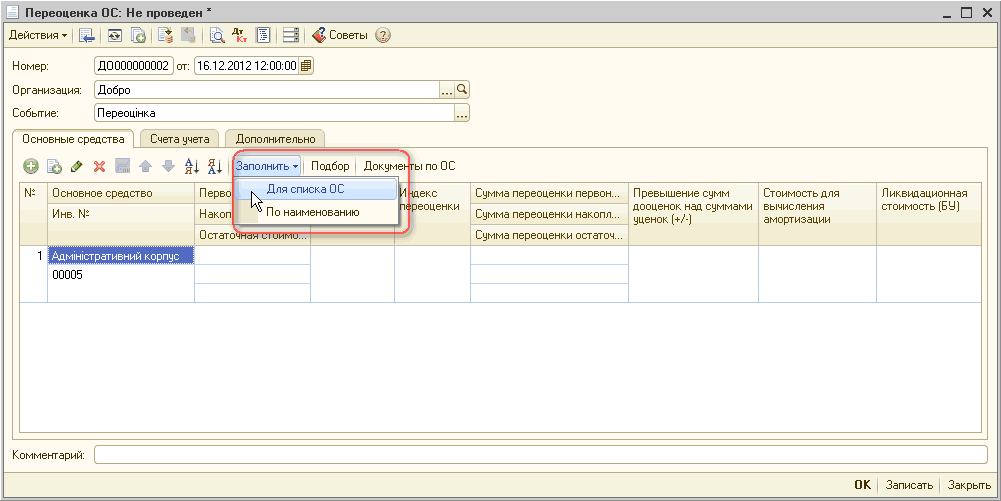
Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

Особливості трансляції даних щодо готової продукції та напівфабрикатів власного виготовлення

Трансляція даних про рух готової продукції та напівфабрикатів власного виготовлення має особливості, пов'язані з тим, що, з одного боку, дані про собівартість цих активів отримуються лише після розрахунку собівартості випуску в міжнародному обліку, з іншого боку, дані про кількість випущеної продукції повинні транслюватися з українського обліку (причому не лише у вигляді проведень, а й у вигляді даних партійного обліку). Транслювати проведення щодо випуску з українського обліку все ж потрібно. Коли транслювати?. Перевірка результату трансляції проведень

Читати
Записатися телефоном