Податкове призначення у виробництві
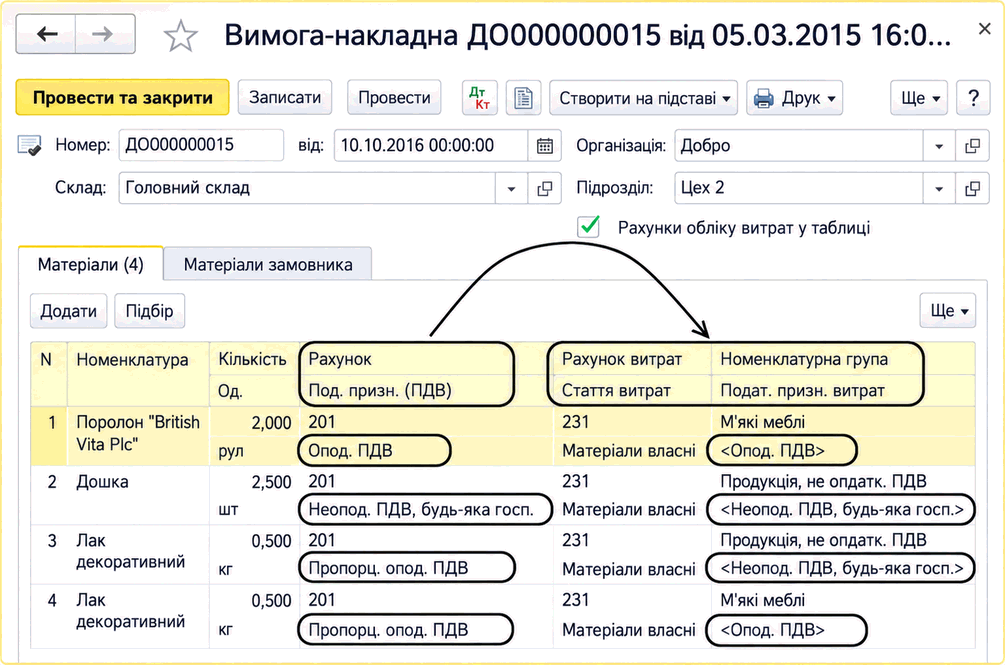
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиСтаття докладно описує основні обов'язки бухгалтера в Україні, включаючи ведення бухгалтерського обліку, підготовку фінансової звітності, податковий облік та інші ключові функції.Ведення бухгалтерського обліку. Підготовка фінансової звітності. Податковий облік і звітність. Облік заробітної плати. Внутрішній контроль та інвентаризація
ЧитатиСтаття розглядає особливості класифікації бухгалтерських рахунків в Україні за господарськими процесами підприємства: від обліку виробництва й обігу до фіксації фінансових результатів. Наводяться приклади рахунків і розкривається їхня роль у системі обліку.Класифікація рахунків: фундамент бухгалтерського обліку. Облік виробництва: відображення витрат і випуску продукції. Облік обігу та фінансових результатів: комплексне відображення господарської діяльності. Значення класифікації рахунків у господарській діяльності
ЧитатиСтаття докладно розглядає, як здійснювати бухгалтерський і податковий облік платіжних терміналів в Україні: їх класифікацію, визначення вартості, амортизацію, особливості відображення у звітності та практичні наслідки для бізнесу.Класифікація та облік платіжних терміналів. Амортизація, обслуговування та відображення у звітності. Податкові особливості та вплив на бізнес-показники
ЧитатиРеквізит "Номенклатурна група витрат" на вкладці "За замовчуванням" використовується за замовчуванням для підстановки в документи списання та визначає, за якою номенклатурною групою відображатиметься вартість списаної номенклатури.
Читатиу цьому розділі ви ознайомитеся з довідниками статей неопераційних витрат, з номенклатурними групами, що задіяні при формуванні операційних витрат.
ЧитатиОблік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.
ЧитатиДля того, щоб заповнити сумову оцінку в документі "Інвентаризація товарів на складі", потрібна роль "Облік витрат".
ЧитатиНаказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.
ЧитатиУ цьому розділі розглядаються принцип і алгоритми формування ключів аналітики при застосуванні розширеної аналітики обліку.
ЧитатиУ статті розглянуто приклад операції з перефасування продукції в іншу тару в типовій конфігурації "Управління виробничим підприємством для України". Наприклад, є продукт у 5-літровому відрі. Його слід перефасувати в п’ять 1-літрових банок.
ЧитатиЗверніть увагу, що на рахунках 85, 95-98 ведеться аналітичний облік у розрізі субконто "(об) Статті неопераційних витрат". Статті неопераційних витрат зберігаються в однойменному довіднику "Статті неопераційних витрат", а не в довіднику "Статті витрат". У довіднику "Статті неопераційних витрат" не вказується рахунок витрат 8-го класу і відповідно проведення буде сформовано відразу на рахунок 9-го класу (без транзитного проведення через 8-й).
Читати