Тема публікацій

Операції

Довідкові матеріали за цією темою.

599 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Відображення надходження грошових коштів кількома касовими ордерами з автоматизованої торгової точки

Документ "Прибутковий касовий ордер" з операцією "Приймання роздрібної виручки" з автоматизованої торгової точки (АТТ) не формує проводки за рахунком 311. Ця проводка формується під час проведення документа "Звіт про роздрібні продажі". Відповідно може виникнути ситуація, за якої у звіті "Касова книга" відображаються не всі внесені до програми прибуткові касові ордери.

Читати
Матеріал

Основні принципи податкового обліку взаєморозрахунків

У конфігурації для всіх договорів купівлі-продажу ведеться податковий облік за такими принципами:Відображення операцій продажу в регістрах податкового обліку взаєморозрахунків. Приклад 1. Торгівля на умовах відстрочення платежу.. Приклад 2. Торгівля на умовах повної передоплати. Приклад 3. Торгівля на умовах поетапної оплати, виписування податкових документів при закритті періоду. Відображення операцій придбання в регістрах податкового обліку взаєморозрахунків

Читати
Матеріал

Синхронізація довідників під час обміну даними з конфігурацією “Зарплата + кадри для України”

Цей розділ описує деякі особливості спільного використання конфігурацій “Бухгалтерський облік для України” і “Зарплата + Кадри для України”. Обмін даними між конфігураціями “Зарплата + Кадри для України” (ЗіК) і “Бухгалтерський облік для України” призначений для автоматичного формування в бухгалтерській інформаційній базі проводок за даними, розрахованими в ЗіК.

Читати
Матеріал

Можливості дооцінки собівартості продукції, реалізовані в документі "Фактична калькуляція"

Після випуску продукція може використовуватися підприємством залежно від потреб, наприклад, переміщуватися на інші склади або в роздріб, реалізовуватися оптовим покупцям, списуватися на витрати, використовуватися у виробництві інших видів продукції тощо.

Читати
Матеріал

Облік тари

У комплексній конфігурації для України реалізовано можливість обліку різних (за характером використання) видів тари, у якій можуть надходити та відвантажуватися товари. Тара поділяється на "Оборотну", "Поворотну" та "Заставну". Вид тари, що оприбутковується або відвантажується, можна вибрати в прибутково-видаткових документах.

Читати
Матеріал

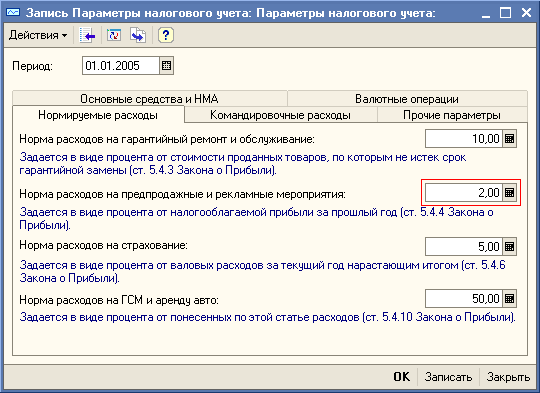
Нормування витрат на рекламу

У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад

Читати
Матеріал

Зміна мови інтерфейсу

Конфігурація постачається лише з російськомовним інтерфейсом.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Методика перенесення інформації до бухгалтерії щодо нарахування заробітної плати працівників, зайнятих у виробництві необоротних активів підприємства

Формування проведень щодо нарахування заробітної плати відбувається на підставі введених до програми господарських операцій. Для того щоб у бухгалтерському обліку правильно відобразити нарахування заробітної плати працівників, зайнятих у виробництві необоротних активів підприємства, слід змінити запропоновану за замовчуванням схему господарських операцій.

Читати
Матеріал

Особливості методу розрахунку собівартості "за середнім", реалізованого в типових конфігураціях

У типових конфігураціях при використанні методу розрахунку собівартості "за середнім" застосовується алгоритм, який передбачає розрахунок середньої собівартості товарів (запасів), що зберігаються, на момент проведення документа.

Читати
Матеріал

Методика розрахунку гривневих сум, що застосовується в документі ВМД

Робота документа ВМД у частині розрахунку гривневого покриття сум взаєморозрахунків і собівартості ТМЦ, а також сум митних податків і зборів регламентується, відповідно, НП(С)БО-21 і "Порядком нарахування митних зборів, мита, податку на додану вартість та акцизного збору…", затвердженим наказом Державної митної служби України від 27.03.2000 №164.

Читати
Записатися телефоном