Оприбуткування МБП з експлуатації
Оприбуткування МБП з експлуатації є складним процесом, оскільки потребує ретельного введення всіх необхідних даних. Про це ви дізнаєтеся з цього підрозділу.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Оприбуткування МБП з експлуатації є складним процесом, оскільки потребує ретельного введення всіх необхідних даних. Про це ви дізнаєтеся з цього підрозділу.
ЧитатиДуже рідко інвентаризація ТМЦ проводиться без виявлення пересортиці. Відповідно до Інструкції №– 69, якщо в результаті інвентаризації виявлено, що нестача і надлишок виникли за ТМЦ однієї назви в один і той самий період в однієї й тієї самої матеріально відповідальної особи, можливий взаємний залік такого надлишку і нестачі.
ЧитатиВи дізнаєтеся, що в програмі є такі довідники, у яких можуть бути наперед визначені елементи, що існують у них завжди, незалежно від дій користувача.
ЧитатиУ статті йдеться про розгляд груп активів, їх налаштування, види обліку, формування податкових сум.
ЧитатиУ цій статті розглядається методика внесення залишків за об’єктами будівництва на прикладі в конфігурації "Управління виробничим підприємством для України".
ЧитатиУ конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
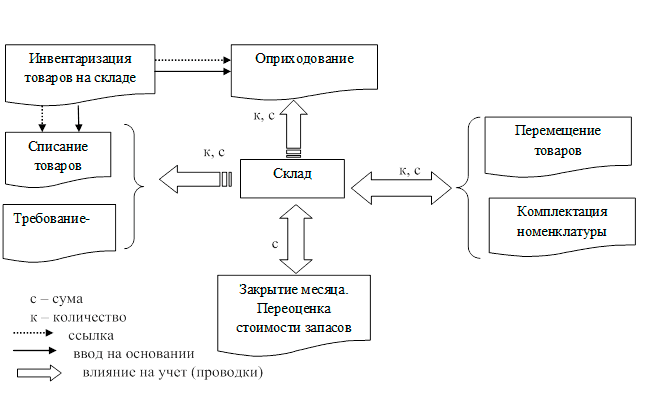
ЧитатиВелике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
ЧитатиДізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
ЧитатиУ цьому розділі розглядається облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем.Класифікація та рахунки обліку доходів. Аналітичний облік доходів. Облік доходів майбутніх періодів
ЧитатиОформити операцію повернення МБП з експлуатації слід, послідовно оформивши:
ЧитатиТермінал збору даних у процесі роботи з документами може бути використаний в одному з двох режимів роботи: перевірка товару, що відвантажується або надійшов, а також заповнення табличної частини документа.
ЧитатиСканер штрихкоду в процесі роботи з документами може бути використаний в одному з двох режимів роботи: перевірка товару, що відвантажується або надійшов, а також заповнення табличної частини документа.
Читати