Тема публікацій

ПДФО

Статті та довідкові матеріали за цією темою.

149 публікацій
Матеріал

План видів розрахунку "Нарахування організацій".

План видів розрахунку «Нарахування організацій» містить перелік нарахувань, які мають протяжність у часі та використовуються під час обліку заробітної плати організації. Розглянемо призначення реквізитів для виду розрахунку з плану видів розрахунку «Нарахування організацій».

Читати
Матеріал

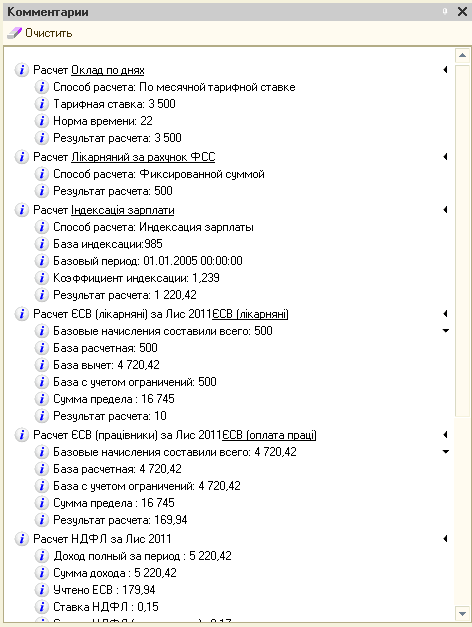
Методика відображення компенсації за невикористану відпустку при звільненні працівника

У цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати співробітнику, звільненому в середині місяця, та нарахування компенсації за невикористану відпустку в конфігурації «Управління торговельним підприємством для України».

Читати
Матеріал

Сервісні можливості документа "Нарахування зарплати працівникам організацій"

У документі «Нарахування зарплати працівникам організацій» є такі можливості: автоматичне заповнення Місяця нарахувань, автоматичне заповнення Норми днів і годин за місяць, автоматичне заповнення та розрахунок усього документа, автоматичне заповнення табличної частини «Працівники». Автоматичне заповнення даними на вкладках «Нарахування», «Внески», «ПДФО», «Утримання» та «Внески ФОП». Автоматичний розрахунок даних на вкладках «Нарахування», «Внески», «ПДФО», «Утримання» та «Внески ФОП». Перегляд результатів розрахунку за кожним працівником у вигляді розрахункового листка безпосередньо в документі.

Читати
Стаття

Податкова різниця ми знову позаду планети всієї.

Третій абзац п.46.2 ст.46 нового Податкового Кодексу набув чинності першого січня нинішнього року. Згідно з нововведенням, платник податків повинен включати до складу фін.звітності постійні та тимчасові податкові різниці. При цьому форму подання звіту встановлено центральним органом законодавчої влади, що забезпечує формування держ.політики з фінансових питань.

Читати
Стаття

Групи платників єдиного податку. Їх характеристика.

12 серпня 2012 року вводяться в дію п'ята та шоста групи платників, які сплачують єдиний податок, відповідно до змін до Податкового кодексу України, внесених парламентарями України, від 5 липня 2012 року. До цього законопроєкту в Україні було лише чотири групи.

Читати
Записатися телефоном