

Тема публікацій
Передача
Довідкові матеріали за цією темою.
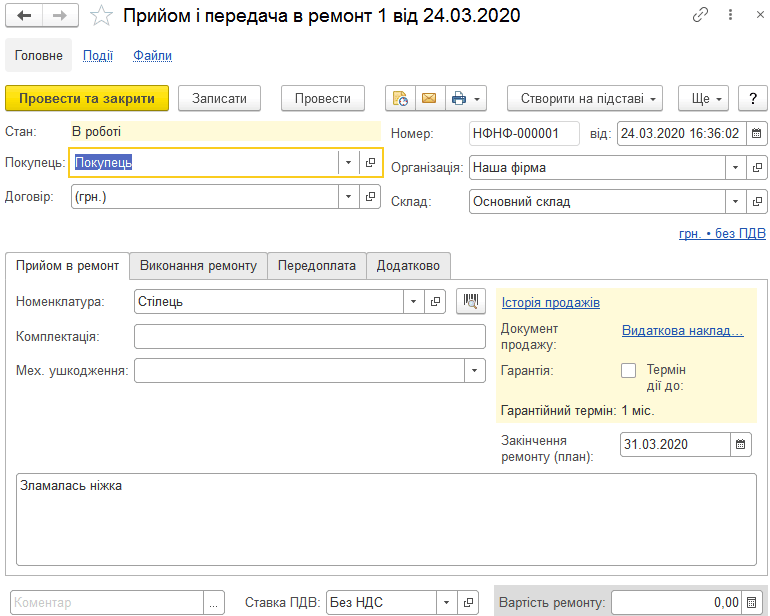
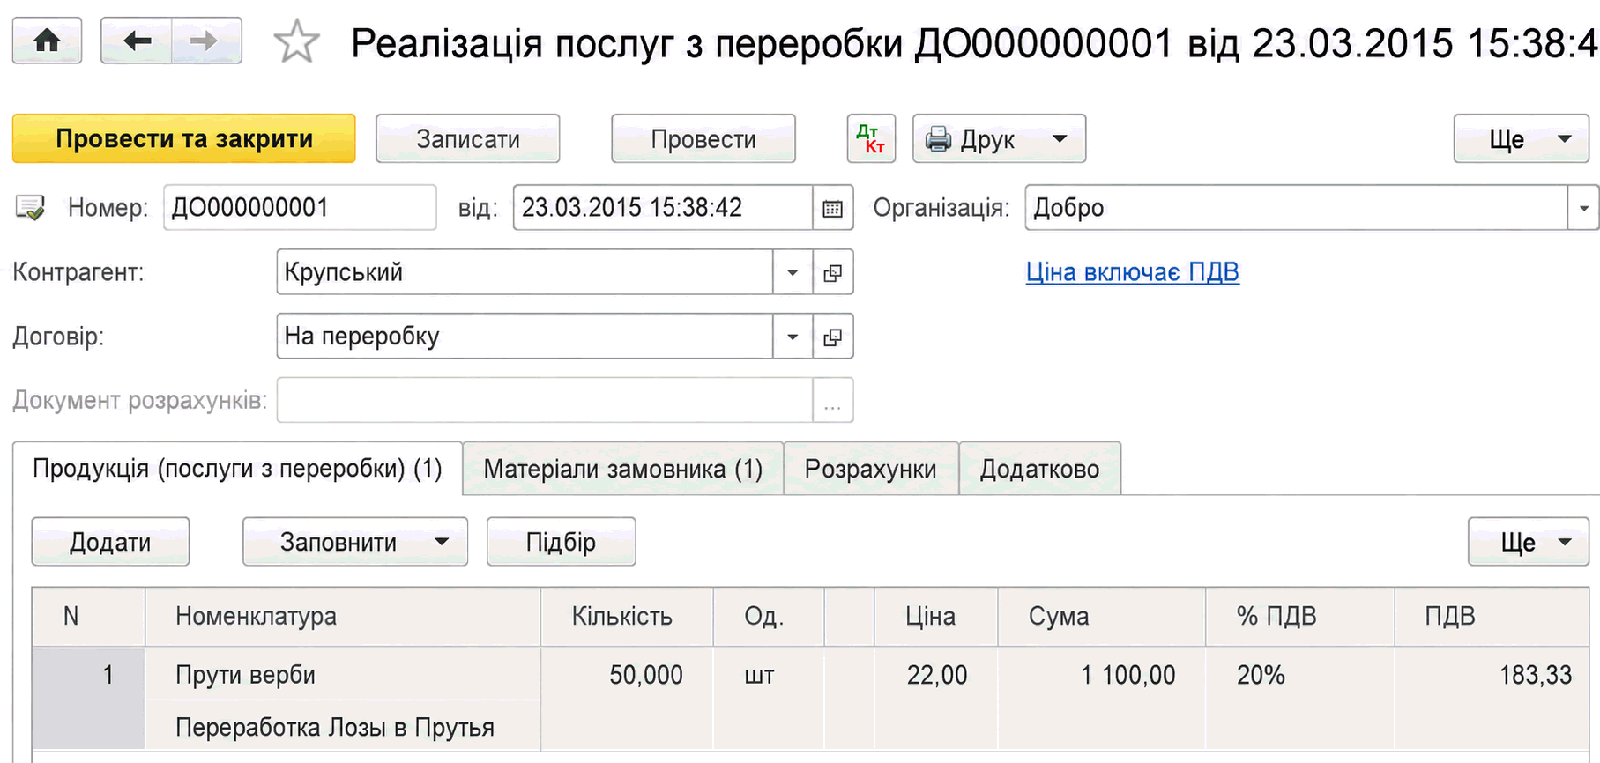
Переробка давальницької сировини
Описано облік переробки давальницької сировини в BAS Бухгалтерія: надходження й передачу матеріалів, випуск продукції, реалізацію послуг, витрати та повернення невикористаної сировини.. Надання організацією послуг з переробки. Передача сировини і надходження готової продукції з переробки
Читати
Приймання на комісію
Підсистема автоматизує приймання та продаж товарів комітента, розрахунок комісійної винагороди й підготовку звітності. Також описано облік товарів, що передаються комісіонеру на реалізацію.. Передача на комісію
Читати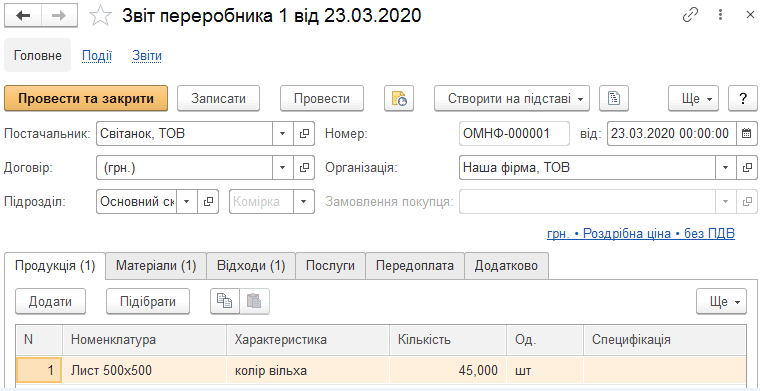
Передача в переробку та на відповідальне зберігання
Описано налаштування та оформлення передачі товарів у переробку й на відповідальне зберігання, а також заповнення документа «Звіт переробника».
Читати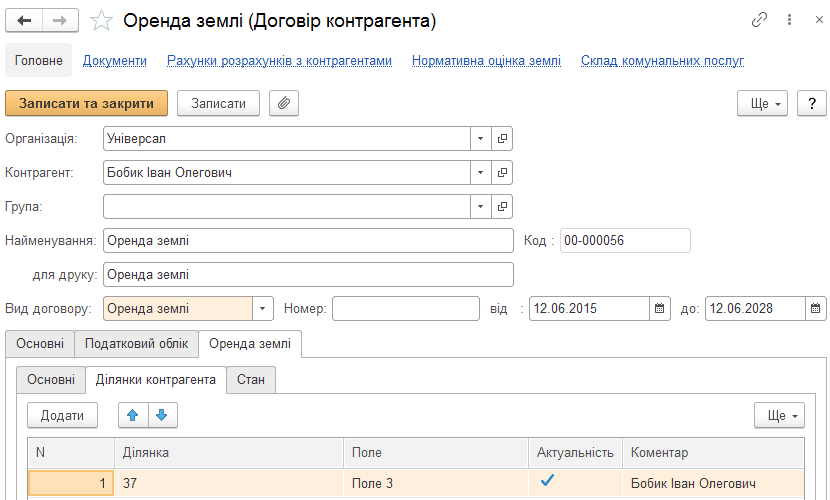
Облік розрахунків за оренду землі
Описано ведення договорів оренди землі, заповнення нормативної оцінки та параметрів виплат. Розглянуто оформлення акта прийому - передачі й передання прав та взаєморозрахунків за паєм.. Ведення договорів оренди землі. Акт прийому - передачі. Передача паю
Читати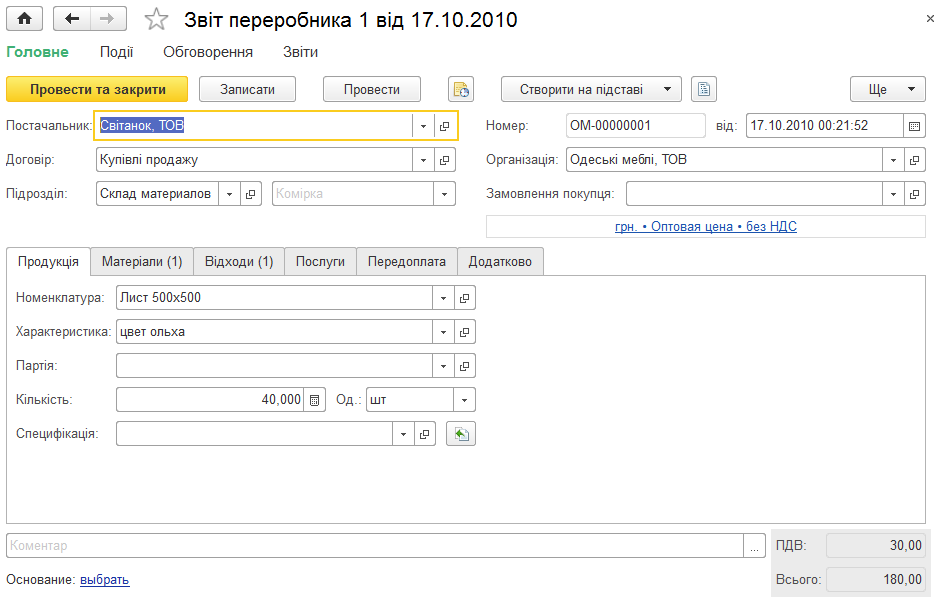
Передача в переробку й на відповідальне зберігання
Описано налаштування та оформлення передачі товарів у переробку й на відповідальне зберігання. Розглянуто документ «Звіт переробника», його продукцію, матеріали, відходи та послуги.
Читати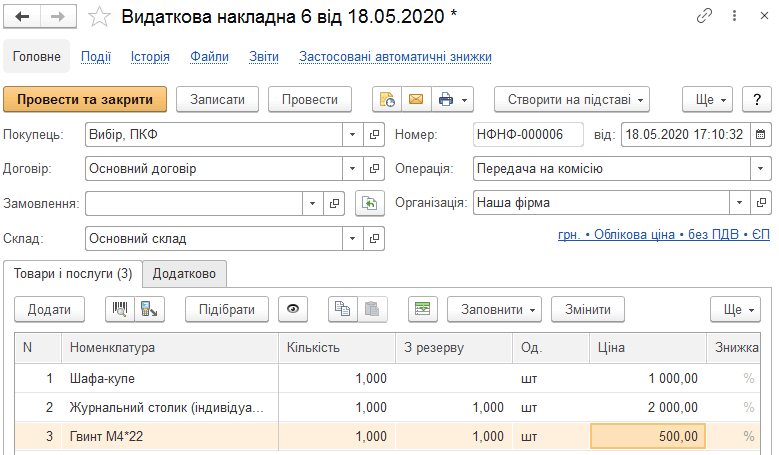
Комісійні продажі
Описано оформлення передавання та приймання товарів на комісію в BAS Малий бізнес, а також заповнення звітів комісіонера і комітенту та розрахунок комісійної винагороди.. Передача товарів на комісію. Звіт комісіонера. Прийом товарів на комісію. Звіт комітенту про продажі
Читати
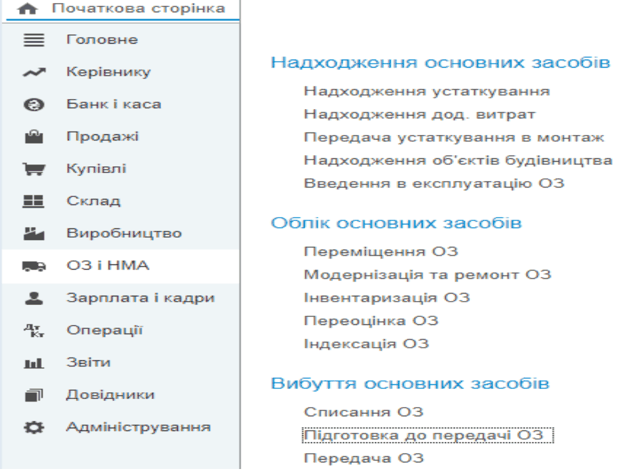
Особливості обліку основних засобів в електронній бухгалтерії: процеси вибуття, інвентаризації, переміщення та відображення операцій у звітності
Стаття розкриває алгоритми ведення обліку різних операцій з основними засобами у сучасній електронній бухгалтерії: продаж, підготовка до передачі, інвентаризація, переміщення, списання, автоматичний розрахунок амортизації, а також формування звітності та проведення типових бухгалтерських операцій.Визначення продажу основних засобів згідно Податкового кодексу. Продаж основних засобів: організація та документування. Оформлення документації при передачі (продажу). Інвентаризація основних засобів: електронний документообіг. Автоматичне закриття місяця та нарахування амортизації. Контроль руху основних засобів через звітність. Типові кореспонденції рахунків по обліку основних засобів
Читати
Як у програмі відобразити безоплатну передачу вищій організації нематеріальних активів та МШП?
Безоплатна передача вищій установі фактично є звичайним списанням з балансу. Тому для таких цілей використовується документ "Списання" з видом операції "Списання". Нематеріальні активи, що списуються, зазначаються в табличній частині "Необоротні активи", а МШП, що списуються, — у табличній частині "Запаси".
Читати
Чому при введенні в експлуатацію об'єктів МНМА за рахунком 1121 не можна вказати їх кількість більше одиниці?
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
Читати
Переробка давальницької сировини
У "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки
Читати