Підрозділи
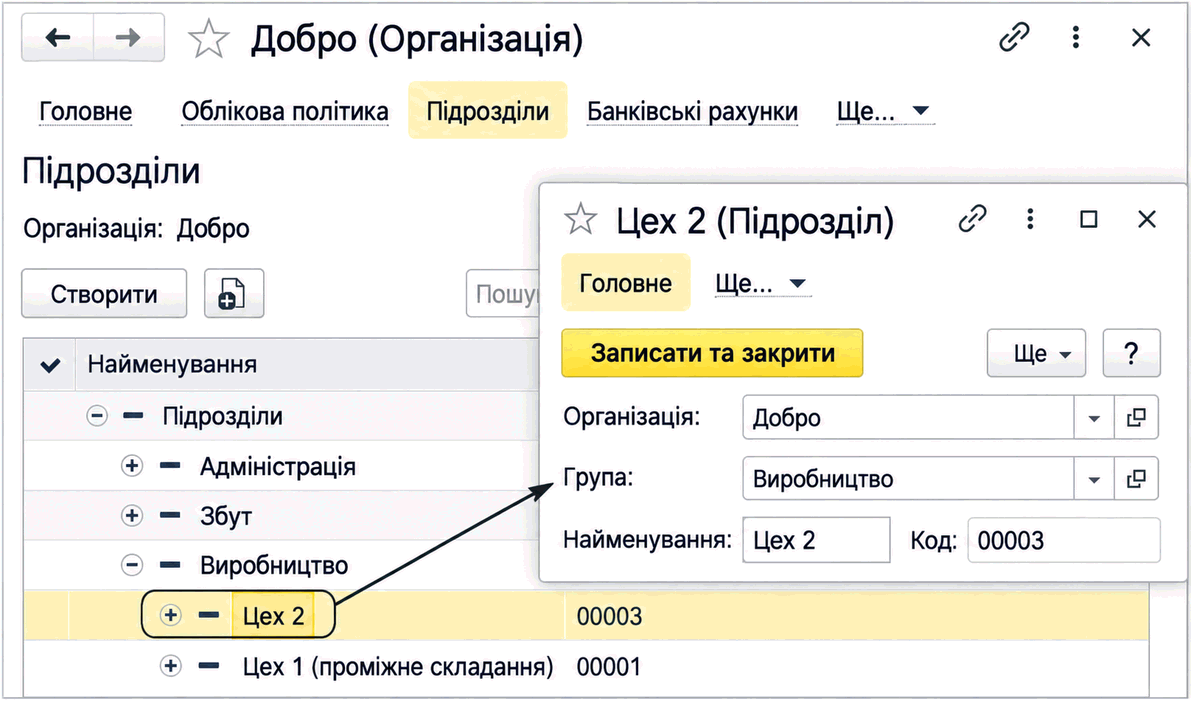
Структура організації ведеться в довіднику «Підрозділи», підпорядкованому довіднику «Організації». Описано створення підрозділів, побудову ієрархії та вибір підрозділів у документах.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Структура організації ведеться в довіднику «Підрозділи», підпорядкованому довіднику «Організації». Описано створення підрозділів, побудову ієрархії та вибір підрозділів у документах.
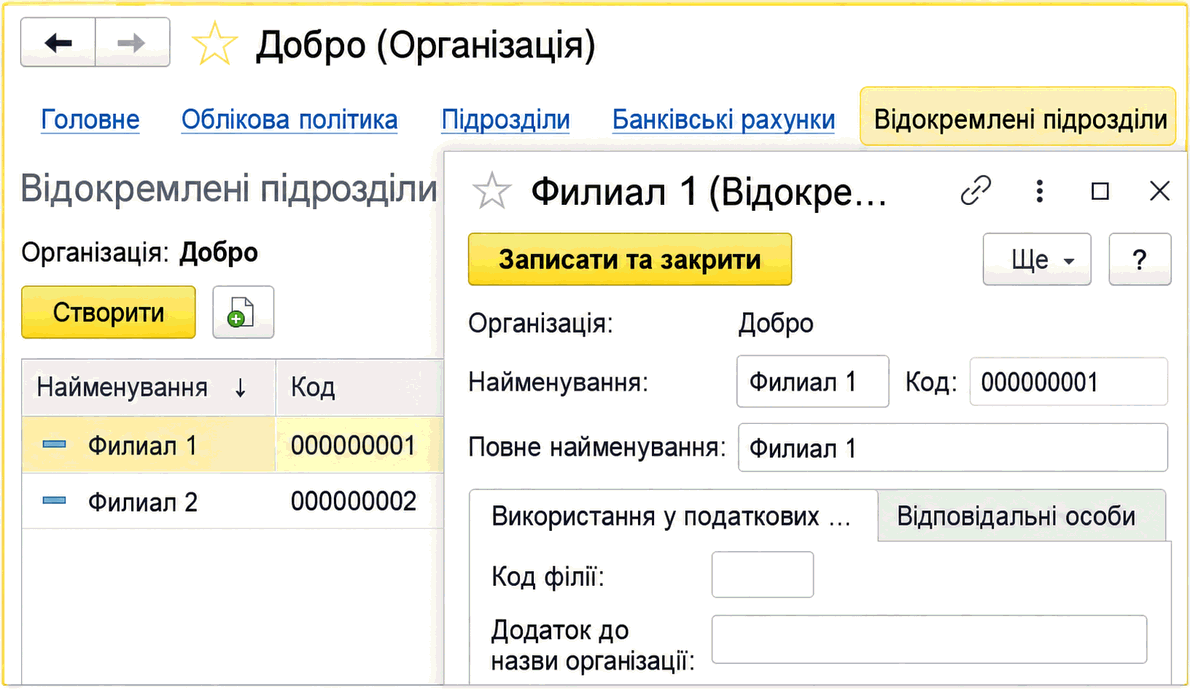
ЧитатиДовідник «Відокремлені підрозділи» призначений для окремої нумерації податкових документів і касових ордерів та формування касової книги за кожним підрозділом.
ЧитатиСтаття описує роль і основні обов'язки бухгалтера матеріального столу в Україні, підкреслюючи його значущість в управлінні матеріальними ресурсами підприємства.Основні обов'язки бухгалтера матеріального столу. Значущість посади в контексті українського законодавства
ЧитатиСтаття розкриває основні цілі проведення аудиторської перевірки в Україні, включно з оцінкою достовірності фінансової звітності, аналізом ефективності внутрішнього контролю та відповідністю діяльності підприємства законодавчим вимогам.Основні цілі аудиторської перевірки. Додаткові цілі аудиту
ЧитатиСтаття розкриває основні принципи організації роботи бухгалтерського апарату в банках України, включаючи структуру, функції та внутрішній контроль. Структура бухгалтерського апарату. Принципи внутрішнього контролю. Облікова політика та стандарти
ЧитатиУ статті докладно розглядаються основні особливості, структура, умови укладення та розірвання трудового договору, а також обов’язкові вимоги згідно з трудовим законодавством України.Поняття та види трудового договору. Структура та обов’язкові умови договору. Порядок розірвання трудового договору
ЧитатиПройти навчання на тестувальника тепер легко, у школі A-Level для цього створені всі необхідні умови
ЧитатиЗміна матеріально-відповідальної особи для основного засобу, що перебуває в експлуатації, оформлюється документом "Переміщення ОЗ". Саме цей документ призначений для встановлення нового значення матеріально-відповідальної особи та підрозділу для переліку основних засобів.
ЧитатиЗ метою регламентації організаційно-правового становища працівника на підприємстві, його обов'язків, прав і відповідальності власником або уповноваженим ним органом (далі – роботодавець) розробляються та затверджуються посадові інструкції.Загальні положення. Порядок розроблення проєкту. Вимоги до складання. Внесення змін і доповнень. Зберігання. Зразок документа: Посадова інструкція
ЧитатиВідповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
ЧитатиВідповідно до Порядку 1078 обчислення індексу споживчих цін для проведення індексації здійснюється не індивідуально для кожного працівника залежно від прийняття його на роботу та зростання його доплат і надбавок, а з моменту останнього перегляду тарифної ставки (окладу) для штатної одиниці.
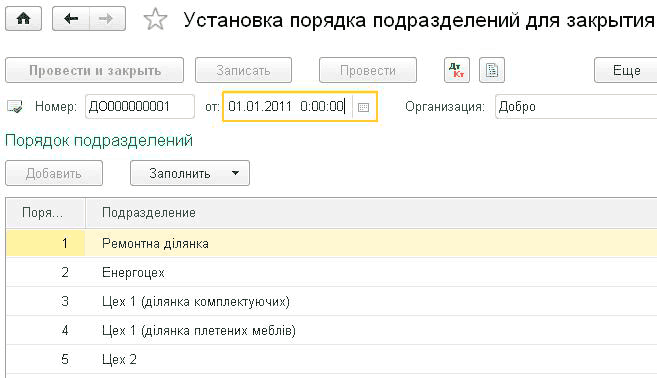
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
Читати