Принципи обліку ПДВ
Підсистема ПДВ забезпечує облік податкових зобов'язань і вхідного ПДВ, реєстрацію податкових документів та підготовку Реєстру податкових накладних. Описано застосовувані ставки й облік номенклатури постачання.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Підсистема ПДВ забезпечує облік податкових зобов'язань і вхідного ПДВ, реєстрацію податкових документів та підготовку Реєстру податкових накладних. Описано застосовувані ставки й облік номенклатури постачання.
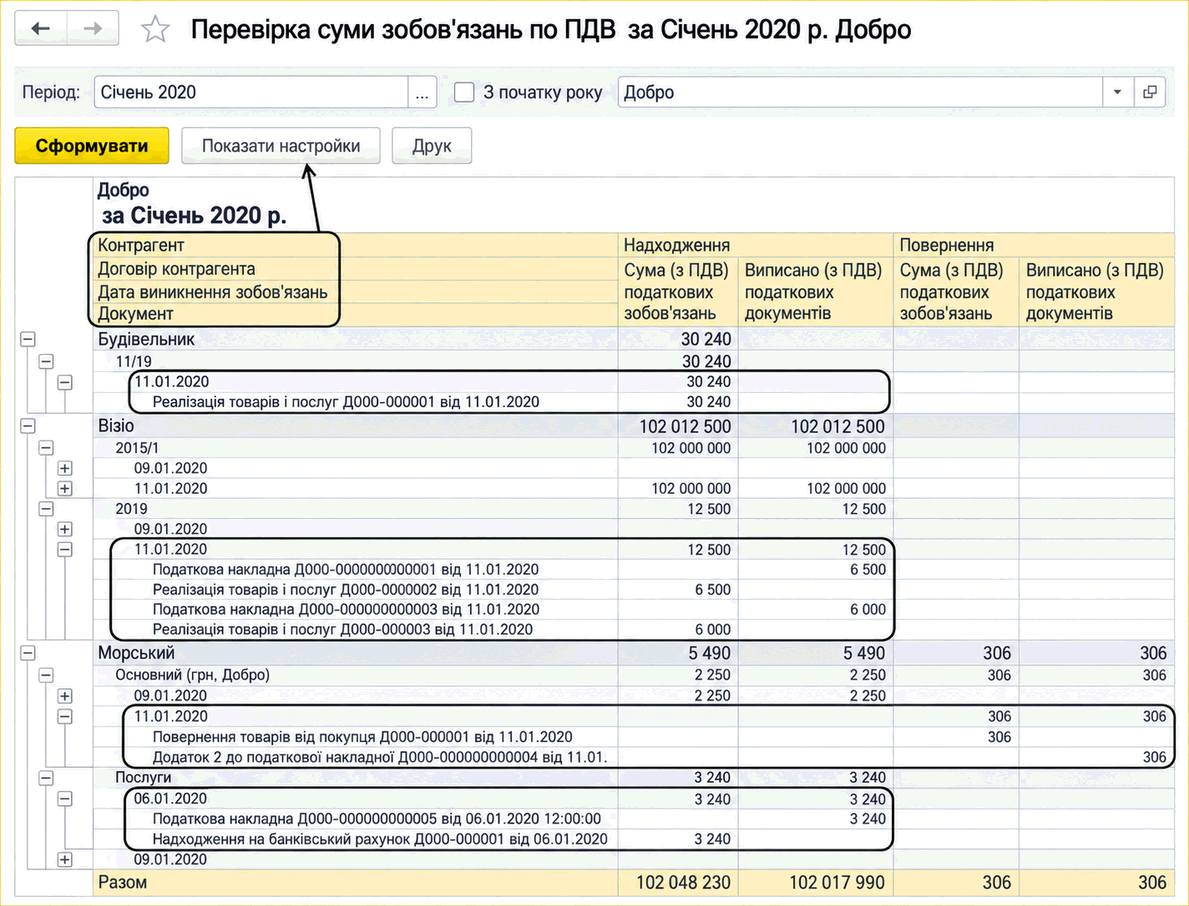
ЧитатиОписано звіти BAS Бухгалтерія для перевірки бухгалтерського та податкового обліку ПДВ, контролю авансів і податкових документів. Також наведено списання непідтвердженого податкового кредиту.. Автоматизоване формування податкових документів
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
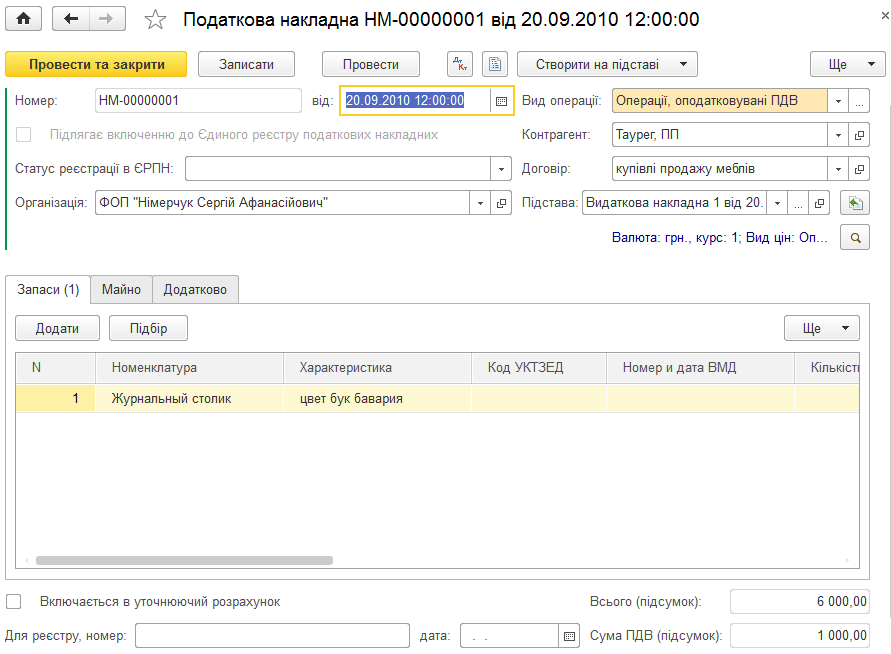
ЧитатиОписано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
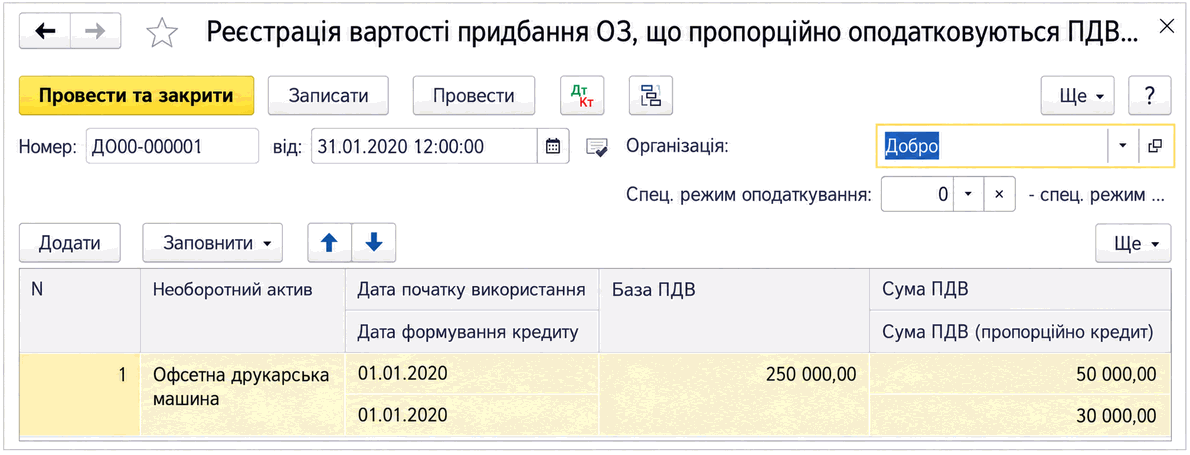
ЧитатиОписано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
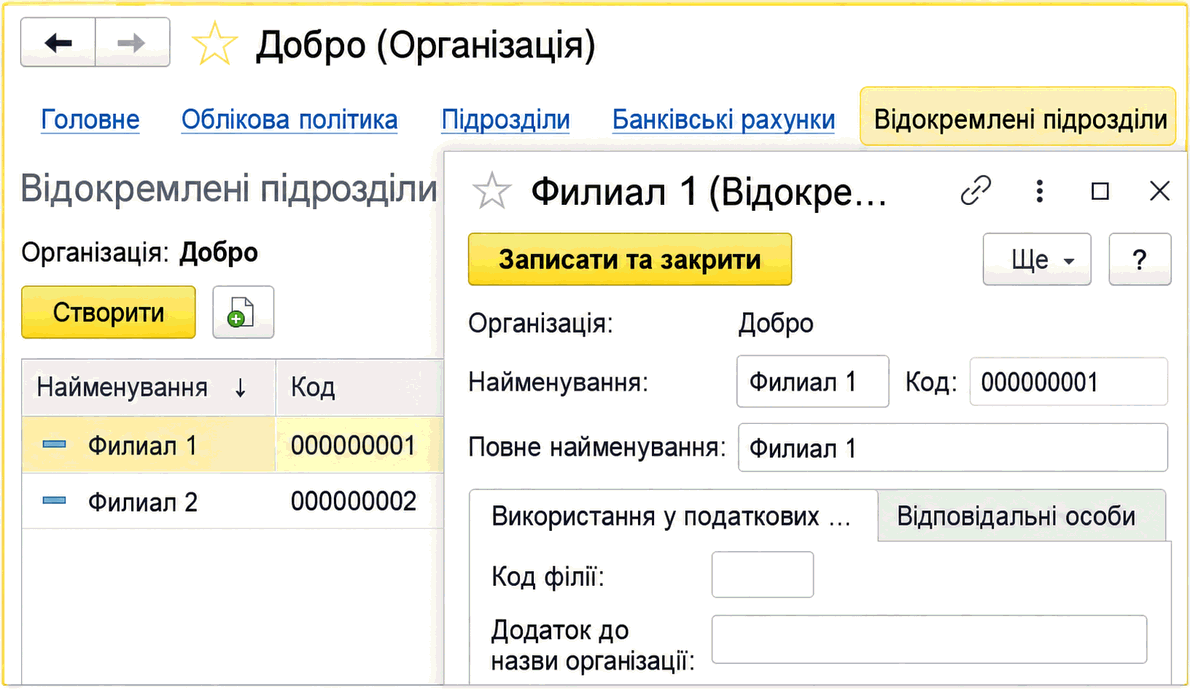
ЧитатиДовідник «Відокремлені підрозділи» призначений для окремої нумерації податкових документів і касових ордерів та формування касової книги за кожним підрозділом.
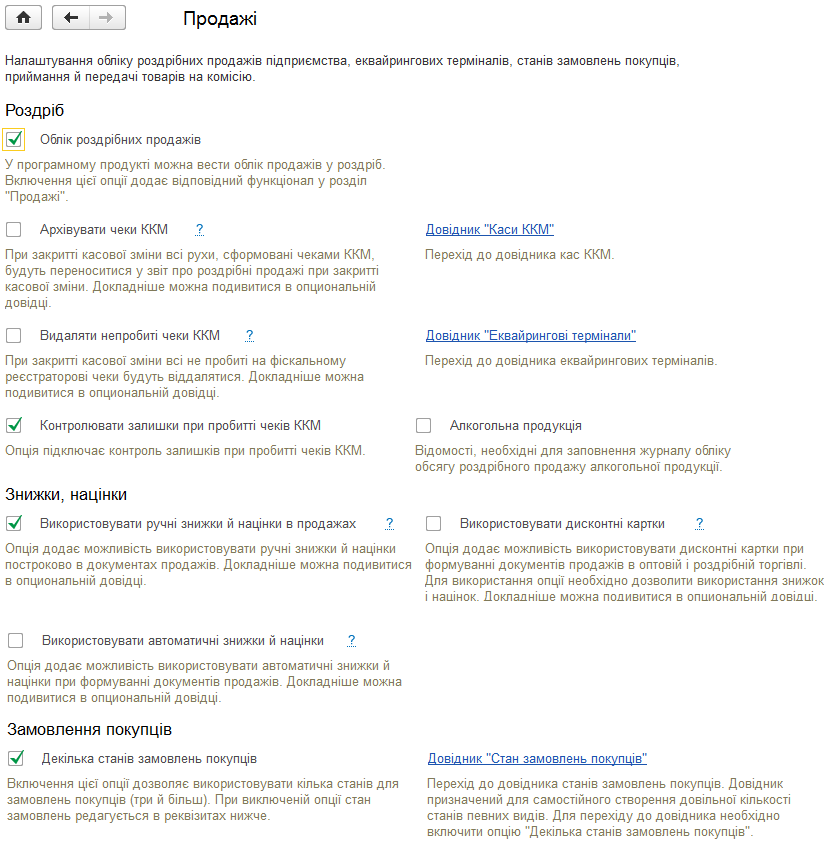
ЧитатиОписано налаштування розділу «Продажі»: роздрібний облік, каси ККМ, еквайрингові термінали, стани замовлень покупців і оформлення податкових документів.. Роздріб. Замовлення покупців. Оформлення податкового обліку
ЧитатиЗміст статті присвячено особливостям організації обліку розрахункових операцій з покупцями та замовниками у програмі BAS:Бухгалтерія, включаючи створення, заповнення і аналіз документів та формування звітності.Організація електронного обліку розрахунків: Першочергові дії. Оформлення відвантаження продукції та робота з рахунками на оплату. Створення пов’язаних документів на основі рахунку на оплату. Повернення товарів: Документи і відображення в обліку. Звірка розрахунків із контрагентами. Аналіз розрахунків і стандартна звітність. Типові кореспонденції рахунків для обліку розрахунків з покупцями та замовниками
Читати