Основні вимоги до порядку оформлення результатів документальних перевірок визначено ст.86 ПКУ. Детальний порядок оформлення результатів документальних перевірок викладено ДПАУ в Порядку № 984.Службові документи, що підтверджують проведення перевірки. Зміст акта (довідки) документальної перевірки. Заперечення до акта перевірки. Документи
Пенсійний фонд України (ПФУ) є органом, який здійснює керівництво та управління солідарною системою страхування (ст.58 Закону № 1058). Він також здійснює збір страхових внесків і вирішує питання, пов’язані з веденням обліку пенсійних активів застрахованих осіб на накопичувальних пенсійних рахунках.Загальні положення. Планові перевірки. Позапланові перевірки. Перевірки іншими соціальними фондами. Відповідальність. Стягнення несплачених страхових внесків. Оскарження актів органів ПФУ. Документи
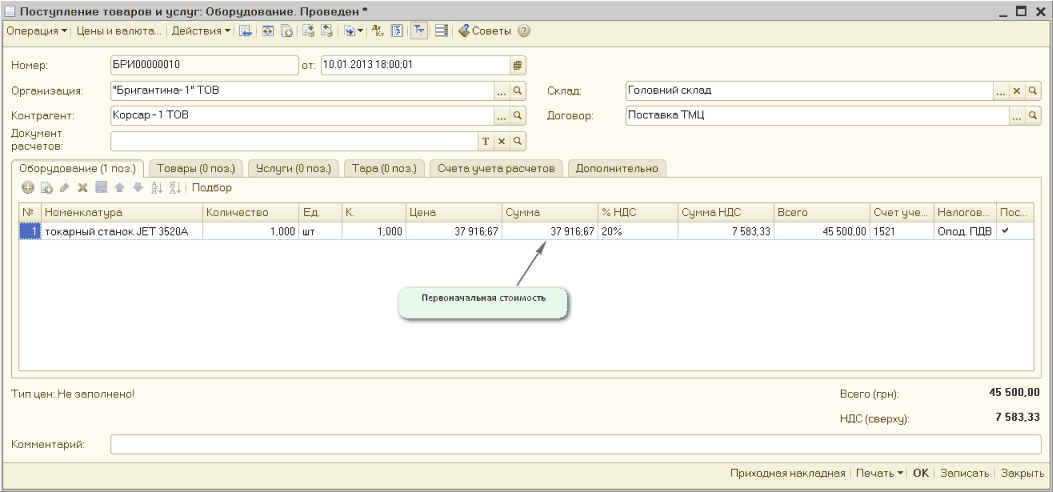
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.
У типовій поставці конфігурацій "Зарплата + кадри для України" та "Комплексна для України" наявні набори прав "Розраховувач" і "Кадровик". Користувачі з такими наборами прав можуть створювати нові та змінювати наявні неархівні документи "Наказ про прийняття". Для кожного з наборів прав існує низка обмежень:
Порядок розрахунку середньої пропорційно за днями або за годинами залежить від значення прапорця "Підсумований облік робочого часу" у графіку, за яким працює працівник. Якщо встановлено позначку "Підсумований облік робочого часу", то розрахунок середньої виконуватиметься за годинами, інакше — за днями.
Документ "Розрахунок собівартості випуску" розташовується останнім днем місяця о 23:59:59, причому його позиція може бути як наприкінці, так і на початку 59-ї секунди. В останньому випадку після розрахунку собівартості можуть розташовуватися й інші партійні документи.
Спосіб розрахунку собівартості "за переділами" передбачає автоматичне визначення порядку закриття переділів. Система детально відстежує витрати та випуск продукції. Перший номер встановлюється тим переділам, витрати за якими не здійснювалися, тобто не виступали як об'єкти випуску в інших переділах. Другий номер встановлюється тим переділам, витрати за якими є випуском у першому переділі тощо.
Оскільки до релізу 1.0.2.1 включно до форми обробки виклику меморіальних ордерів із меню "Бухгалтерська звітність" - "Меморіальні ордери" звіт "Меморіальний ордер № 5" не прив'язано, рекомендуємо викликати його з меню "Операції" - "Звіти" - "Меморіальний ордер 5".
Порядок розрахунку цін і сум, а також їх виведення в друкованих формах видаткових накладних і рахунка-фактури визначається значенням константи "Основна ціна". Для виведення друкованих форм зі значеннями без ПДВ достатньо змінити зазначену константу. Однак слід пам'ятати, що в цьому разі зміниться порядок розрахунку сум у документах, зокрема й прибуткових.
Під час формування проводок за розрахованою заробітною платою використовується такий порядок визначення способу відображення нарахування в обліку (список наведено в порядку спадання пріоритетів):