У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
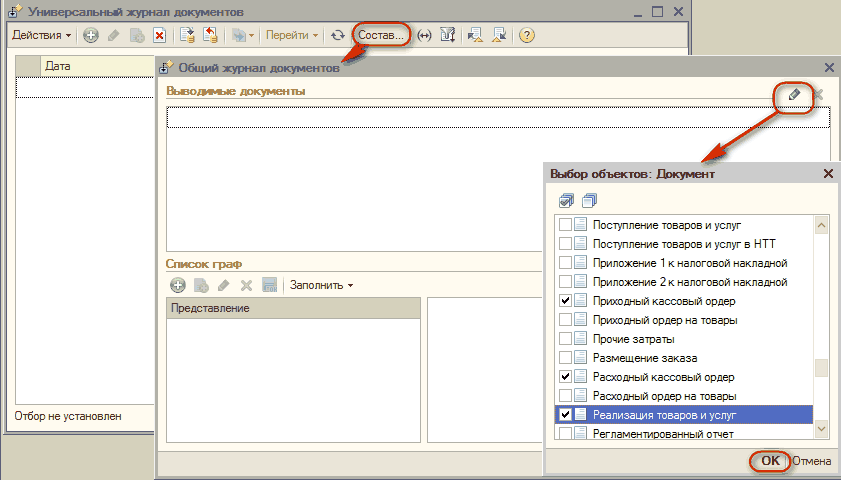
Показано перелік журналів документів, які під час вирішення конкретних завдань часто необхідно об'єднувати в межах однієї електронної форми документів різних видів.
Перелік усіх контрагентів, з якими співпрацює підприємство, здійснюючи господарську діяльність, міститься у довіднику "Контрагенти". Контрагент — це загальне поняття, у яке об'єднано всіх постачальників і покупців, організації та приватних осіб, з якими працює підприємство. Контрагентом може бути компанія, яка має кілька власних юридичних осіб. Переважно інформація про самого контрагента має довідковий характер і не впливає на принципи функціонування механізмів прикладного рішення. Заповнюючи дані про контрагента, потрібно виходити з потреб підприємства та його співробітників, які працюють із довідником. У типовому рішенні є можливість зберігання контактної інформації про контрагента (адреса, телефон, електронна адреса тощо). Усі господарські операції з контрагентами в типовому рішенні відображаються лише в розрізі договорів. Кількість договорів з одним контрагентом не обмежується. При цьому один і той самий контрагент в одному випадку може бути постачальником, а в іншому — покупцем
Налаштування обліку та НДІ. Завдання №1. Довідник "Податкові призначення активів і витрат ". Завдання №2. Регістр даних "Ставки податку на прибуток". Завдання №3. Довідник "Статті витрат". Завдання №4. Довідник "Контрагенти". Завдання №5. Довідник "Номенклатурні групи". Завдання №6. Довідник "Номенклатура". Податковий облік ТМЦ. Завдання №7. Купівля ТМЦ. Завдання №8. Зміна податкового призначення ТМЦ. Завдання №9. Продаж ТМЦ. Завдання №10. Використання ТМЦ на власні потреби. Податковий облік витрат. Завдання №11.Купівля послуг у резидента України. Завдання №12. Введення курсів валют. Завдання №13. Купівля послуг у нерезидента. Завдання №14. Витрати на відрядження. Завдання №15. Послуги ТЗР. Завдання №16. Аналіз накопичених витрат
У типовій конфігурації не передбачено спеціалізованих звітів з виробництва. Для отримання друкованої форми калькуляції використовується документ "Остаточна калькуляція".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України