Тема публікацій

Прибуткова накладна

Довідкові матеріали за цією темою.

43 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Яке призначення дії Додати з документа в груповій обробці товарного складу документа та для яких цілей її можна застосувати?

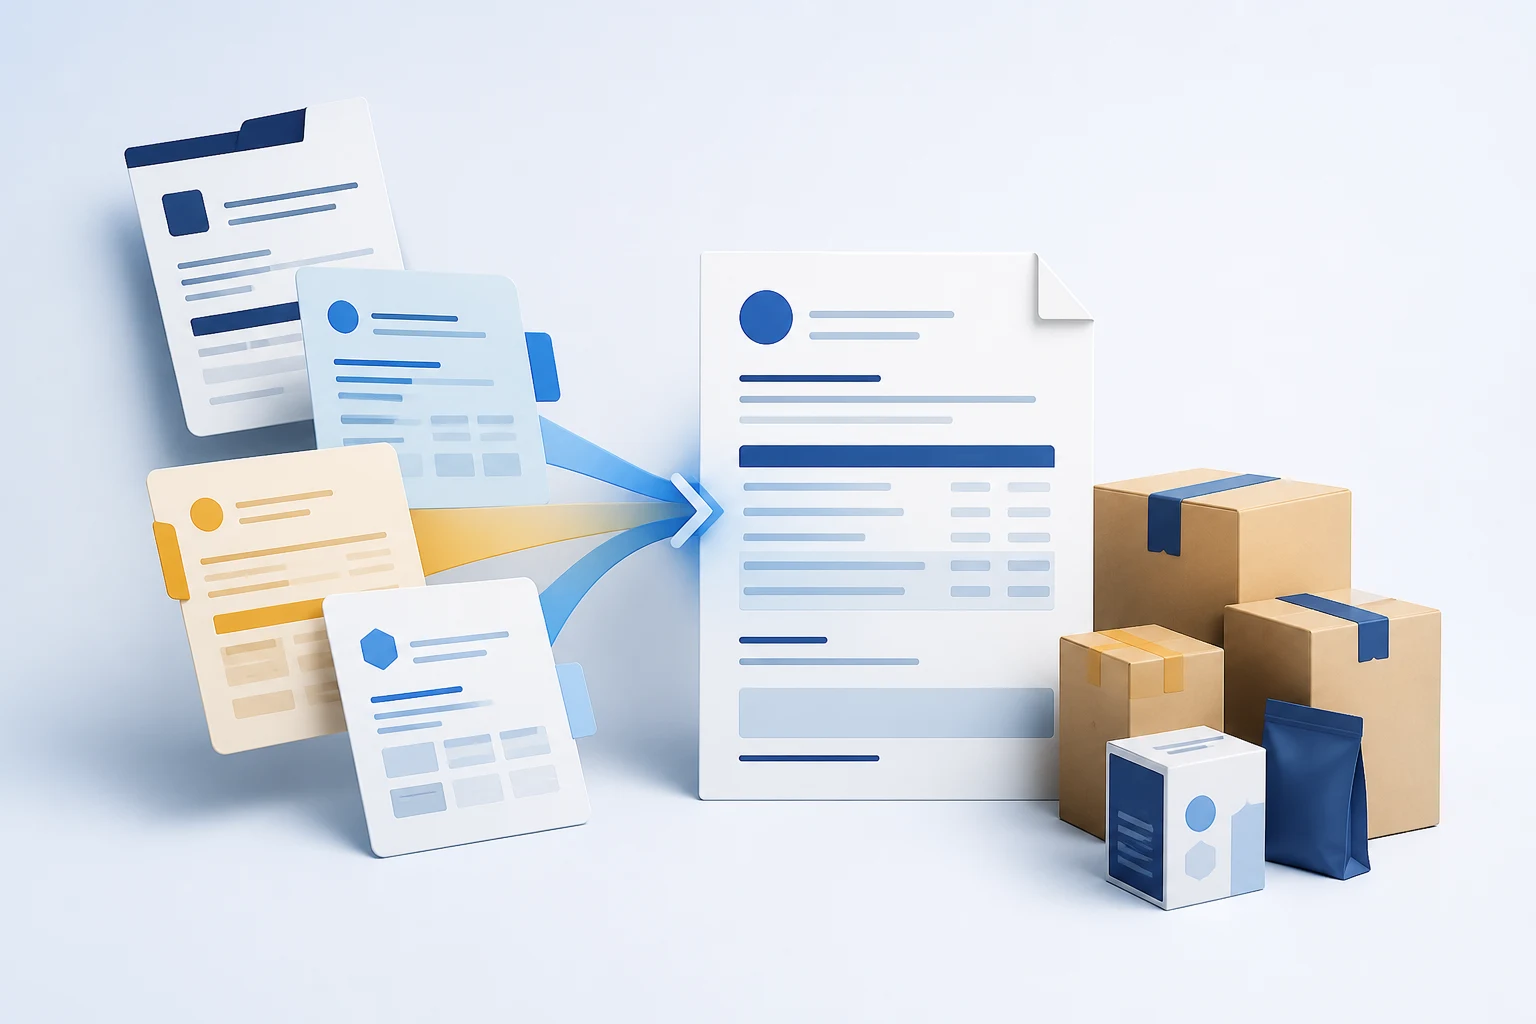
Дія "Додати з документа" призначена для того, щоб об'єднувати специфікації різнотипних документів. Скориставшись цією можливістю можна, наприклад, специфікацію документа "Видаткова накладна" сформувати як сукупність специфікацій кількох документів "Прибуткова накладна".

Читати
Матеріал

Яким чином у собівартості товару можна врахувати накладні витрати?

Конфігурація "Торгівля+склад для України" надає кілька варіантів розподілу накладних витрат на собівартість. По-перше, для цього може бути використана групова обробка товарного складу, по-друге, послуги на собівартість розподіляються безпосередньо під час проведення "Прибуткової накладної". Розподіл накладних витрат за допомогою групової обробки товарного складу. Розподіл послуг на собівартість у "Прибутковій накладній"

Читати
Матеріал

Облік тари

У комплексній конфігурації для України реалізовано можливість обліку різних (за характером використання) видів тари, у якій можуть надходити та відвантажуватися товари. Тара поділяється на "Оборотну", "Поворотну" та "Заставну". Вид тари, що оприбутковується або відвантажується, можна вибрати в прибутково-видаткових документах.

Читати
Матеріал

Методика розрахунку гривневих сум, що застосовується в документі ВМД

Робота документа ВМД у частині розрахунку гривневого покриття сум взаєморозрахунків і собівартості ТМЦ, а також сум митних податків і зборів регламентується, відповідно, НП(С)БО-21 і "Порядком нарахування митних зборів, мита, податку на додану вартість та акцизного збору…", затвердженим наказом Державної митної служби України від 27.03.2000 №164.

Читати
Матеріал

Операції в комісійній торгівлі

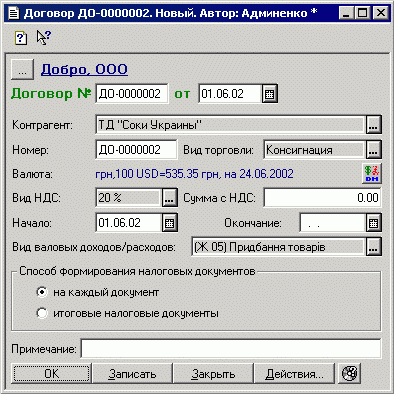
Типові українські конфігурації ("Торгівля + склад для України" та Комплексна для України") дають змогу автоматизувати облік у комісійній торгівлі. У цій статті на прикладах буде розказано про методику обліку таких операцій у конфігурації Комплексний облік для України. Приклад 1. Приклад 2.

Читати
Матеріал

Відображення змін у податковому обліку бартерних операцій у типових українських конфігураціях

З січня 2003 року згідно зі змінами в Законі про прибуток і Законі про ПДВ, внесеними законами №349-IV від 24.12.02 та №469-IV від 16.01.03, відповідно, було змінено спеціальні правила виникнення валових доходів і витрат при бартері, а також визначення суми ПДВ операції.Валові доходи/витрати. ПДВ. Перехідні положення. Давайте розглянемо описані схеми на прикладі.

Читати
Записатися телефоном