Реєстрація коригувань до вхідної податкової накладної
Документ «Запис книги придбання» вид документа «Розрахунок коригування».1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Документ «Запис книги придбання» вид документа «Розрахунок коригування».1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиВивчаючи цей розділ Ви дізнаєтеся, що існує 2 способи обліку ПДВ і розглянете їх на прикладах, побачите всі тонкощі роботи в обох схемах.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, також актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2).Загальні положення
Читати1.1. Якщо читання даних з інформаційної бази має бути відповідальним, таке читання слід виконувати в транзакції з попереднім установленням керованих блокувань. Загалом відповідальним слід вважати будь-яке читання, на основі результатів якого виконуються будь-які зміни в інформаційній базі або приймаються рішення.Наприклад, відповідальне читання даних потрібне в таких випадках:Використання читання поза транзакцією. Див. також
Читати1. Під час проєктування системи одним із завдань є вибір типів об'єктів метаданих для реалізації зберігання відповідних сутностей предметної області. Неправильний вибір типів об'єктів призводить до неефективності прикладного рішення, неможливості його подальшого розвитку та унеможливлює адаптацію до можливих змін складу розв'язуваних завдань.
Читати1. Якщо під час зміни структури метаданих конфігурації планується видалити об'єкт метаданих (реквізит, вимір, ресурс тощо), пов'язаний із записами інформаційної бази, то необхідно прийняти рішення про видалення або перенесення даних цього об'єкта в нові структури. Під час перенесення даних до інших об'єктів рекомендується дотримуватися таких правил:
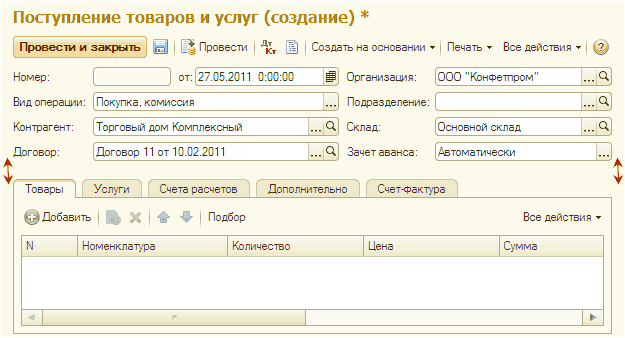
ЧитатиУ шапці форми документа розміщуються реквізити, що використовуються для його правильного реєстрування в програмі. Відомості, що стосуються змістової частини документа, підсумкові та другорядні реквізити в шапці не зазначаються.Загальні рекомендації
ЧитатиЦей розділ призначений для допомоги у створенні звітності про фінансову результативність, оцінюванні фінансових результатів підприємства, співвідношення доходів і витрат.
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.7) та "Управління виробничим підприємством для України" (не нижче редакції 1.3.15).Приклад
Читати1.1. Як правило, для синхронізації даних між різними конфігураціями та для організації розподіленої інформаційної бази (РІБ) використовується технологія планів обміну. У цьому випадку часто виникає завдання організації обміну не всіма даними інформаційної бази, а лише частиною даних. Наприклад, дані можуть бути відібрані для надсилання до інших вузлів у розрізі організацій, складів, підрозділів тощо.
Читати