Контрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
Практична самоперевірка навичок Excel для бухгалтера: як прочитати вимоги вакансії, очистити вивантаження, знайти дублікати, виконати формульні розрахунки, звірити облік із банком, побудувати зведену таблицю та чесно оцінити готовність до тестового завдання.. Коротка відповідь: достатній рівень — це відтворюваний результат. Як читати вимогу Excel у вакансії. База: таблиця, типи даних, посилання, фільтри та файл. Робочий рівень: формули як інструмент контролю. Звіряння банківської виписки з обліковим вивантаженням. Зведені таблиці: швидко підсумувати, але не втратити джерело. Матриця навичок за бухгалтерськими ділянками. Самотест Excel для бухгалтера на 45–60 хвилин. Швидкість і точність: що важливіше на тесті. Як чесно говорити про Excel на співбесіді. Фінальний чек-лист перед співбесідою
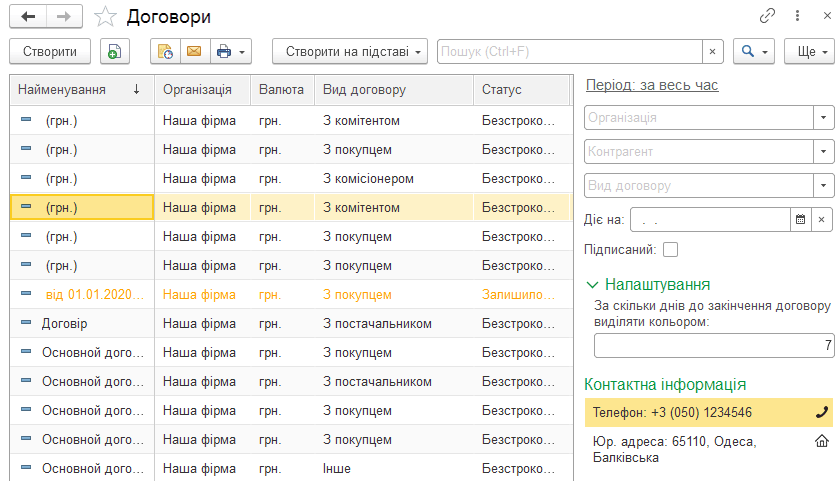
Описано можливості реєстру договорів у BAS Малий бізнес: перегляд і контроль строків дії договорів, уточнення їх реквізитів, автонумерація та перевірка вибору договору в документах.
У статті розглядається поточний стан використання 1С в Україні, вплив санкцій, законодавчі ініціативи та перспективи для компаній, що використовують російське програмне забезпечення. Причини обмежень на використання «1C» в Україні. Законодавчі ініціативи та нові заходи щодо обмеження. Практичні рекомендації та можливі альтернативи
Стаття докладно пояснює, як вести та реєструвати податкові накладні в Єдиному державному реєстрі, якими є переваги електронної системи та як правильно організувати облік податкових документів у компанії.Сучасний підхід до реєстрації податкових накладних. Електронний реєстр: можливості та переваги. Організація та систематизація обліку
Інтернет зробив світ максимально відкритим і без кордонів: бізнесмени закуповують продукцію в різних куточках світу практично на всіх континентах, щоб сформувати унікальний асортимент свого магазину, здійснюють поставки для виробництва, співпрацюють з іноземними постачальниками.
Через погіршення стану довкілля уряд нашої країни приділяє підвищену увагу питанням екологічної безпеки. Щоб державна перевірка пройшла успішно, варто підготуватися до неї заздалегідь.
Ваги для автомобільного транспорту мають величезне значення в системі контролю вантажу під час його транспортування, а також при визначенні ваги порожнього транспортного засобу й автомобіля з вантажем. Таке обладнання дозволяє визначити масу кількох тонн, а також швидко приймати й відпускати вантажі на складах, торговельних майданчиках, транспортних і транзитних вузлах.
Платники ПДВ, які у своїй господарській діяльності здійснюють одночасно оподатковувані<sup>1</sup> та неоподатковувані<sup>2</sup> операції, повинні розраховувати <b><i>частку використання товарів/послуг і необоротних активів в оподатковуваних операціях</i></b>. Без визначення цього показника (його ще називають коефіцієнтом розподілу вхідного ПДВ) неможливо правильно розрахувати суму податку, що підлягає включенню до складу податкового кредиту: <i>у разі якщо придбані та/або виготовлені товари/послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, до сум податку, які платник має право віднести до податкового кредиту, включається та частина сплаченого (нарахованого) податку при їх придбанні або виготовленні, яка відповідає <b>частці використання</b> таких товарів/послуг, необоротних активів в оподатковуваних операціях</i> (п.199.1 ст.199 ПКУ).Загальні положення. Ситуація 1. Не оподатковувані ПДВ операції здійснювалися минулого року (визначення коефіцієнта розподілу податкового кредиту за підсумками календарного року). Ситуація 2. Не оподатковувані ПДВ операції з'явилися вперше у звітному періоді (визначення коефіцієнта розподілу податкового кредиту за підсумками першого звітного періоду). Відображення податкових накладних, за якими розподіляються суми вхідного ПДВ, у Реєстрі податкових накладних. Відображення розподіленого ПДВ у декларації. Документи
Якщо під час оновлення конфігурації через інтернет-підтримку на кроці «виконується отримання файлів оновлення: 2 з 2...» виникає помилка: «Неприпустимий рядок із зазначенням класу», це означає, що не зареєстрований клас COM-об’єкта, до якого звертається програма.
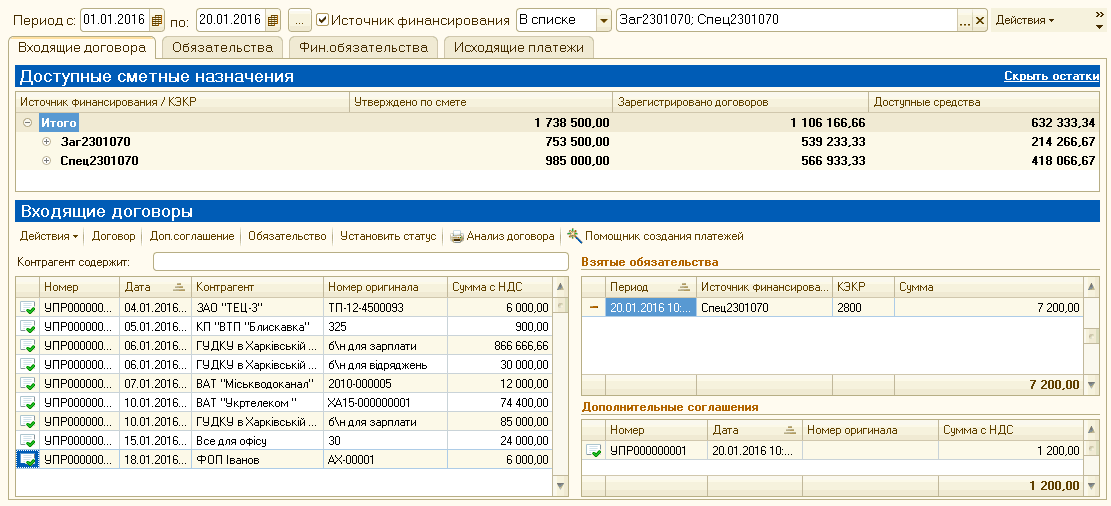
Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
Приклад, наведений у статті, моделювався на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Стаття також актуальна для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) та «Зарплата і кадри для бюджетних установ України» (редакція 1.0). <a name="primer"></a><h2>Приклад</h2>