Тема публікацій

Реєстр

Довідкові матеріали за цією темою.

21 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Який рівень Excel потрібен бухгалтеру на співбесіді: самоперевірка за 60 хвилин

Практична самоперевірка навичок Excel для бухгалтера: як прочитати вимоги вакансії, очистити вивантаження, знайти дублікати, виконати формульні розрахунки, звірити облік із банком, побудувати зведену таблицю та чесно оцінити готовність до тестового завдання.. Коротка відповідь: достатній рівень — це відтворюваний результат. Як читати вимогу Excel у вакансії. База: таблиця, типи даних, посилання, фільтри та файл. Робочий рівень: формули як інструмент контролю. Звіряння банківської виписки з обліковим вивантаженням. Зведені таблиці: швидко підсумувати, але не втратити джерело. Матриця навичок за бухгалтерськими ділянками. Самотест Excel для бухгалтера на 45–60 хвилин. Швидкість і точність: що важливіше на тесті. Як чесно говорити про Excel на співбесіді. Фінальний чек-лист перед співбесідою

Читати

Матеріал

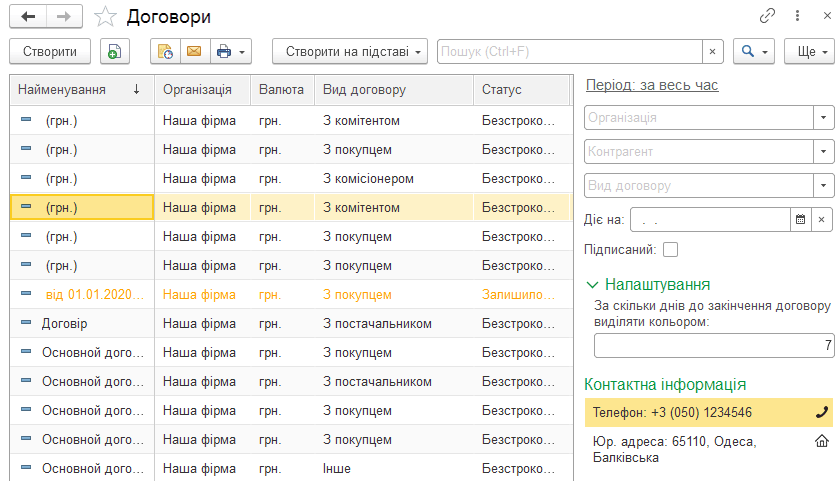
Реєстр договорів

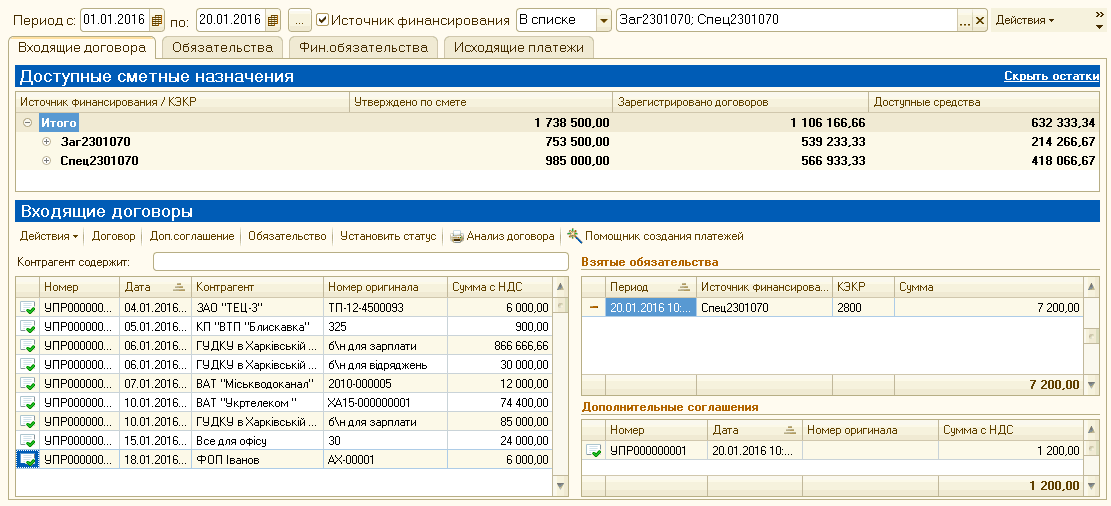
Описано можливості реєстру договорів у BAS Малий бізнес: перегляд і контроль строків дії договорів, уточнення їх реквізитів, автонумерація та перевірка вибору договору в документах.

Читати
Матеріал

Додаток 7: Розрахунок частки використання товарів/послуг, необоротних активів в оподатковуваних ПДВ операціях (Д7)

Платники ПДВ, які у своїй господарській діяльності здійснюють одночасно оподатковувані<sup>1</sup> та неоподатковувані<sup>2</sup> операції, повинні розраховувати <b><i>частку використання товарів/послуг і необоротних активів в оподатковуваних операціях</i></b>. Без визначення цього показника (його ще називають коефіцієнтом розподілу вхідного ПДВ) неможливо правильно розрахувати суму податку, що підлягає включенню до складу податкового кредиту: <i>у разі якщо придбані та/або виготовлені товари/послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, до сум податку, які платник має право віднести до податкового кредиту, включається та частина сплаченого (нарахованого) податку при їх придбанні або виготовленні, яка відповідає <b>частці використання</b> таких товарів/послуг, необоротних активів в оподатковуваних операціях</i> (п.199.1 ст.199 ПКУ).Загальні положення. Ситуація 1. Не оподатковувані ПДВ операції здійснювалися минулого року (визначення коефіцієнта розподілу податкового кредиту за підсумками календарного року). Ситуація 2. Не оподатковувані ПДВ операції з'явилися вперше у звітному періоді (визначення коефіцієнта розподілу податкового кредиту за підсумками першого звітного періоду). Відображення податкових накладних, за якими розподіляються суми вхідного ПДВ, у Реєстрі податкових накладних. Відображення розподіленого ПДВ у декларації. Документи

Читати
Матеріал

Чому під час оновлення конфігурації через інтернет-підтримку виникає помилка: «Неприпустимий рядок із зазначенням класу»?

Якщо під час оновлення конфігурації через інтернет-підтримку на кроці «виконується отримання файлів оновлення: 2 з 2...» виникає помилка: «Неприпустимий рядок із зазначенням класу», це означає, що не зареєстрований клас COM-об’єкта, до якого звертається програма.

Читати
Матеріал

Робочий стіл Банк

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

Груповий друк документів

Приклад, наведений у статті, моделювався на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Стаття також актуальна для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) та «Зарплата і кадри для бюджетних установ України» (редакція 1.0). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Перерахунок пропорційного ПДВ за товарами та основними засобами

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана в статті, актуальна для конфігурацій "Управління торговим підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).

Читати
Матеріал

За рахунком 668 в оборотній відомості не відображається працівник за виконавчим листом, якщо сума перерахована через платіжне доручення. Як виправити?

Дійсно, під час проведення платіжного доручення із зазначенням такого відрахування, як аліменти, 3 субконто не формується, оскільки в самому документі неможливо вказати працівника. Для відображення факту перерахування аліментів із працівника та для формування коректних проводок із заповненням усіх аналітик рахунку 668 пропонуємо скористатися таким механізмом:

Читати
Матеріал

Що робити, якщо під час вивантаження документа "Реєстр платіжних доручень" на дискету видаються повідомлення про помилку?

Для сумісності за форматом інформації, що передається до казначейства на дискетах, починаючи з релізу 7.70.024 до Бюджетної конфігурації включено каталог Shablon, у якому зберігаються зразки заголовків файлів, що передаються.

Читати
Матеріал

Як можна сформувати реєстр документів за кількома видами документів, наприклад, за документами "Прибутковий касовий ордер" і "Видатковий касовий ордер"?

Реєстр за кількома видами документів можна сформувати за допомогою обробки "Групова обробка довідників і документів" (меню "Сервіс").

Читати
Матеріал

Чому до Єдиного реєстру податкових накладних не вивантажуються сформовані податкові накладні, які не видаються покупцеві?

Згідно з п.4 постанови Кабміну від 29 грудня 2010 р. N 1246 "Про затвердження Порядку ведення Єдиного реєстру податкових накладних":<br /> "<em>Не підлягають реєстрації податкові накладні, які не видаються покупцеві та залишаються у продавця в порядку, встановленому Державною податковою службою</em>".

Читати
Записатися телефоном