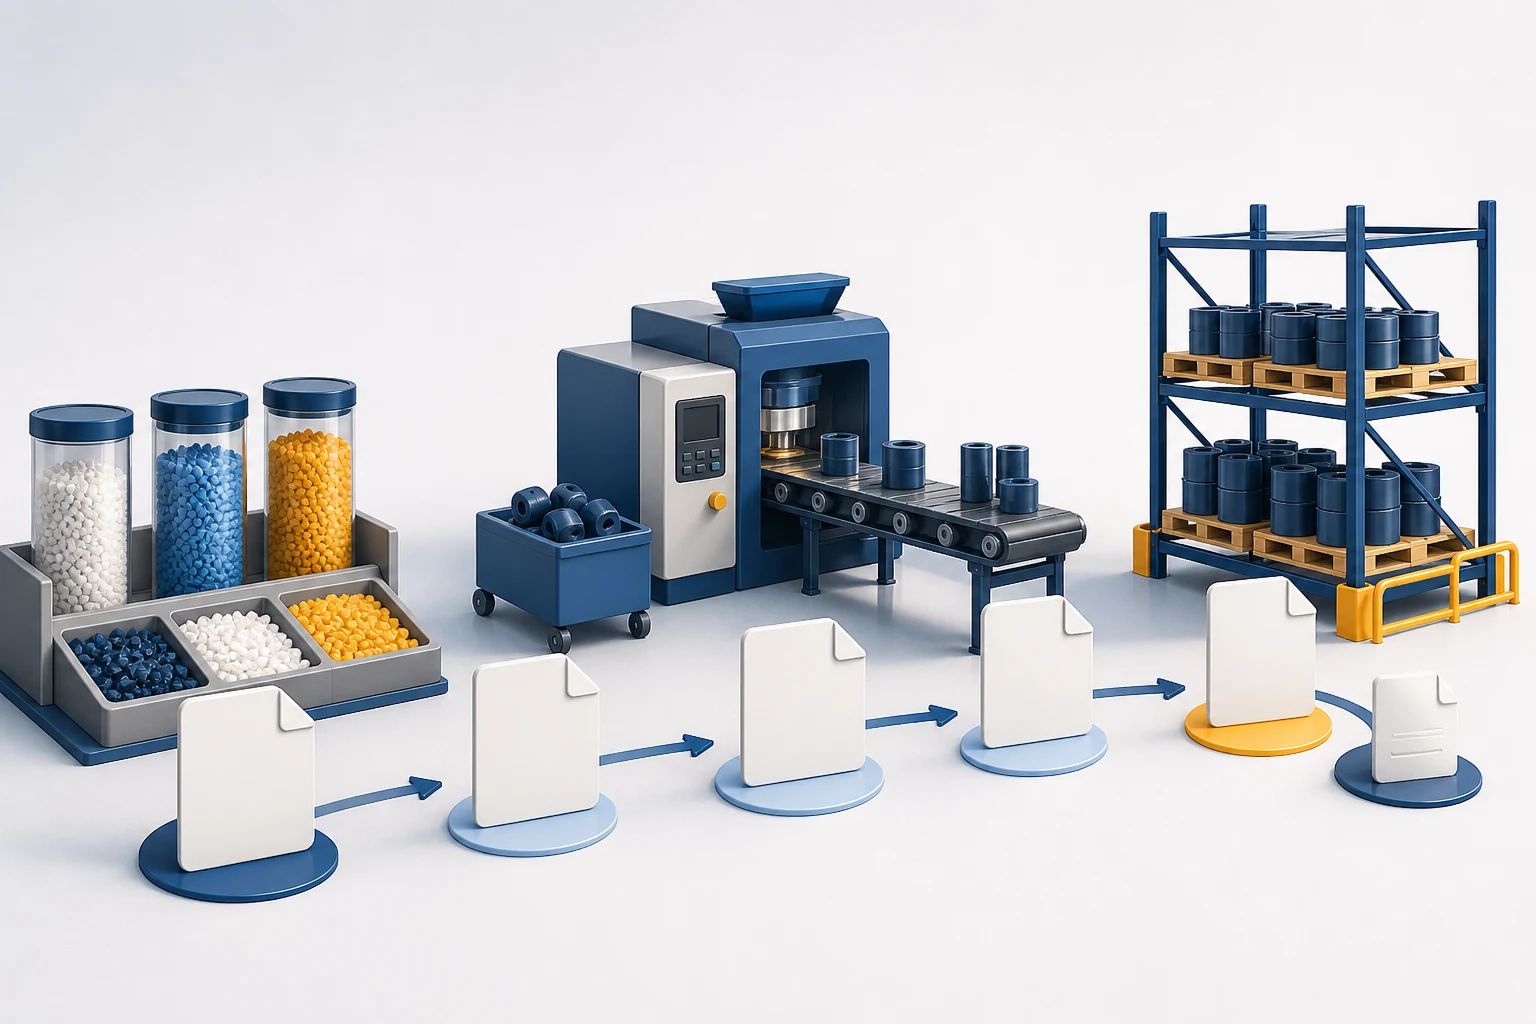
Описано відображення виробничих операцій у BAS Бухгалтерія: надходження та передачу матеріалів, облік витрат, податкові призначення і налаштування розрахунку собівартості.. Надходження матеріалів. Передача матеріалів у виробництво. Визнання витрат, пов’язаних із наданням послуг сторонніми організаціями
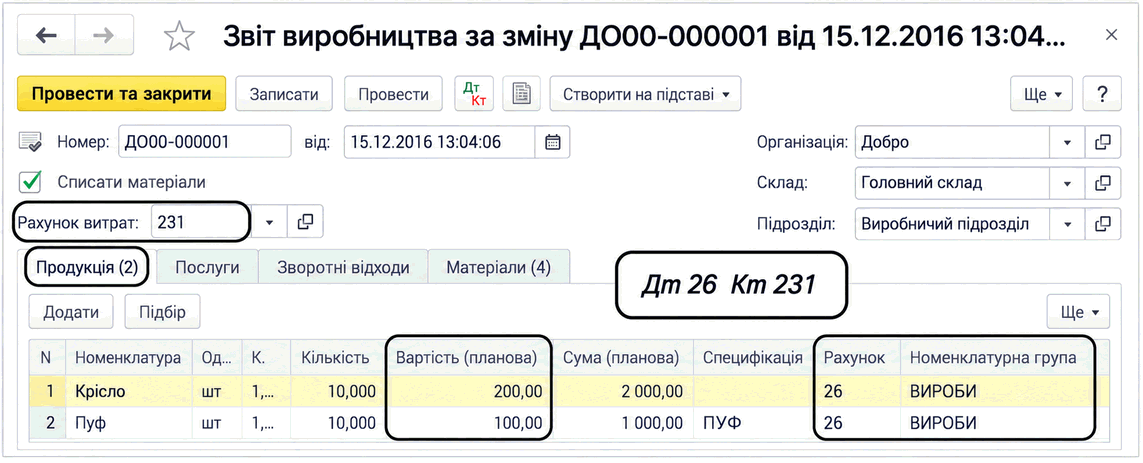
Описано відображення випуску продукції, напівфабрикатів, зворотних відходів і внутрішніх та зовнішніх виробничих послуг. Наведено документи, налаштування облікової політики й правила розрахунку фактичної собівартості.. Випуск готової продукції та напівфабрикатів. Випуск внутрішніх послуг. Надання виробничих послуг контрагентам
Надходження на склад матеріалів, призначених для виробництва, відображається документами: "Надходження товарів і послуг" (меню "Купівлі" —”"Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Надходження матеріалів відображається аналогічно надходженню товарів(див. у главі 6 підрозділ "<u>Надходження товарів</u>").
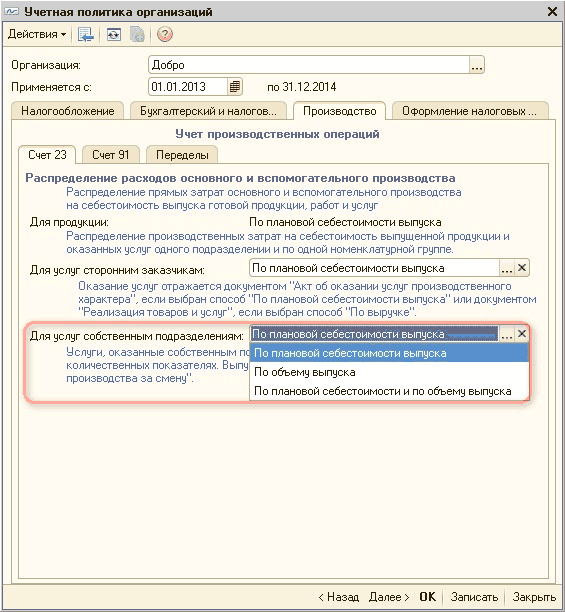
У статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
У цій статті описано методику відображення виробничого циклу в бухгалтерському та податковому обліку. Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, також актуальна для конфігурації «Управління торговельним підприємством для України» (редакція 1.2).
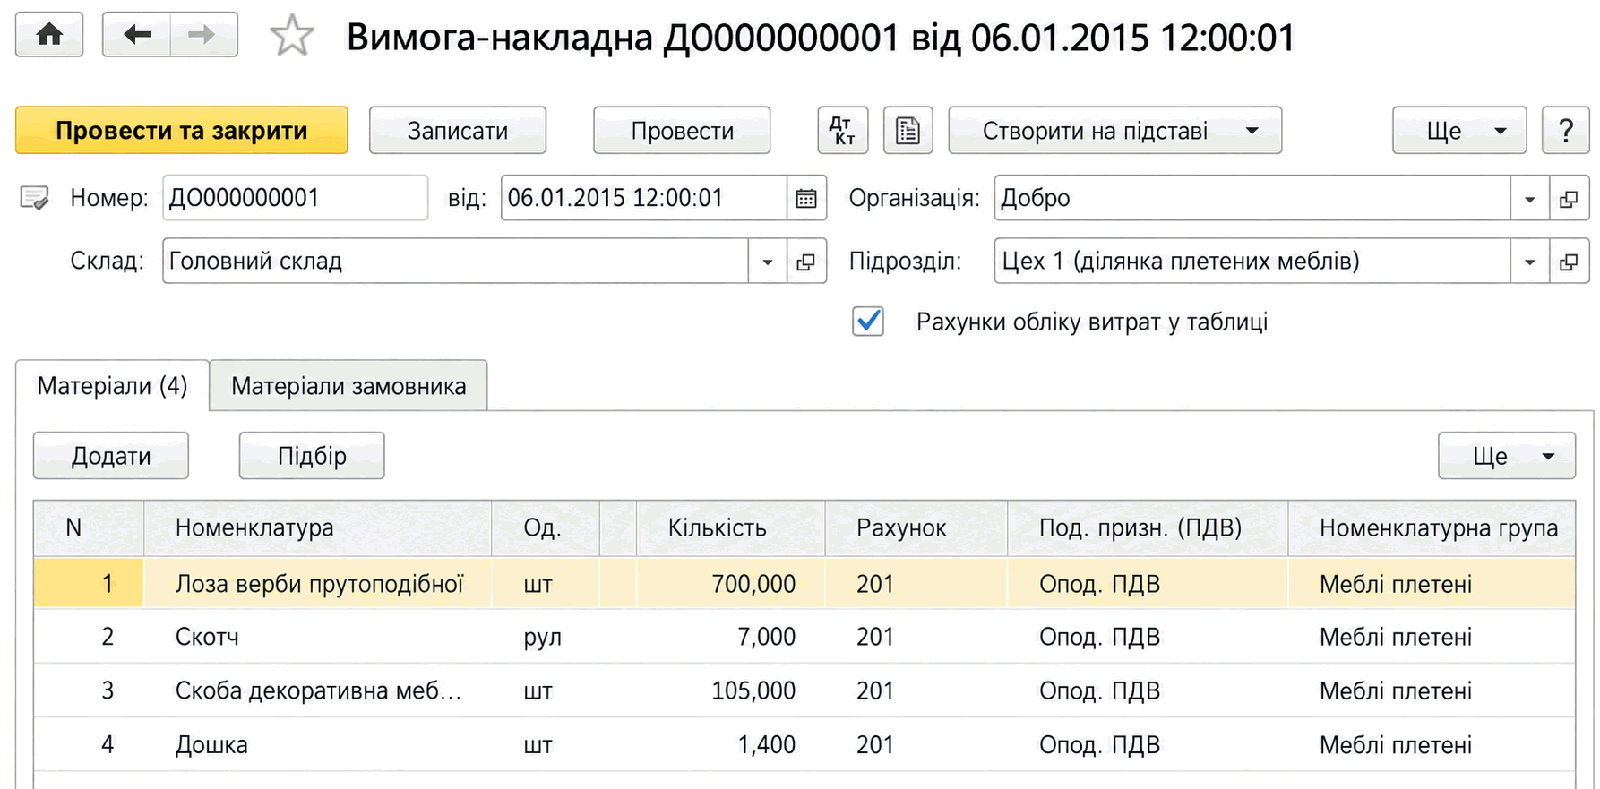
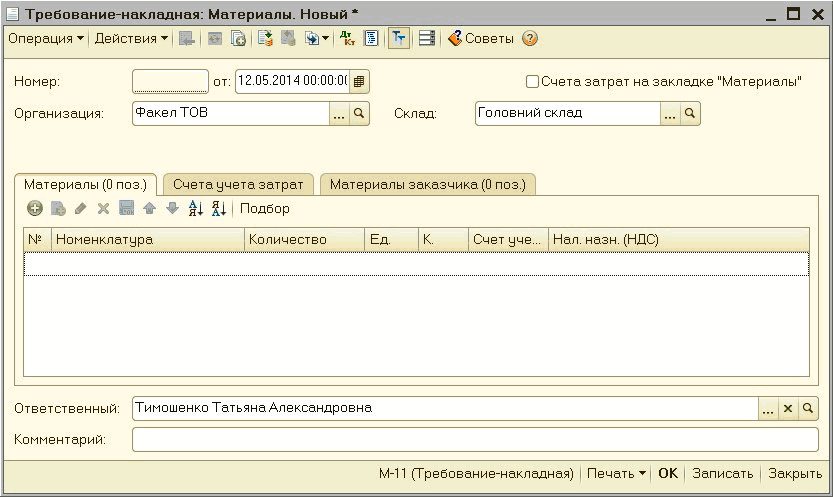
"1С:Бухгалтерія 8 для України" дає можливість вести статистику надання виробничих послуг, переданої сировини та її переробки. Для будь-якого з цих видів діяльності існують окремі документи, а на Панелі функцій подано схематичну послідовність оформлення всіх потрібних документів. Вона не є еталоном для наслідування. Наприклад, док. "Вимога-накладна" можна ввести на підставі док. "Звіт виробництва за зміну". Це дає можливість автоматично заповнити табличну частину документа "Вимога-накладна" інформацією про кількість використаних матеріалів, розраховану відповідно до кількості випущеної виробництвом продукції та нормативного складу, який внесено до специфікації.
незавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
За порядку формування облікових цін "За прямими витратами" проблема може виникнути, наприклад, через те, що заднім числом змінили документи, наприклад, у документі надходження — змінили суму на меншу. І оскільки на підприємстві практикуються такого роду виправлення заднім числом (не всі документи введено одразу правильно, тому вносяться коригування до раніше введених документів), то: