Відображення випуску
Описано відображення випуску продукції, напівфабрикатів, зворотних відходів і внутрішніх та зовнішніх виробничих послуг. Наведено документи, налаштування облікової політики й правила розрахунку фактичної собівартості.. Випуск готової продукції та напівфабрикатів. Випуск внутрішніх послуг. Надання виробничих послуг контрагентам
Випуск готової продукції та напівфабрикатів
Надання виробничих послуг контрагентам
Випуск готової продукції та напівфабрикатів
У прикладному рішенні випуск продукції або напівфабрикатів — це оприбуткування продукції або напівфабрикатів на склад. У бухгалтерському обліку така операція відображається проводкою Дт 26 (25) — Кт 23. У загальному випадку вироби, що випускаються, можуть бути оприбутковані за будь-яким рахунком обліку запасів (МБП, запчастини тощо). Аналітичний облік готової продукції та напівфабрикатів ведеться з деталізацією за номенклатурою, складами, партіями. Якщо випущений напівфабрикат є складовою частиною для подальшого виробничого переділу, його потрібно списати зі складу у виробництво.
Головний принцип випуску продукції (напівфабрикатів) полягає в тому, що протягом періоду випуск відображається лише за плановою собівартістю. Відповідно, облік продукції (напівфабрикатів) протягом періоду також ведеться за плановою собівартістю. Наприкінці місяця фактична собівартість розраховується пропорційно до планової вартості, зазначеної в документах випуску.
Важливо! У документі Звіт виробництва за зміну обов'язково потрібно вказати планову ціну. Нульові значення планової ціни (попередньої собівартості) унеможливлюють подальший розрахунок фактичної собівартості.
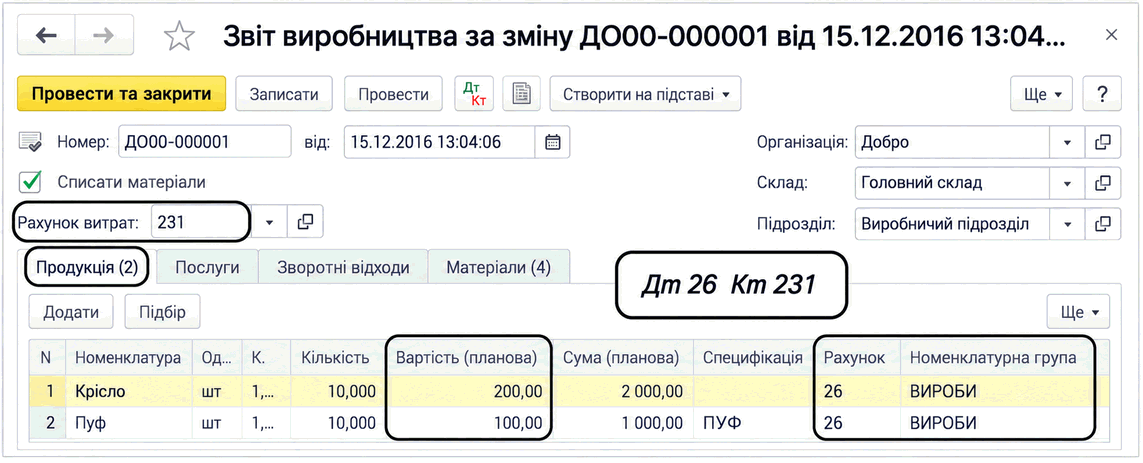
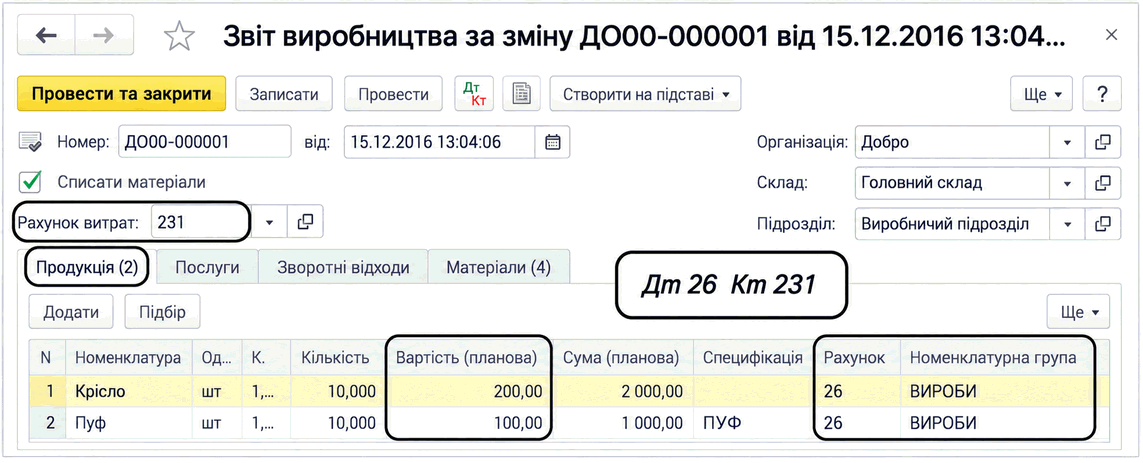
Випуск готової продукції та напівфабрикатів і їх оприбуткування на склад відображається за допомогою документа Звіт виробництва за зміну на вкладці Продукція. Планову собівартість випуску користувач може вказати вручну або вона підставляється за замовчуванням. У шапці документа слід указати:
- склад (місце зберігання), на який оприбутковується продукція;
- аналітику витрат, які мають бути включені до собівартості випуску, а саме:
- рахунок обліку витрат на виробництво (субрахунок рахунку 23);
- підрозділ, що випускає продукцію та в якому накопичені витрати;
- номенклатурну групу, у межах якої відображається випуск (указується в табличній частині).
Звіт виробництва за зміну: випуск продукції
Надалі така продукція може бути реалізована документом Реалізація товарів і послуг, а напівфабрикати — списані у виробництво документом Вимога-накладна.
Звіт виробництва за зміну: випуск відходів
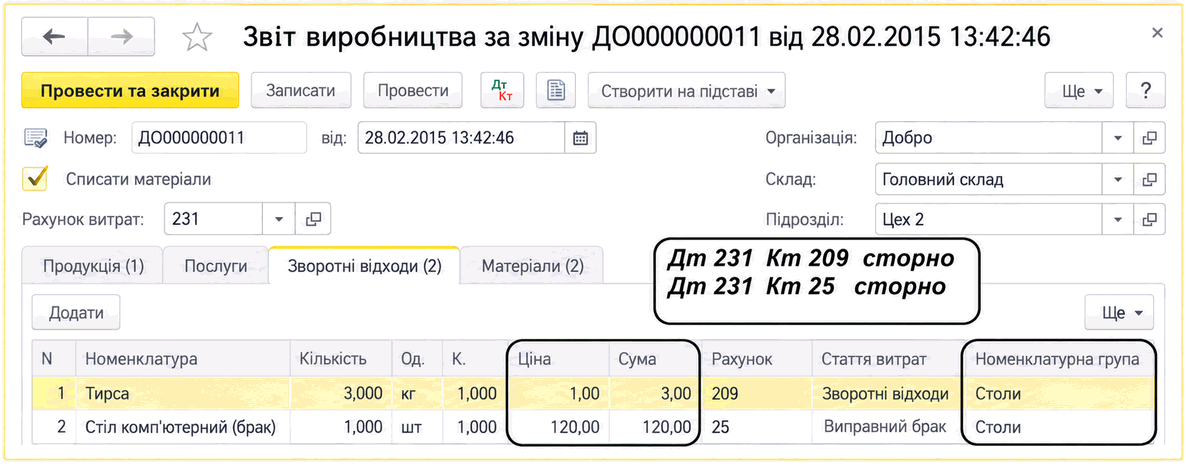
Якщо в процесі виробництва утворилися зворотні відходи, їх оприбуткування відображається за допомогою документа Звіт виробництва за зміну на вкладці Зворотні відходи. У такому разі вказується вартість, яка не перераховуватиметься під час розрахунку собівартості. Зворотні відходи оприбутковуються на той самий склад, що й продукція.
Випуск внутрішніх послуг
У прикладному рішенні випуск внутрішніх послуг — це надання виробничих послуг власним підрозділам підприємства. У бухгалтерському обліку така операція відображається проводкою Дт 91 (23, 92, 93) — Кт 23.
Найчастіше внутрішні послуги надає допоміжне виробництво для забезпечення господарської діяльності підприємства, зокрема основного виробництва: опалення, освітлення, транспортні послуги, послуги ремонту ОЗ тощо. Прямі витрати на такі послуги також слід накопичувати на рахунку 23 (232), випуск відображати за допомогою документа Звіт виробництва за зміну на вкладці Послуги, а наприкінці місяця розраховувати собівартість послуг.
Важливо! Загальновиробничі витрати будь-якого підрозділу розподіляються на рахунок 23 лише тоді, коли для цього підрозділу накопичені прямі витрати на рахунку 23 або відображено випуск. Якщо всі витрати допоміжного підрозділу накопичувати лише на рахунку 91 і ніколи не відображати випуск за цим підрозділом, такі витрати не розподіляться на рахунок 23.
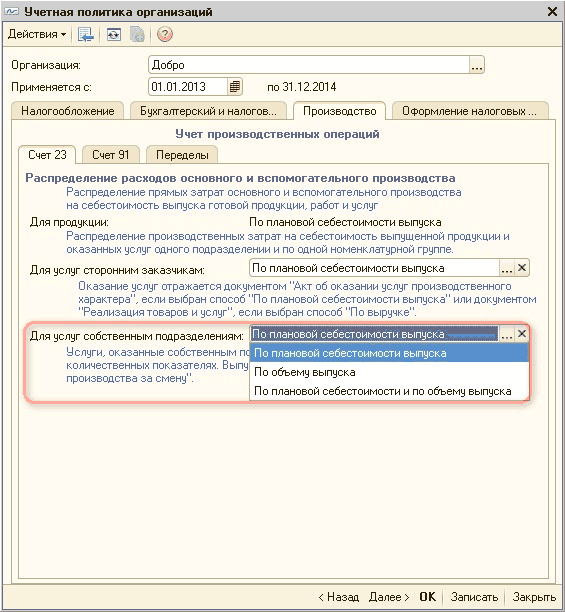
Випуск внутрішніх послуг може відображатися з використанням планової собівартості та/або без неї. Якщо планова собівартість не використовується, базою розподілу витрат є кількість послуг. Вибір здійснюється в налаштуванні Облікова політика організацій на вкладці Виробництво і впливає на відображення випуску та розрахунок фактичної собівартості послуг. Детальніше про це йдеться далі в цьому розділі.
Під час відображення випуску внутрішніх послуг за допомогою документа Звіт виробництва за зміну на вкладці Послуги обов'язково вказуються підрозділ, якому надані послуги, рахунок витрат, на який відносяться ці послуги (23, 91, 92, 93), та інша аналітика.
Звіт виробництва за зміну: внутрішні послуги
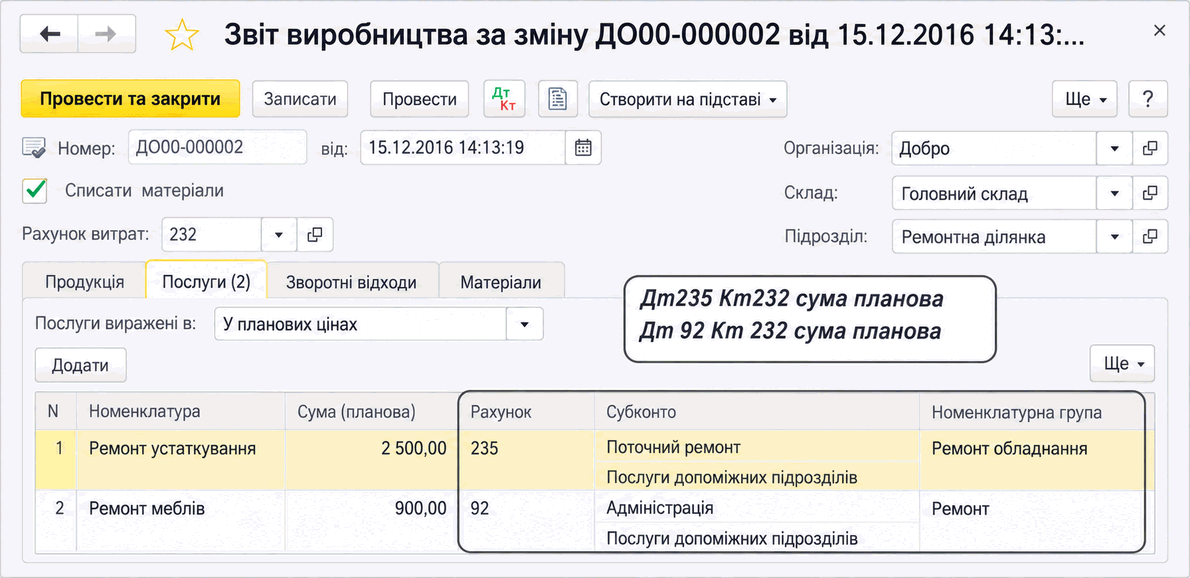
Зовнішній вигляд вкладки Послуги залежить від налаштувань облікової політики, які визначають, як враховується випуск таких послуг і пропорційно до чого розраховується фактична собівартість: до кількості послуг або до планової собівартості:
- якщо в обліковій політиці встановлено варіант За плановими цінами, у документі обов'язково потрібно вказати планову вартість, пропорційно до якої буде розрахована фактична собівартість;
- якщо в обліковій політиці вибрано варіант За обсягом випуску, поле Сума (Планова) у табличній частині не відображається. Фактична собівартість розраховується пропорційно до кількості випущених послуг;
- якщо в обліковій політиці вибрано варіант За плановими цінами і обсягом випуску, у документі випуску користувач зазначає, як відображається випуск і, відповідно, пропорційно до чого розраховується фактична собівартість.
Тобто в табличній частині Послуги користувач вибирає варіант відображення в реквізиті Послуги виражені в: У планових цінах або У кількісних показниках. Слід враховувати, що протягом одного періоду випуск послуг у межах однієї номенклатурної групи потрібно відображати або за плановими цінами, або за обсягом випуску. Інакше база розподілу буде неоднорідною, а фактична собівартість — досить умовною.
Надання виробничих послуг контрагентам
Зовнішні послуги у прикладному рішенні — це реалізація вироблених послуг (робіт) стороннім контрагентам. У бухгалтерському обліку така операція відображається двома проводками: Дт 90 Кт 23 і Дт 36 Кт 70.
Далі йтиметься про калькульовані послуги, тобто послуги:
- під час надання яких підприємство несе витрати й забезпечує їх окреме відображення в обліку на рахунку 23;
- для яких потрібно провести розрахунок фактичної собівартості.
Надання виробничих послуг
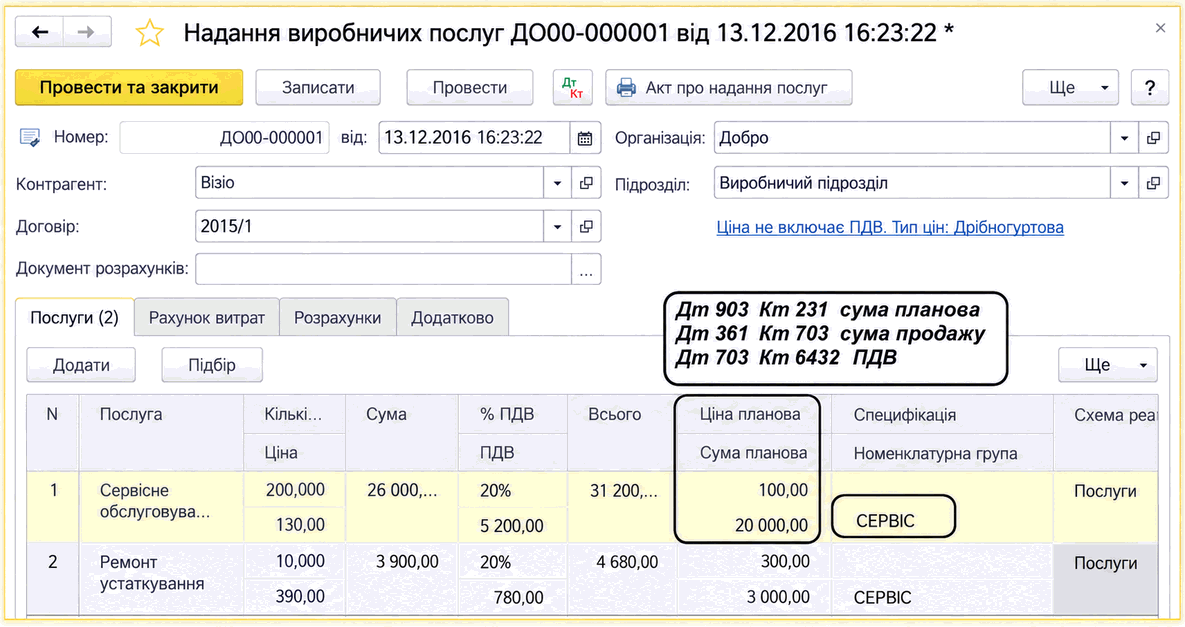
Випуск зовнішніх послуг можна відображати з використанням планових цін та/або без них. Якщо планові ціни не використовуються, базою розподілу витрат є вартість продажу послуги. Налаштування здійснюється в Обліковій політиці організацій на вкладці Виробництво і впливає на документообіг відображення операцій випуску та правила розрахунку фактичної собівартості послуг.
Для випуску зовнішніх послуг, тобто послуг стороннім замовникам, з використанням планових цін потрібно в Обліковій політиці на вкладці Виробництво встановити варіант За плановими цінами або За плановими цінами і виторгом.
Надання виробничих послуг контрагентам з використанням планових цін відображається за допомогою документа Надання виробничих послуг. У табличній частині документа для послуги вказуються і ціна реалізації, і планова вартість. Також у табличній частині вказується схема реалізації, за якою будуть сформовані проводки для відображення витрат і доходу від реалізації. Номенклатурна група, зазначена в табличній частині, фіксується у проводках за рахунками 703 і 903.
Параметри накопичення прямих витрат — рахунок обліку й номенклатурна група, які будуть включені до собівартості послуги, — вказуються на вкладці Рахунок витрат. Номенклатурна група, зазначена на вкладці Рахунок витрат, є аналітикою випуску. Під час розрахунку собівартості послуги до
собівартості послуги будуть включені виробничі витрати, накопичені саме за цією групою, а також за підрозділом, зазначеним у шапці документа.
Для випуску зовнішніх послуг, тобто послуг стороннім замовникам, без використання планових цін потрібно в Обліковій політиці на вкладці Виробництво встановити варіант За виторгом або За плановими цінами і виторгом.
Надання виробничих послуг контрагентам без використання планових цін здійснюється за допомогою документа Реалізація товарів і послуг на вкладці Послуги. Фактична собівартість послуг, оформлених цим документом, розраховується пропорційно до суми доходу від реалізації послуг. При цьому будуть списані витрати, накопичені за тими номенклатурними групами, які зазначені в картках послуг.
Схема надання виробничих послуг за виторгом
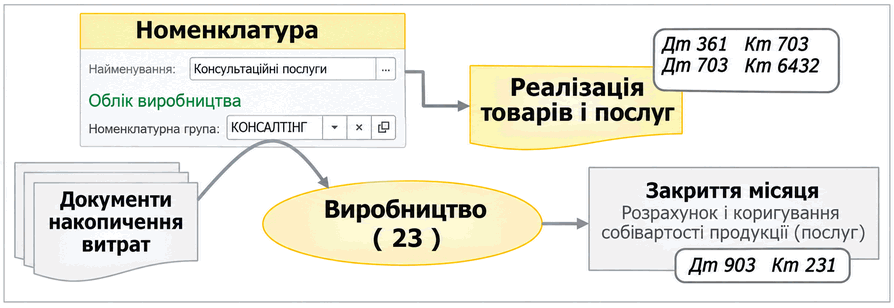
Важливо! Для таких послуг у довіднику Номенклатура обов'язково має бути вказана номенклатурна група.
Послуга, що випускається за допомогою документа Реалізація товарів і послуг, має входити до тієї номенклатурної групи, за якою накопичені прямі витрати. За цією номенклатурною групою в одному періоді не рекомендується одночасно відображати випуск також за плановими цінами. Інакше база розподілу буде неоднорідною, а отже, собівартість — дуже приблизною.