Облік виробництва
Описано відображення виробничих операцій у BAS Бухгалтерія: надходження та передачу матеріалів, облік витрат, податкові призначення і налаштування розрахунку собівартості.. Надходження матеріалів. Передача матеріалів у виробництво. Визнання витрат, пов’язаних із наданням послуг сторонніми організаціями
Передача матеріалів у виробництво
Визнання витрат, пов’язаних із наданням послуг сторонніми організаціями
Автоматизовано відображення таких господарських операцій, пов’язаних із виробничою діяльністю організації:
- надходження виробничих запасів і послуг сторонніх організацій, що належать до витрат виробництва;
- передача запасів у виробництво;
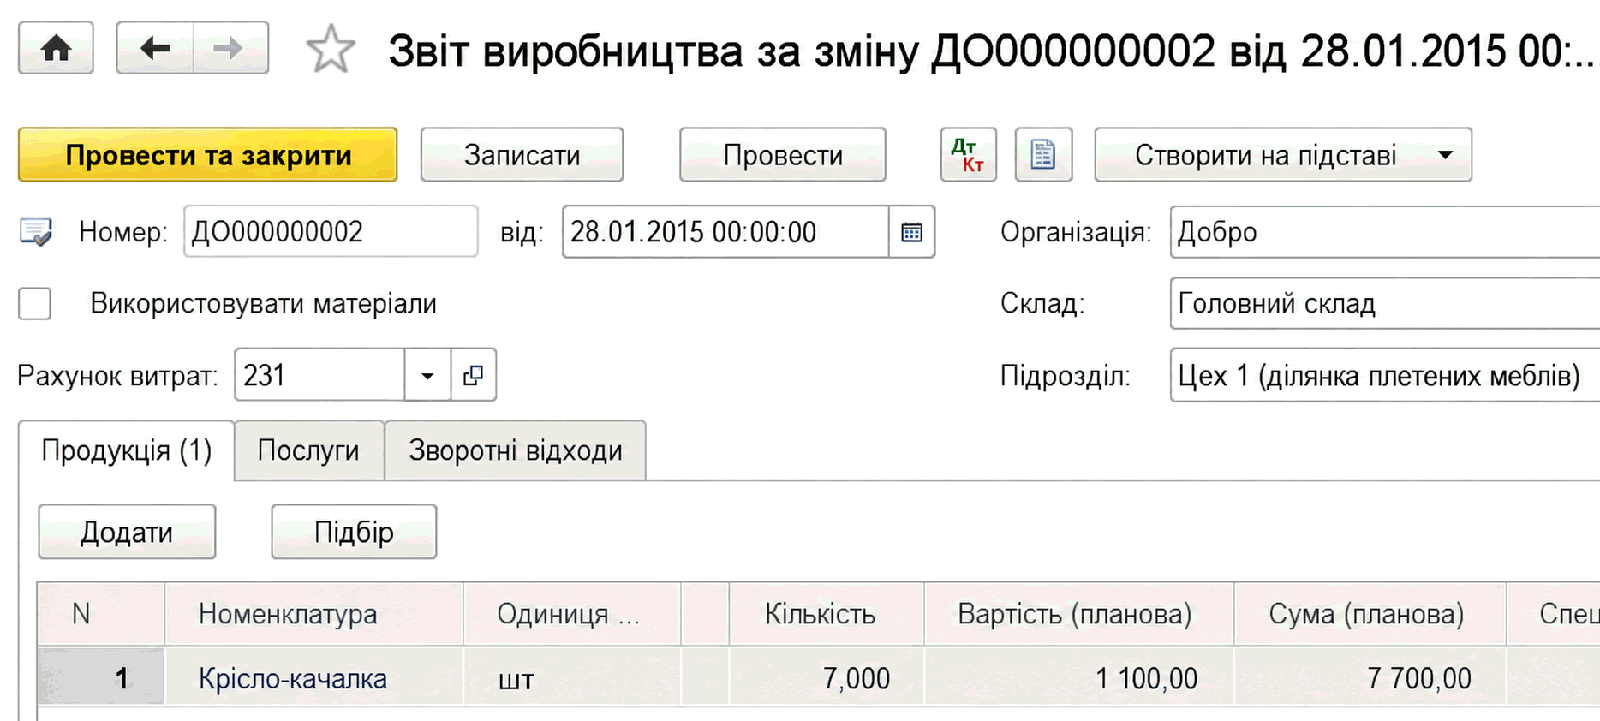
- оприбуткування на склад готової продукції та напівфабрикатів;
- відображення послуг, наданих власним виробничим підрозділам;
- розрахунок фактичної собівартості продукції (робіт, послуг);
- реалізація продукції (напівфабрикатів, послуг) власного виробництва;
- надання послуг стороннім замовникам;
- облік переробки давальницької сировини.
Для відображення виробничих документів у Параметрах обліку на закладці Виробництво має бути встановлено прапор Ведеться виробнича діяльність.
Виробнича діяльність відображається у програмі так:
- Протягом місяця витрати, пов’язані з виробничою діяльністю, відображаються на рахунках обліку витрат. Запаси, що використовуються у виробництві продукції (наданні послуг), спочатку мають бути оприбутковані на склад. Лише після цього їх можна передати у виробництво. Облік виробничих витрат ведеться в розрізі номенклатурних груп.
- Готова продукція (напівфабрикати) у міру готовності оприбутковується на склад за плановою собівартістю. Облік випуску також ведеться в розрізі номенклатурних груп.
- Відображаються факти надання послуг власним підрозділам і стороннім замовникам.
- Наприкінці місяця за даними інвентаризації зазначаються залишки незавершеного виробництва.
- Завершальною операцією місяця у виробничому процесі є розрахунок фактичної собівартості випущеної продукції (напівфабрикатів, послуг). Виробничі витрати, накопичені в межах номенклатурної групи, розподіляються до собівартості продукції (напівфабрикатів, послуг), випущеної в межах цієї самої номенклатурної групи. Крім того, до собівартості продукції (напівфабрикатів, послуг) включаються загальновиробничі витрати та втрати від браку.
До першої завершальної операції місяця слід установити налаштування облікової політики організації, що впливають на розрахунок собівартості та відображення витрат виробничої діяльності:
- способи розподілу виробничих витрат для послуг, що надаються стороннім контрагентам і власним підрозділам;
- способи розподілу непрямих витрат;
- спосіб розрахунку собівартості виробництва. Якщо відповідно до налаштувань облікової політики послідовність закриття рахунків витрат у багатопередільному виробництві задається вручну, слід установити порядок підрозділів за допомогою документа Встановлення порядку підрозділів для закриття рахунків;
- Податковий облік виробничих запасів і витрат ведеться в розрізі податкових призначень. Податкові призначення виробничих запасів і витрат визначаються так:
- Податкове призначення покупних виробничих запасів зазначається під час їх придбання;
- Податкове призначення продукції, напівфабрикатів і послуг власного виробництва не зазначається явно в документах випуску, а визначається номенклатурною групою випуску;
- Під час списання запасів у виробництво зазначається їх податкове призначення на момент списання. Податкове призначення продукції, для виробництва якої списуються запаси, визначається номенклатурною групою, зазначеною в документі списання. Податкове призначення запасів має збігатися з податковим призначенням номенклатурної групи. Якщо запаси використовуються не в тому виді діяльності, для якого були придбані, до списання у виробництво слід ввести документ Зміна податкового призначення запасів. Виняток становлять запаси податкового призначення пропорційно оподатковувана ПДВ: їх можна використовувати у виробництві продукції будь-якого податкового призначення.
До реєстрації першої виробничої операції потрібно визначити податкові призначення номенклатурних груп, за якими відображатиметься випуск продукції.
Важливо! У конфігурації не передбачено відображення випуску продукції негосподарського призначення.
Якщо вироблена продукція використана не в господарській діяльності, її рух потрібно відобразити такими документами:
- Документ випуску продукції;
- Документ Закриття місяця;
- Документ Зміна податкового призначення запасів;
- Документ списання на негосподарську діяльність.
Надходження матеріалів
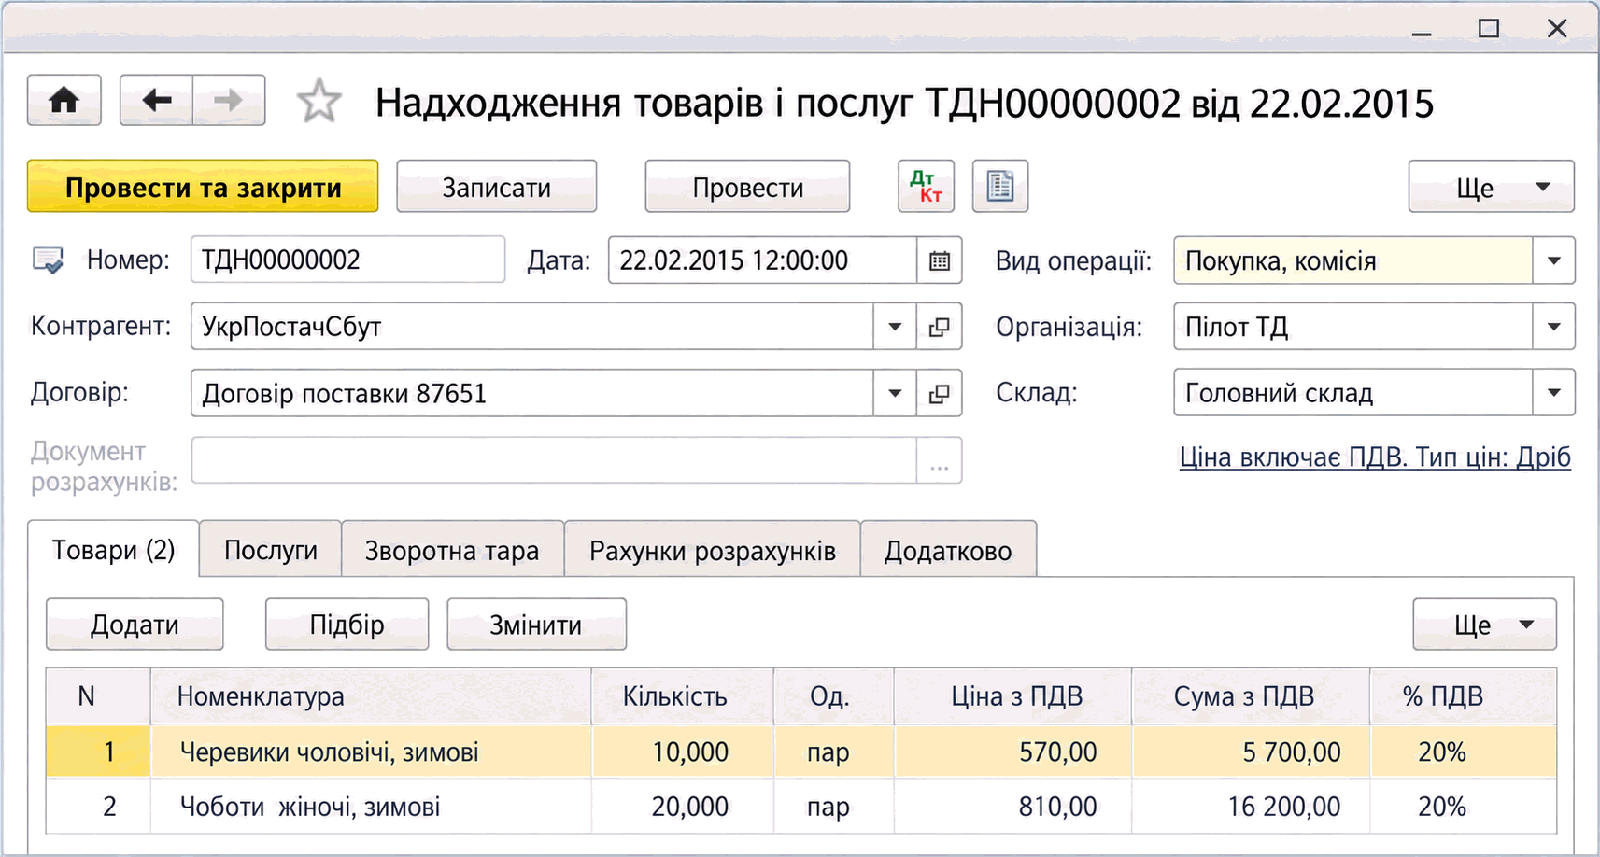
Надходження на склад матеріалів, призначених для виробництва, відображається документами Надходження товарів і послуг (меню Купівлі — Купівлі — Надходження товарів і послуг) та Авансовий звіт (меню Банк і каса — Каса — Авансові звіти). Надходження матеріалів відображається аналогічно надходженню товарів.
Матеріали, покупні напівфабрикати та інші види запасів, що надійшли на склад, зазначаються в документах на закладці Товари. Як рахунок обліку матеріалів зазначається субрахунок рахунку 20 Виробничі запаси.
Для аналітичного обліку виробничих запасів використовується довідник Номенклатура.
Передача матеріалів у виробництво
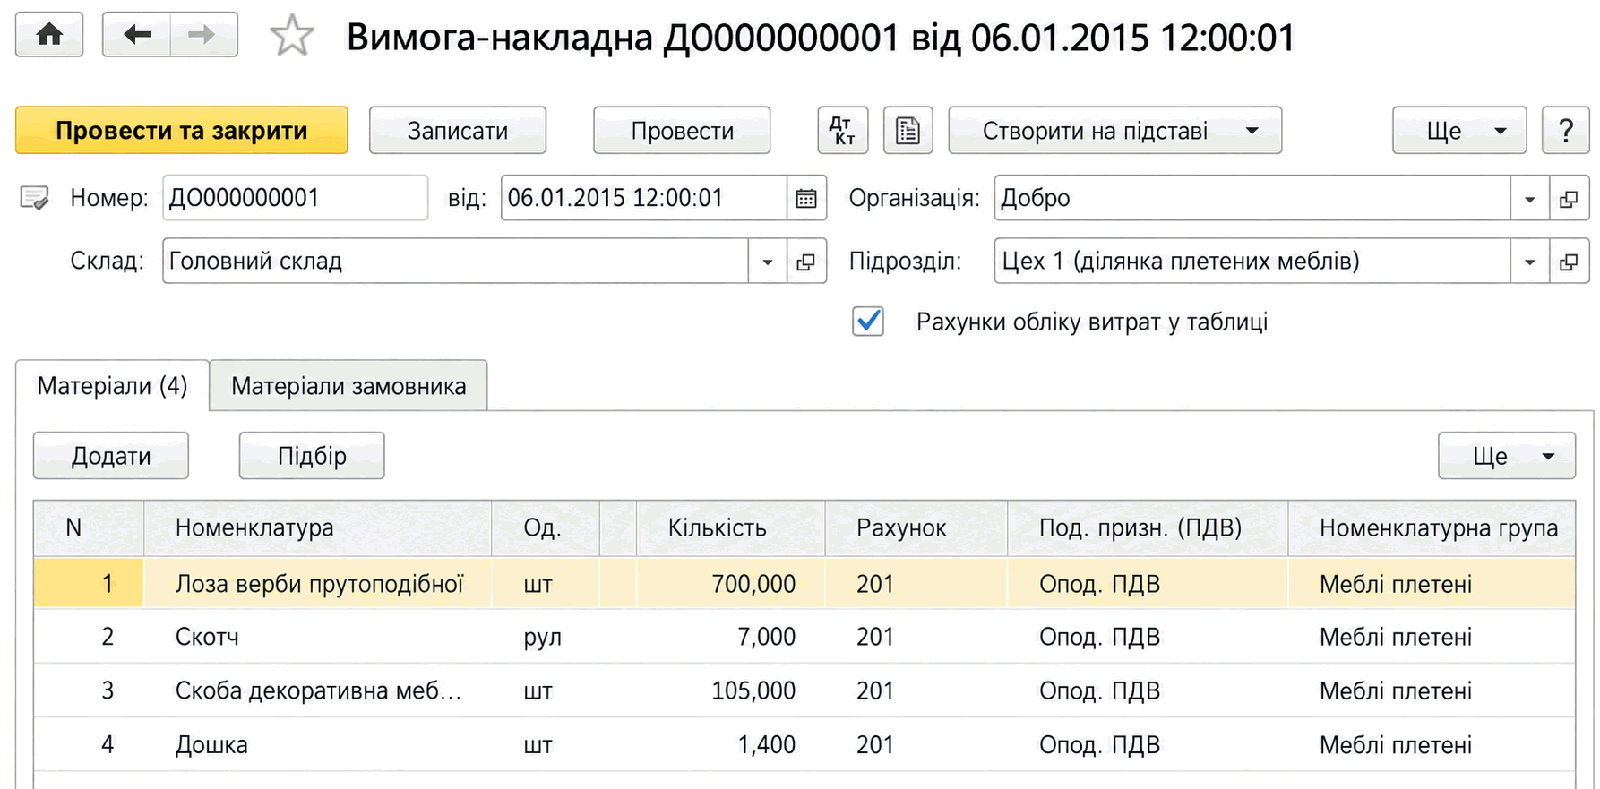
Передача матеріалів і напівфабрикатів у виробництво відображається документом Вимога-накладна (меню Виробництво — Випуск продукції — Вимога-накладна).
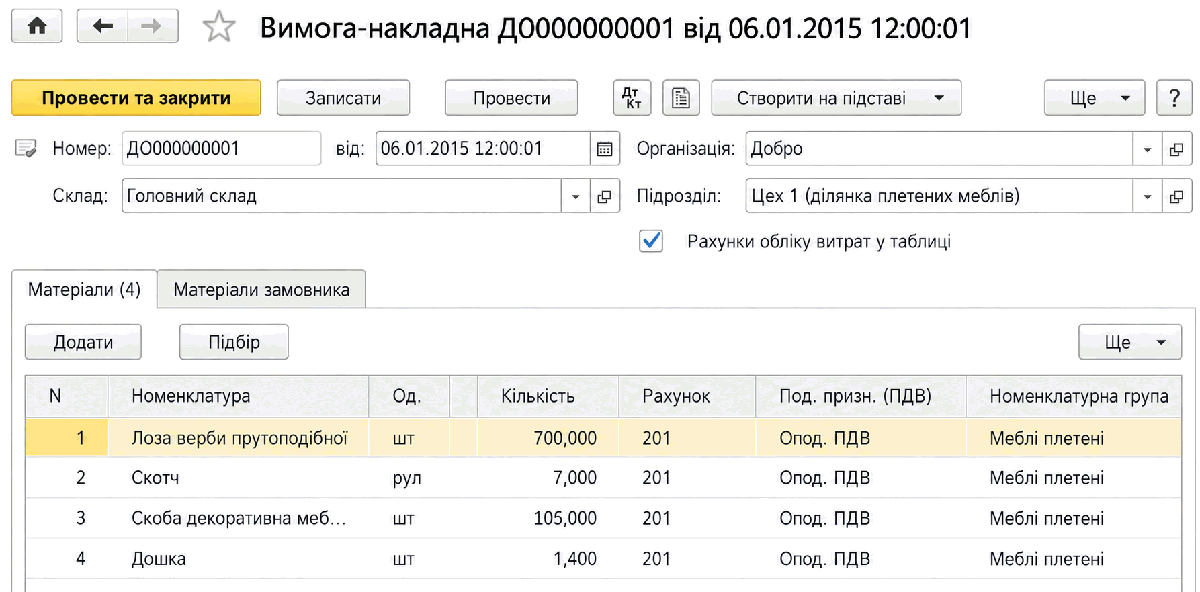
У шапці документа зазначається склад, з якого списуються матеріали у виробництво.
На закладці Матеріали перелічуються передані у виробництво матеріали й напівфабрикати, їх кількість і рахунки бухгалтерського обліку, на яких обліковуються матеріали, що списуються.
На закладці Рахунок витрат зазначається рахунок обліку витрат та об’єкти аналітичного обліку.
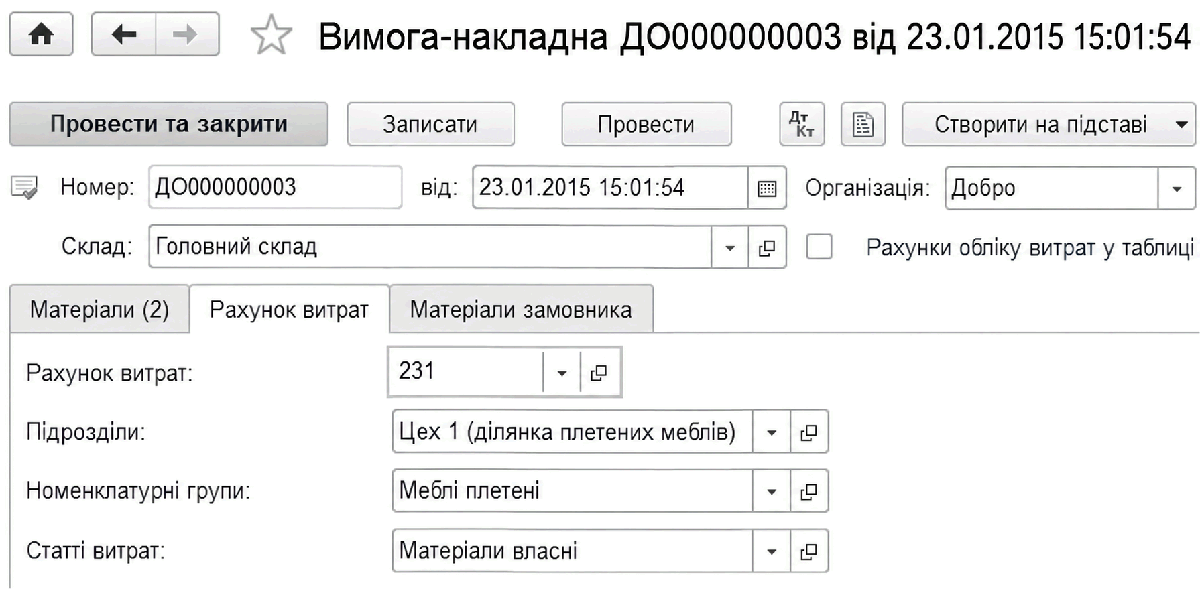
Якщо як рахунок обліку витрат зазначено рахунок обліку виробництва, об’єктами аналітичного обліку будуть:
- підрозділ;
- номенклатурна група;
- статті витрат — елемент однойменного довідника Статті витрат, що використовується для зберігання переліку статей витрат, розподілених за видом витрат; довідник доступний з меню Довідники — Доходи і витрати — Статті витрат.
Зауваження. Якщо у формі документа Вимога-накладна встановити прапор Рахунки обліку витрат у таблиці, рахунки витрат зазначаються на закладці Матеріали. У такому разі закладка Рахунок витрат не відображається.
Податкове призначення матеріалу на складі має збігатися з податковим призначенням номенклатурної групи, на яку він списується. У разі розбіжності перед списанням потрібно ввести документ Зміна податкового призначення запасів.
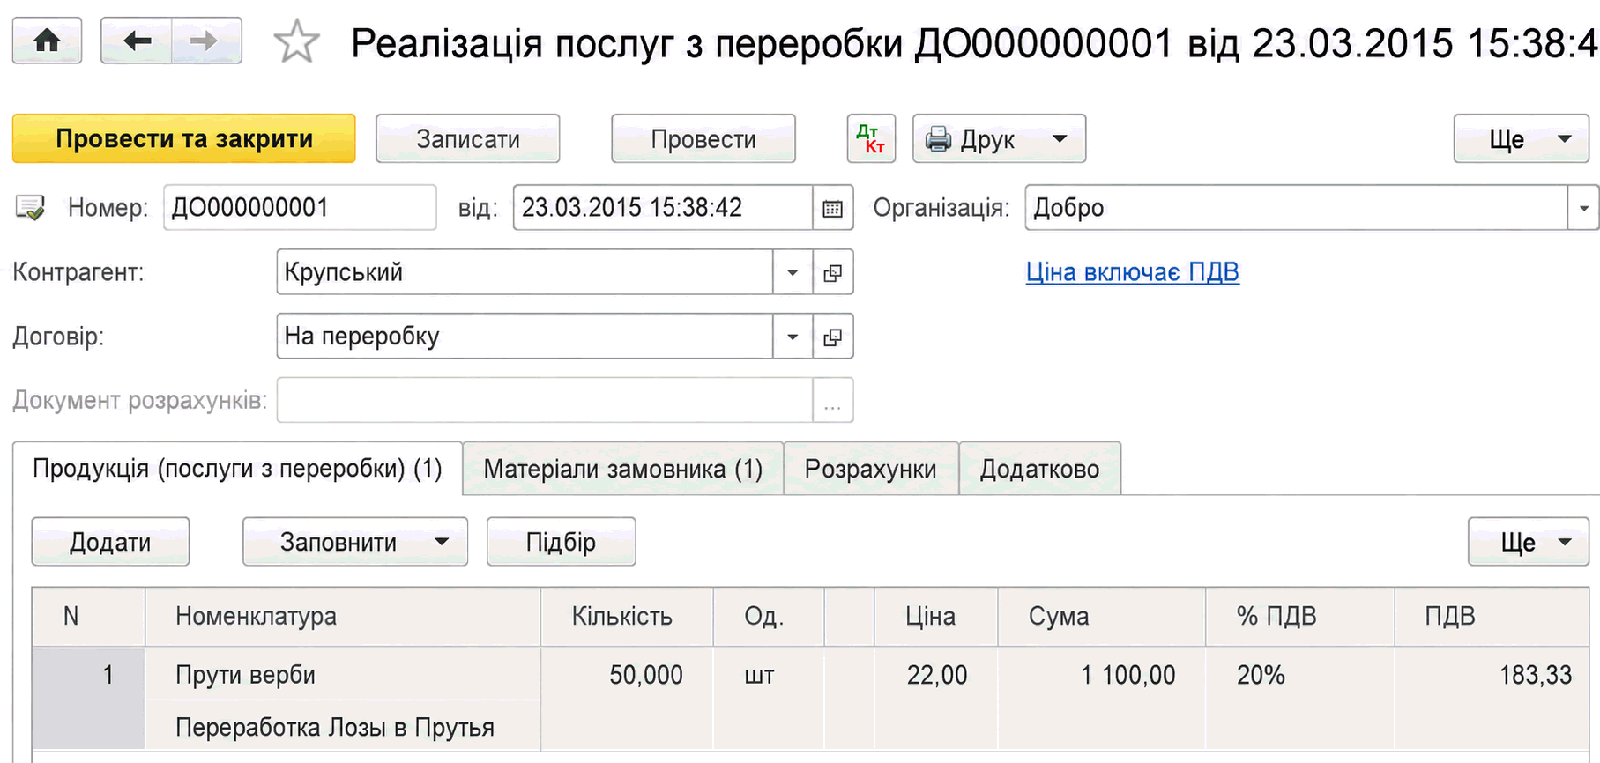
- Закладка Матеріали замовника заповнюється під час переробки давальницької сировини.
Визнання витрат, пов’язаних із наданням послуг сторонніми організаціями
Витрати на послуги, надані сторонніми організаціями, включаються до складу виробничих витрат за допомогою документів Надходження товарів і послуг (меню Купівлі — Купівлі — Надходження товарів і послуг) та Авансовий звіт (меню Банк і каса — Каса — Авансові звіти).