Комплектація номенклатури
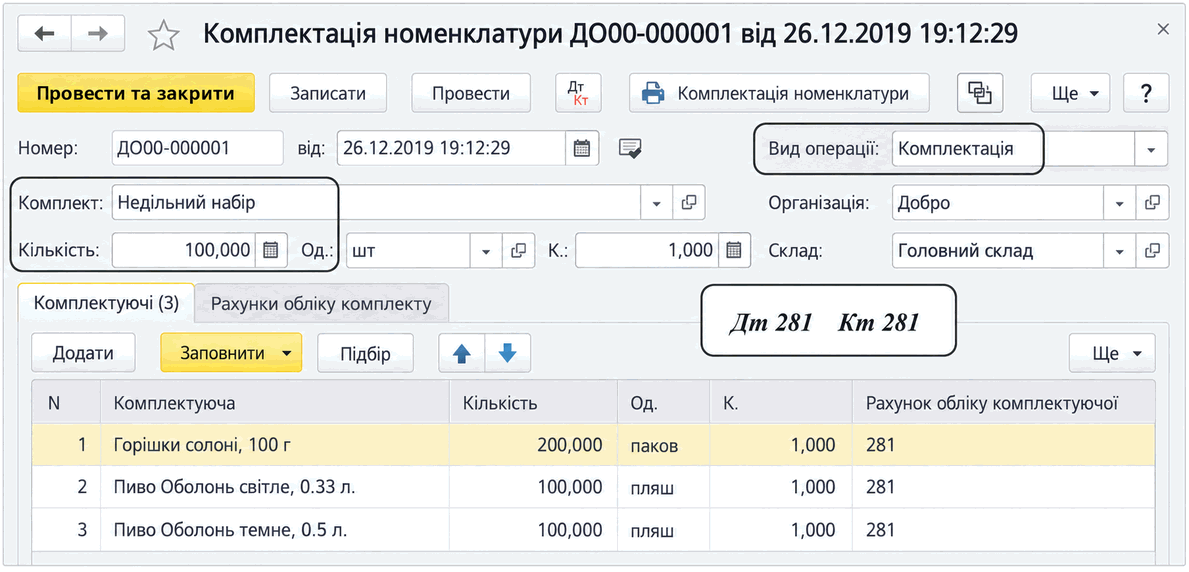
Документ «Комплектація номенклатури» призначений для складання та розукомплектації запасів, а також ліквідації пересортиці. Описано заповнення комплектуючих, використання специфікацій і розподіл вартості.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Документ «Комплектація номенклатури» призначений для складання та розукомплектації запасів, а також ліквідації пересортиці. Описано заповнення комплектуючих, використання специфікацій і розподіл вартості.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиУ редакції 1.2 типової конфігурації "Бухгалтерія для України" є можливість відображення в обліку операцій комплектації (розукомплектації) номенклатури. Під комплектацією (розукомплектацією) мається на увазі зміна кількісно - номенклатурного складу ТМЦ за умови збереження вартісної оцінки, тобто вартість комплекту дорівнює вартості його складових і навпаки. Додаткові витрати, послуги зі складання комплекту та інше до вартості комплекту не включаються.Комплектація номенклатури. Розукомплектація номенклатури
ЧитатиУ конфігурації ведеться облік операцій з комплектації основних засобів. Це операції, які встановлюють взаємне розташування, вкладеність одних об'єктів в інші. Важливо, що операція з комплектації може виконуватися лише над основними засобами, які вже прийняті до управлінського обліку. Як оформлювати операцію комплектації. Коли оформлювати операцію комплектації або розукомплектації
ЧитатиУ типовій конфігурації "Бухгалтерський облік для України" комплектація номенклатури не автоматизована.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ цій темі йдеться про документ "Комплектація номенклатури" та про те, які дії включає процес комплектації і розукомплектації. Ви дізнаєтеся, яка інформація реєструється під час проведення документа за операцією формування комплекту.Комплектація
ЧитатиУ статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.
Читати