Тема публікацій

Строк корисного використання

Статті та довідкові матеріали за цією темою.

26 публікацій
Стаття

Модернізація основних засобів у BAS: облік і контроль

Відрізніть ремонт від поліпшення, змініть вартість основного засобу й перевірте амортизацію на трьох навчальних ситуаціях. Рішення: матриця «ремонт чи поліпшення». Три схожі ситуації: які факти змінюють висновок. Документи: де закінчується технічний факт і починається бухгалтерське рішення. Відображення в BAS: послідовність без універсальних назв кнопок. Числовий кейс: від нової вартості до амортизації. Нормативна й податкова межа станом на 26 вересня 2026 року. Контроль: картка ОЗ, проведення, ОСВ і наступний місяць. Помилки та відновлення сліду рішення. Висновок

Читати
Матеріал

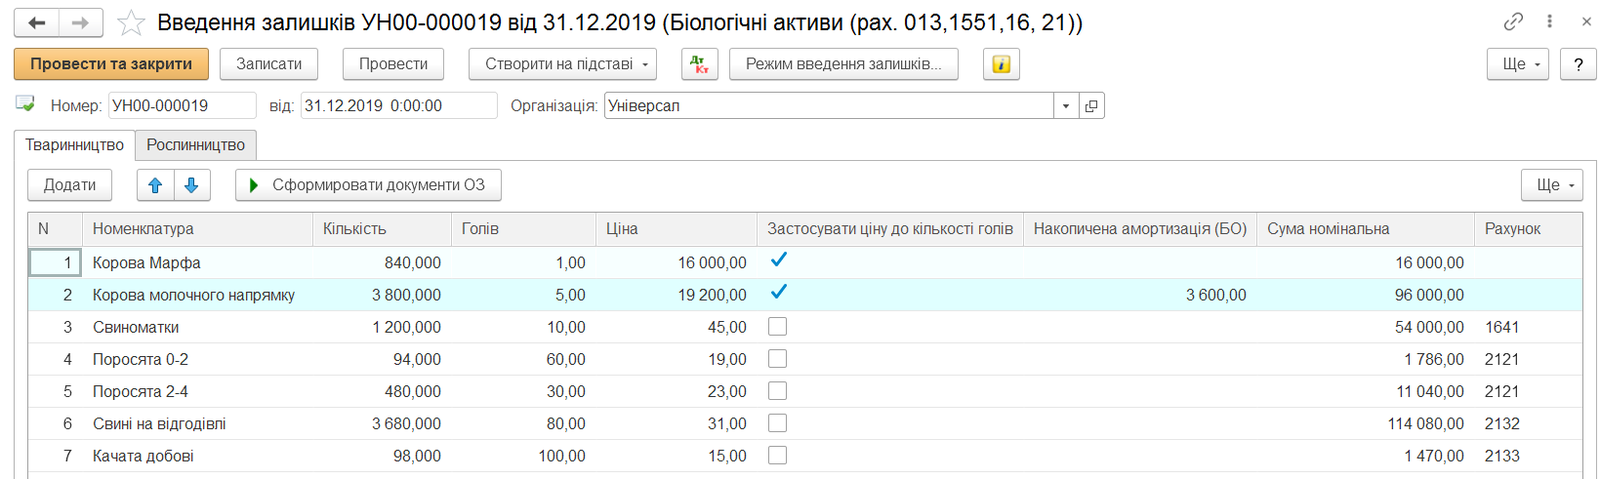
Введення початкових залишків

Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.

Читати
Матеріал

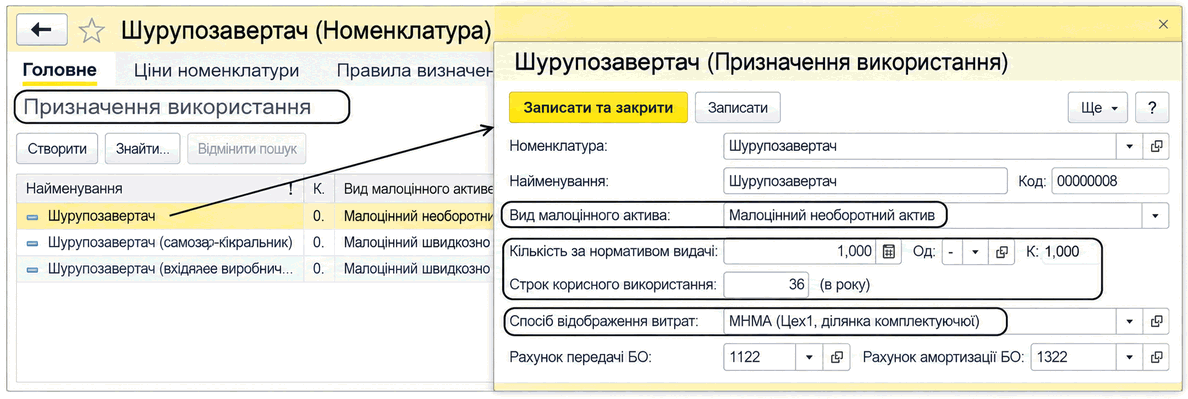
Принципи обліку малоцінних активів

Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік

Читати
Стаття

Внесок до статутного капіталу в BAS: два практичні кейси

Порівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю

Читати
Матеріал

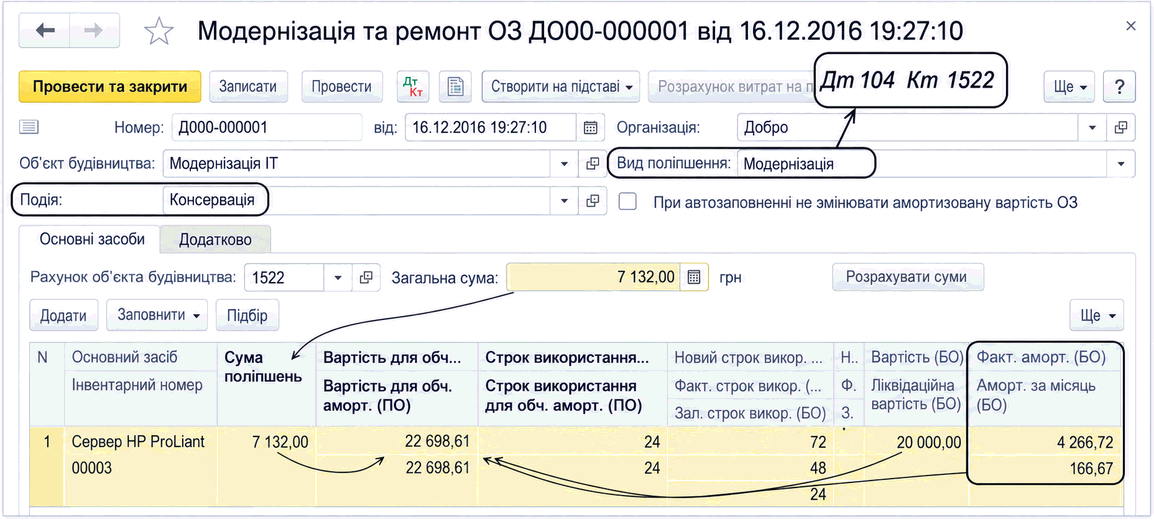
Модернізація і ремонт ОЗ

Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.

Читати
Стаття

Підготовка до зими 2026/2027: як обліковувати генератор, інвертор і акумулятори на підприємстві

Практичний розбір обліку резервного електроживлення на невеликому підприємстві: як визначити об’єкти основних засобів, сформувати їхню первісну вартість, оформити введення в експлуатацію, нарахувати амортизацію, списати пальне, відрізнити ремонт від поліпшення та без помилок оцінити умови пільгового імпорту енергообладнання.. Спочатку — енергетичний сценарій, потім — облікове рішення. Один об’єкт чи кілька: рішення має відображати спосіб використання. Що входить до первісної вартості. Амортизація і щомісячна ціна автономності. Як підтвердити списання пального. Ремонт, поліпшення і заміна акумуляторів. Імпортна пільга до 2029 року: три перевірки до замовлення. Що найчастіше створює проблеми. Фінальний чек-лист перед зимою

Читати
Стаття

Особливості бухгалтерського обліку платіжних терміналів в Україні

Стаття докладно розглядає, як здійснювати бухгалтерський і податковий облік платіжних терміналів в Україні: їх класифікацію, визначення вартості, амортизацію, особливості відображення у звітності та практичні наслідки для бізнесу.Класифікація та облік платіжних терміналів. Амортизація, обслуговування та відображення у звітності. Податкові особливості та вплив на бізнес-показники

Читати
Матеріал

Основні засоби

<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Списання з експлуатації малоцінки із закінченим строком корисного використання

У типовій конфігурації реалізовано механізм, що дає змогу оформити списання малоцінних активів (малоцінних швидкозношуваних предметів, малоцінних необоротних активів, бібліотечних фондів), у яких закінчився строк корисного використання.

Читати
Матеріал

Методика нарахування амортизації необоротних активів методом прискореного зменшення залишкової вартості

У цій статті розглянуто методику налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п. 26 НП(С)БО 7.

Читати
Записатися телефоном