Тема публікацій

Субрахунок

Статті та довідкові матеріали за цією темою.

53 публікацій
Матеріал

Бухгалтерський облік доходів

У цьому розділі розглядається облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем.Класифікація та рахунки обліку доходів. Аналітичний облік доходів. Облік доходів майбутніх періодів

Читати
Матеріал

Фінансовий результат

Визначення фінансового результату діяльності підприємства в типовій конфігурації автоматизовано та здійснюється шляхом закриття (згортання) доходів і витрат. Для узагальнення інформації про фінансові результати використовується рахунок 79. Аналітичний облік на цьому рахунку не ведеться, а для класифікації фінансових результатів згідно з НП(С)БО-15 використовуються субрахунки рахунку 79:

Читати
Матеріал

План рахунків

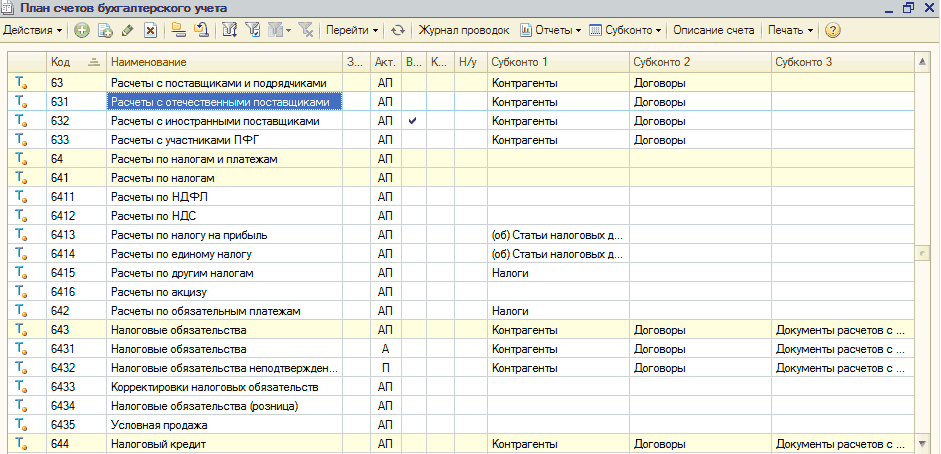
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Методика додавання субрахунків для рахунків взаєморозрахунків

Внесення додаткових субрахунків для ведення взаєморозрахунків може знадобитися у разі потреби розділити борги контрагентів на певні групи (наприклад, виділити борги за відвантажені товари та надані послуги).

Читати
Стаття

Проблеми обліку торгової націнки.

Торгова націнка — це різниця між продажною та купівельною (первісною) вартістю товару, тобто між вартістю товару за ціною продажу та його собівартістю. Сума торгової націнки повинна забезпечити покриття витрат торговельного підприємства на реалізацію товару, сплату податкового зобов'язання з ПДВ і отримання певної суми прибутку.

Читати
Записатися телефоном