Списання грошових коштів
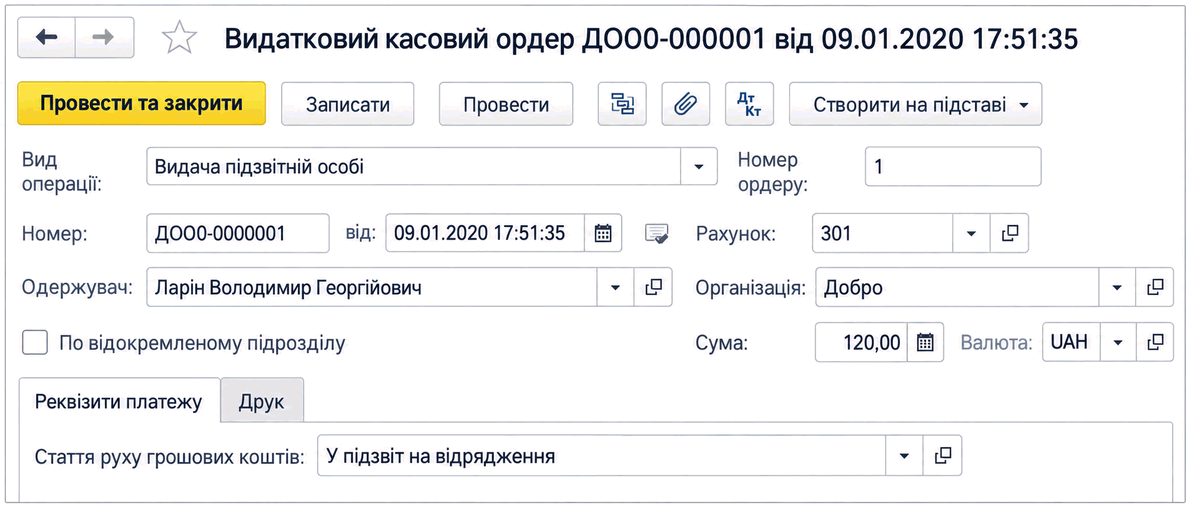
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиКласи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиПорядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
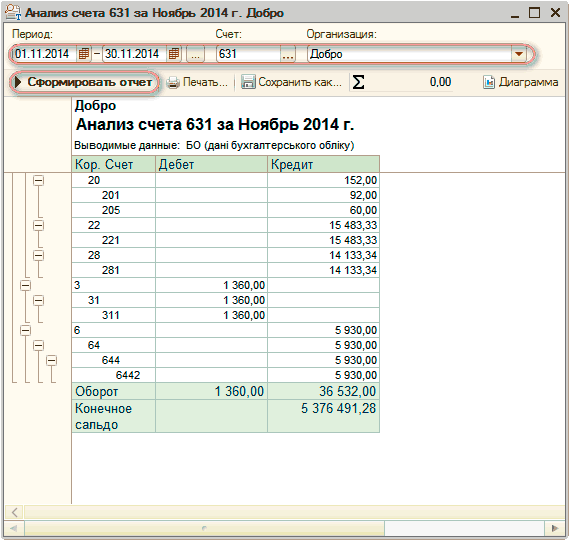
ЧитатиЦей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
ЧитатиЦей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
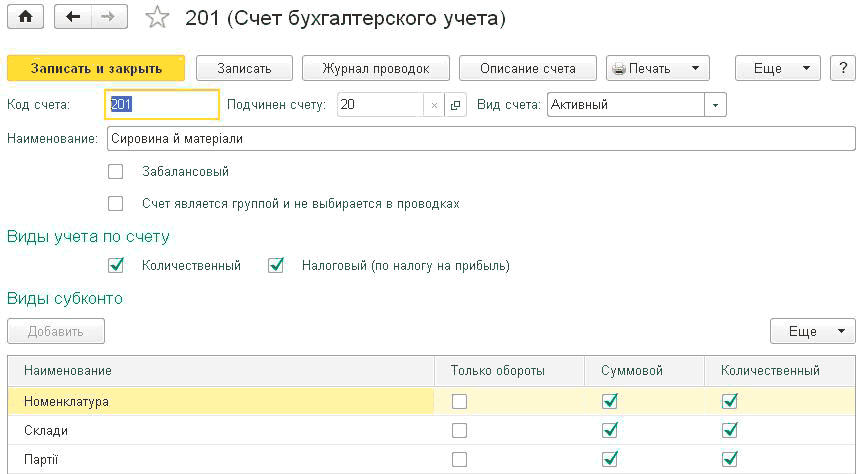
ЧитатиКонфігурація "Бухгалтерія підприємства для України" містить план рахунків бухгалтерського обліку.План рахунків бухгалтерського обліку. Види субконто
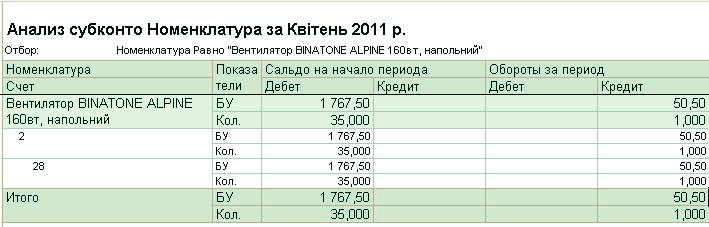
ЧитатиЗвіт "Аналіз субконто" показує початкове та кінцеве сальдо, а також обороти за період за рахунками, що мають вибраний вид субконто та вибране значення субконто (якщо значення було вибрано).
ЧитатиУ бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиДокумент "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.
ЧитатиФорму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи
ЧитатиНаведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
Читати