Внутрішньофірмовий складський облік
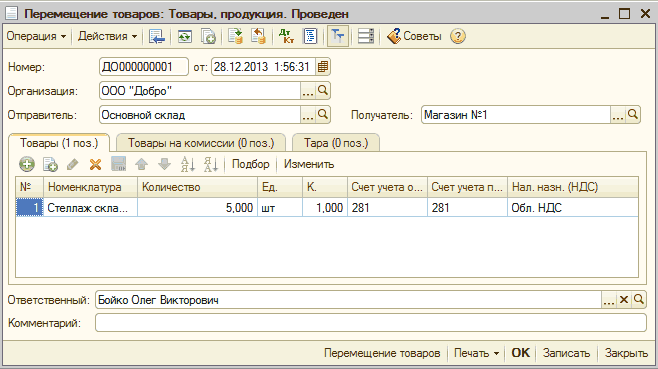
У цій главі йтиметься про інвентаризацію та переміщення матеріальних цінностей. Ви вивчите документ "Переміщення товарів" і принципи роботи з ним.Переміщення. Комплектація
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У цій главі йтиметься про інвентаризацію та переміщення матеріальних цінностей. Ви вивчите документ "Переміщення товарів" і принципи роботи з ним.Переміщення. Комплектація
ЧитатиЦим документом користуються, маючи "складну" схему обліку ПДВ. Його необхідно проводити після реєстрації податкових накладних у базі.
ЧитатиУ цьому розділі розглядається тема знижок і націнок, а також тема реалізації та надання послуг. Тут представлено, які знижки мають бути, якого розміру, яку робити націнку тощо.Реалізація за схемою. Надання послуг
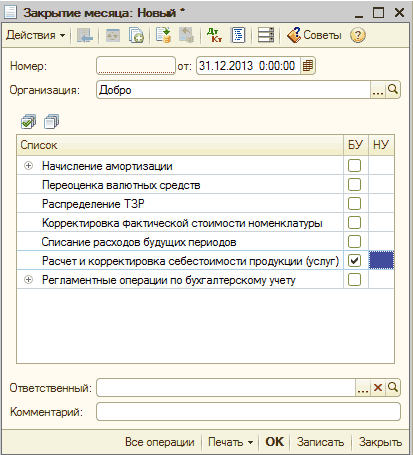
ЧитатиОстанній крок —” розрахунок середньої торгової націнки, а також здійснюється коригування списання собівартості товарів, що були продані за місяць. Для такого розрахунку використовуємо документ "Закриття місяця" (головне меню програми "Операції -> Регламентні операції -" Закриття місяця") з увімкненою дією "Розрахунок торгової націнки за проданими товарами".
ЧитатиЗбільшується час виконання запитів, що звертаються до таблиць підсумків регістрів.Проблема. Причина. Рішення
ЧитатиДія «Формування залишку незавершеного виробництва» необхідна для відображення в податковому обліку приросту-зменшення залишків запасів за незавершеного виробництва.
ЧитатиДля того, щоб здійснити введення залишків за ОЗ, необхідно вибрати відповідний рахунок обліку та створити новий документ "Введення початкових залишків".
ЧитатиЦей розділ передбачає ознайомлення зі створенням документа та обліком повернення товару. Тут докладно розповідається про документи, що створюються для цієї операції. Також показується, як здійснюється націнка.
ЧитатиЦей розділ допоможе Вам розібратися з переоцінкою, інвентаризацією, оприбуткуванням надлишків, списанням ТМЦ, продажем ТМЦ та розглянете механізм ціноутворення.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД
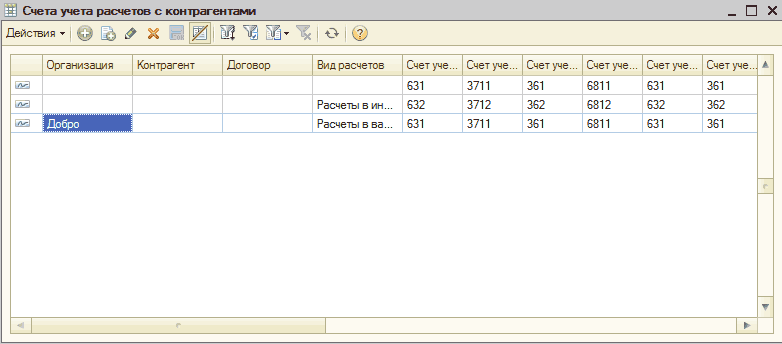
ЧитатиРозрахунки з контрагентами необхідні для розгляду операцій, пов’язаних з оплатою покупок, продажем і відвантаженнями товарів і послуг у розрізі, який формує аванси та заборгованості з оплати й відвантаження.
ЧитатиУ цьому розділі докладно розглядається процес повернення товару на оптовий склад: заповнення документів, пов’язаних із цією операцією, створення необхідних проводок. Усе це також представлено наочно. Другою темою є розрахунки з контрагентами, які охоплюють безліч операцій і проводок.
Читати