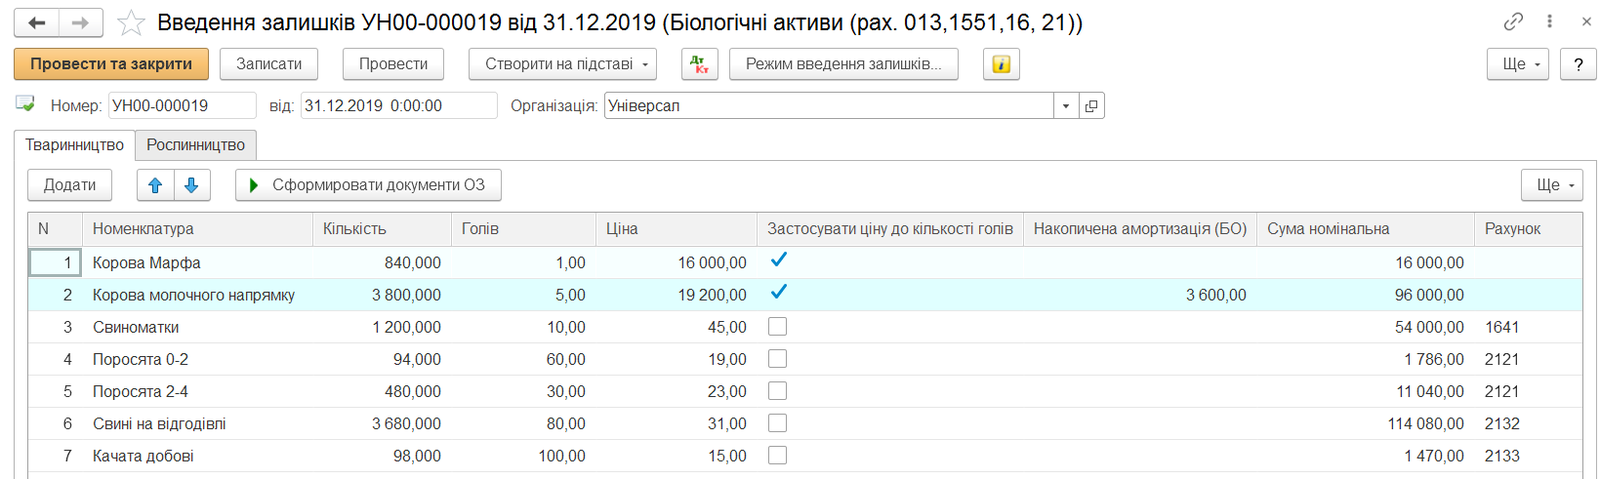
Введення початкових залишків
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
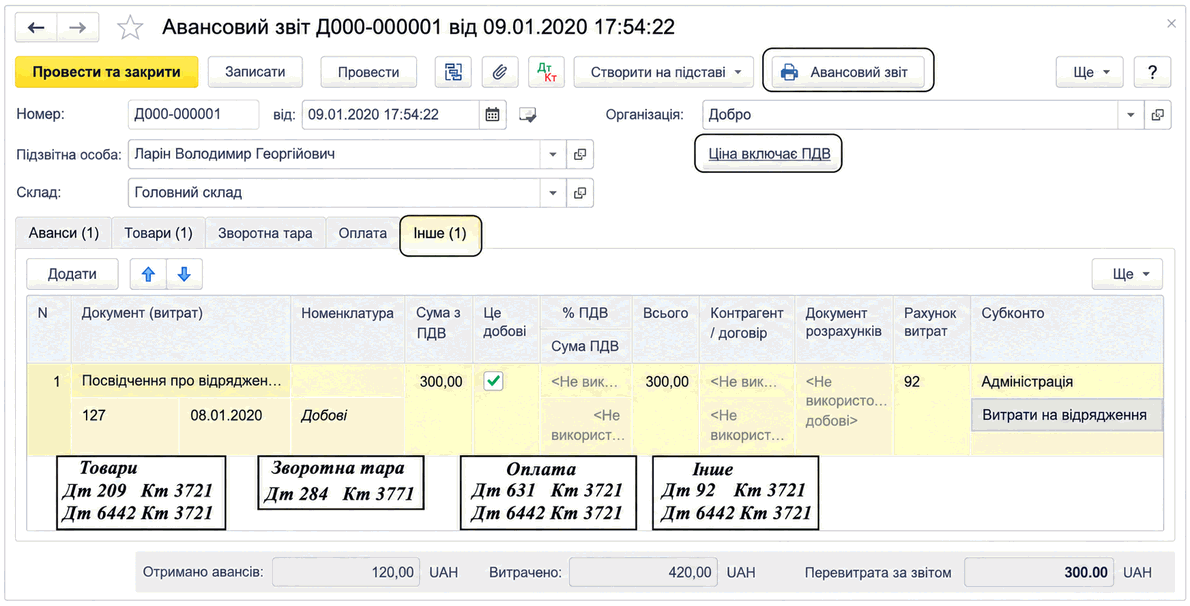
ЧитатиДокумент «Авансовий звіт» призначений для відображення витрат підзвітної особи на товари, зворотну тару, оплату постачальникам та інші господарські потреби. Описано налаштування валюти, заповнення вкладок і формування друкованої форми.
ЧитатиОписано механізм обліку розрахунків із підзвітними особами на субрахунках рахунку 372 та правила визначення валюти підзвіту залежно від першого документа в ланцюжку подій.
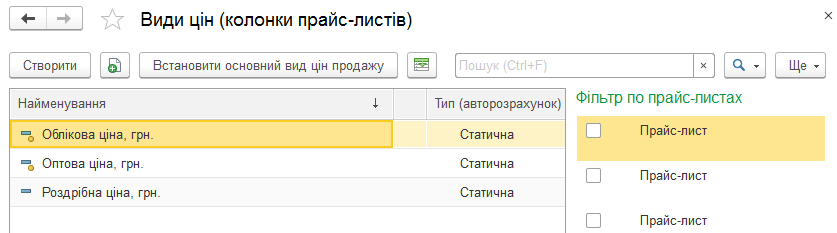
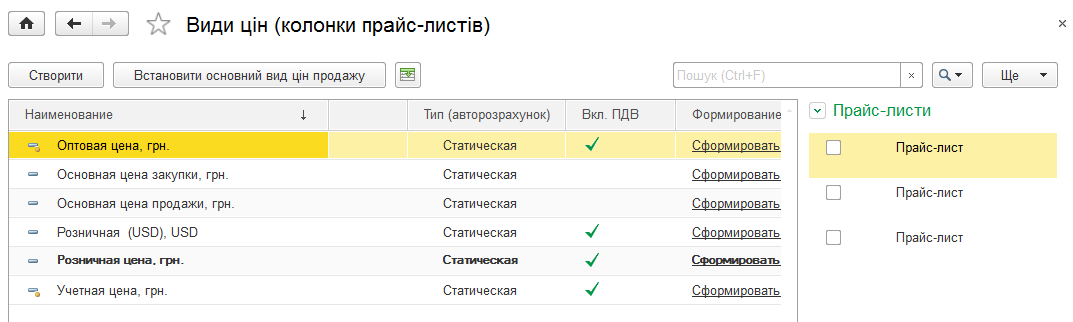
ЧитатиОписано налаштування довідника видів цін у BAS Малий бізнес, способи їх розрахунку, формат відображення та автоматичну актуалізацію динамічних цін.
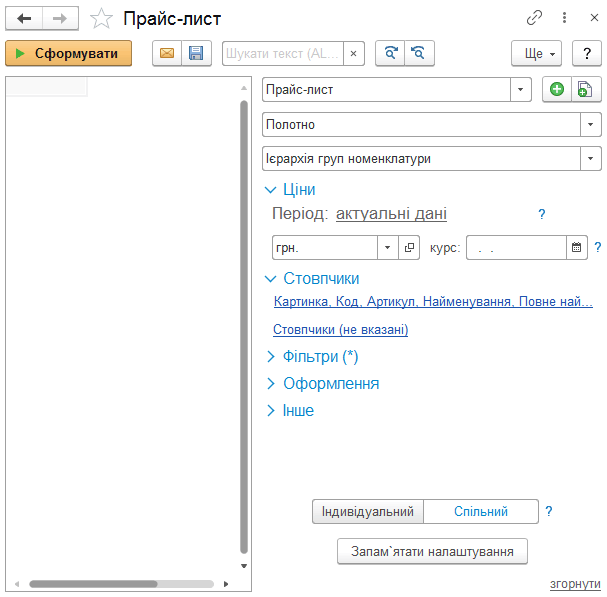
ЧитатиОписано формування та налаштування прайс-листів у BAS Малий бізнес: види подання, групування, фільтри, оформлення, параметри доступу й збереження.
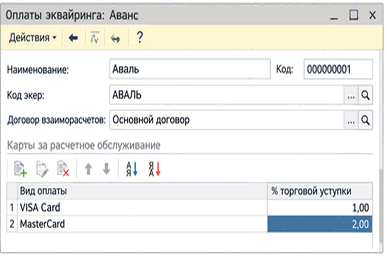
ЧитатиОписано заповнення видів оплати для чеків ККМ, налаштування еквайрингу та банківських кредитів. Наведено особливості оформлення надходження товарів до НТТ і розрахунку роздрібних цін.. За темою
ЧитатиОписано налаштування видів цін номенклатури, способи їх розрахунку та формати відображення в прайс-листах. Розглянуто динамічні ціни за відсотком і формулою, а також автоматичну актуалізацію цін.
Читати<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
ЧитатиДля формування податкової накладної з типом причини невидачі - 12, на вкладці "Додатково" заповнюється прапорець "Продаж нижче звичайної ціни (собівартості, бал. вартості ОЗ" і в полі "Тип причини (01, 12, 15,16)", що з'явилося, вибирається тип причини.
ЧитатиУ типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).
ЧитатиУ типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
Читати