Звіт про витрати
Документ «Авансовий звіт» призначений для відображення витрат підзвітної особи на товари, зворотну тару, оплату постачальникам та інші господарські потреби. Описано налаштування валюти, заповнення вкладок і формування друкованої форми.
Доступ до документа Авансовий звіт є в розділі Банк і каса, група Каса.
Документ Авансовий звіт
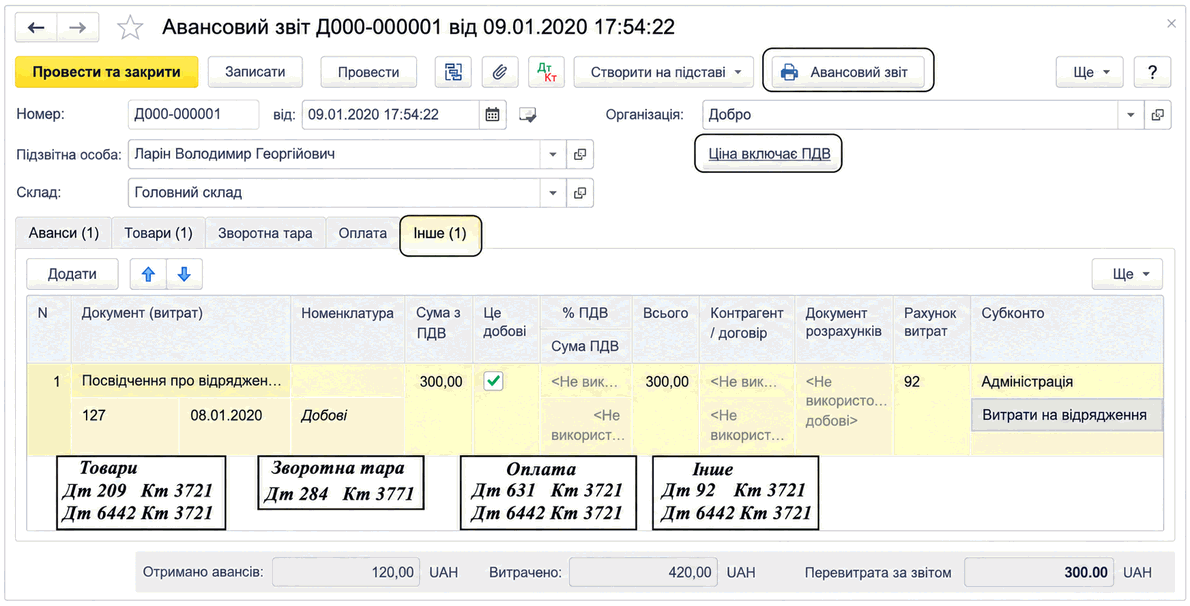
Валюта документа визначається у формі Ціна і валюта, що відкривається за посиланням Ціна включає ПДВ або Ціна не включає ПДВ. Якщо було видано аванс, валюта звіту має збігатися з валютою авансу.
У шапці документа зазначаються Підзвітна особа та Склад для оприбуткування запасів.
У прикладному рішенні передбачено відображення таких видів витрат підзвітних сум:
- Закупівля запасів — зазначається на вкладці Товари.
- Отримання від постачальника тари на умовах повернення — зазначається на вкладці Зворотна тара.
- Оплата постачальнику за товари, роботи, послуги — зазначається на вкладці Оплата.
- Інші витрати господарської діяльності, зокрема на відрядження, — зазначаються на вкладці Інше.
Дані, зазначені в табличній частині Аванси, впливають лише на формування друкованої форми звіту. Платіжні документи та суми, зазначені тут, відображатимуться в рядку Отримано. Якщо ж не зазначити посилання на платіжний
документ у разі, коли кошти були видані авансом, сума авансу відображатиметься в рядку друкованої форми Залишок попереднього авансу.
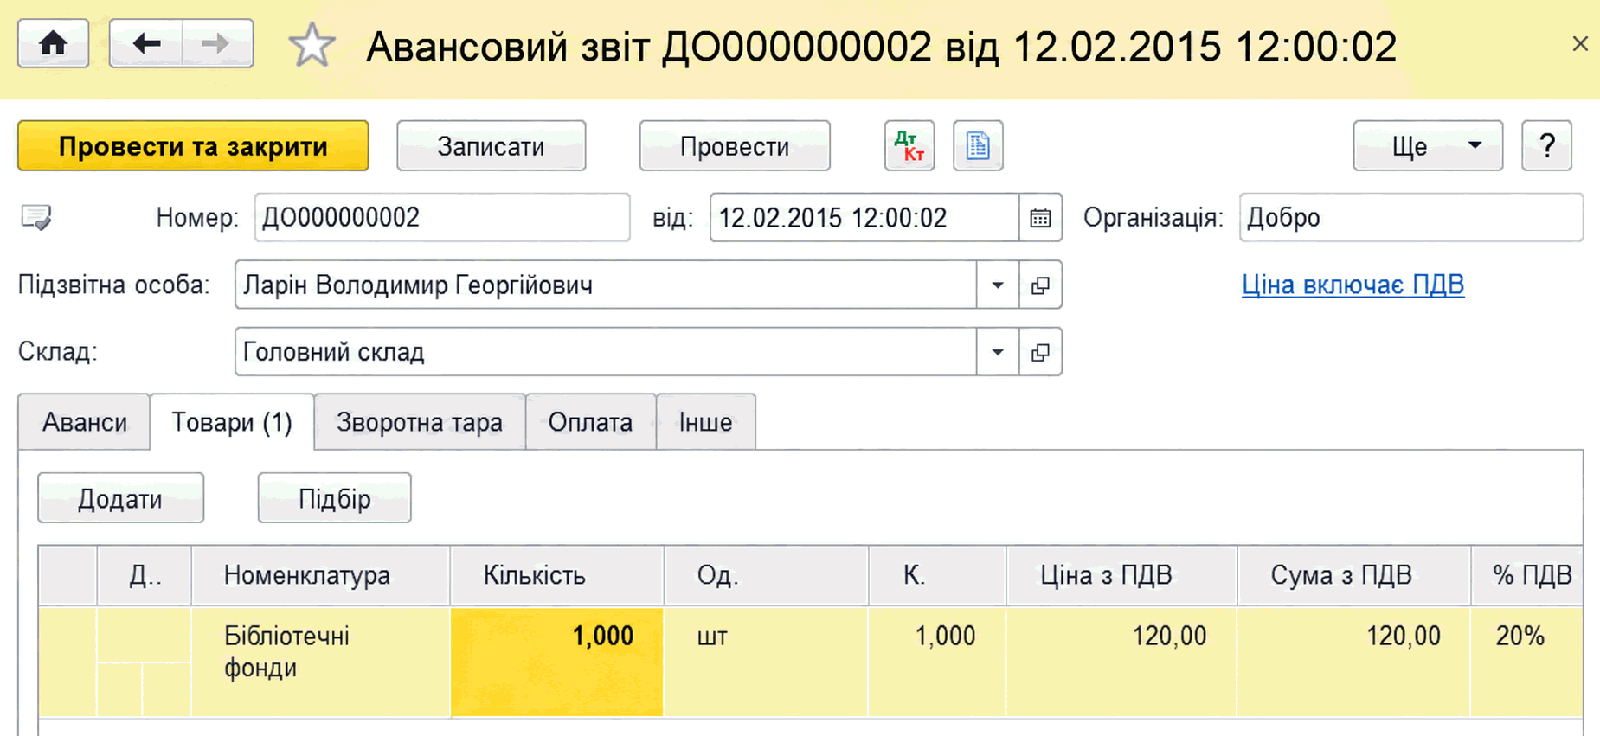
Інформація про матеріальні активи, закуплені підзвітною особою, фіксується в табличній частині Товари. За даними цієї табличної частини формуються проводки за дебетом рахунку ТМЦ, зазначеного в документі, та за кредитом субрахунку рахунку 372 (рахунок розрахунків з підзвітними особами). Реквізити Контрагент і Договір (та Документ розрахунків) потрібні для реєстрації очікуваного податкового кредиту з ПДВ. Від імені цього контрагента реєструватиметься отримана податкова накладна. Оприбуткувати матеріальні цінності можна на оптовий склад, а якщо облік у роздрібній торгівлі ведеться за цінами придбання, — також на склад типу Роздрібний магазин. Документ не призначений для оприбуткування на склад типу НТТ.
Інформація про отримання підзвітною особою зворотної тари фіксується в табличній частині Зворотна тара. За даними, зазначеними на цій вкладці, реєструється лише заборгованість перед постачальником, зазначеним у табличній частині. Вартість тари не є витратами підзвітної особи, а проводка формується за дебетом рахунку обліку тари та кредитом рахунку постачальника. Така поведінка пов’язана з тим, що операції зі зворотною тарою не передбачають оплати.
Витрати підзвітної особи на оплату постачальникам фіксуються в табличній частині Оплата. Під час проведення авансового звіту автоматично коригується сума заборгованості перед постачальником. Якщо відображається авансовий платіж, Авансовий звіт стає новим Документом розрахунків за умови, що розрахунковий документ не є рахунком на оплату.
Такі витрати підзвітної особи, як витрати на відрядження, проїзд, бензин, послуги ксерокопіювання тощо, відображаються в табличній частині Інше.
У разі встановлення в рядку ознаки Це добові (вкладка Інше) немає потреби заповнювати параметри обліку ПДВ: ставку, суму, рахунок обліку. Крім того, можна зазначити період і кількість діб відрядження, установити ознаку закордонного відрядження.
За кнопкою Друк формується друкована форма, затверджена наказом Міністерства доходів і зборів України від 24 грудня 2013 р. № 845 «Про затвердження Звіту про використання коштів, виданих на відрядження або під звіт, та Порядку його складання».