Описано заповнення відомості в банк у межах зарплатного проекту та відомості перерахувань на довільні рахунки. Розглянуто відбір співробітників, номери рахунків і формування списку зарплати для банку.. Відомість перерахувань на рахунки (довільні рахунки)
Контрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
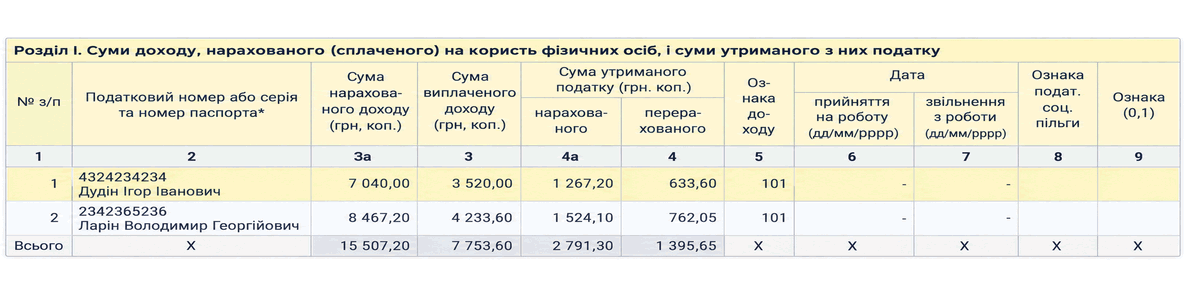
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
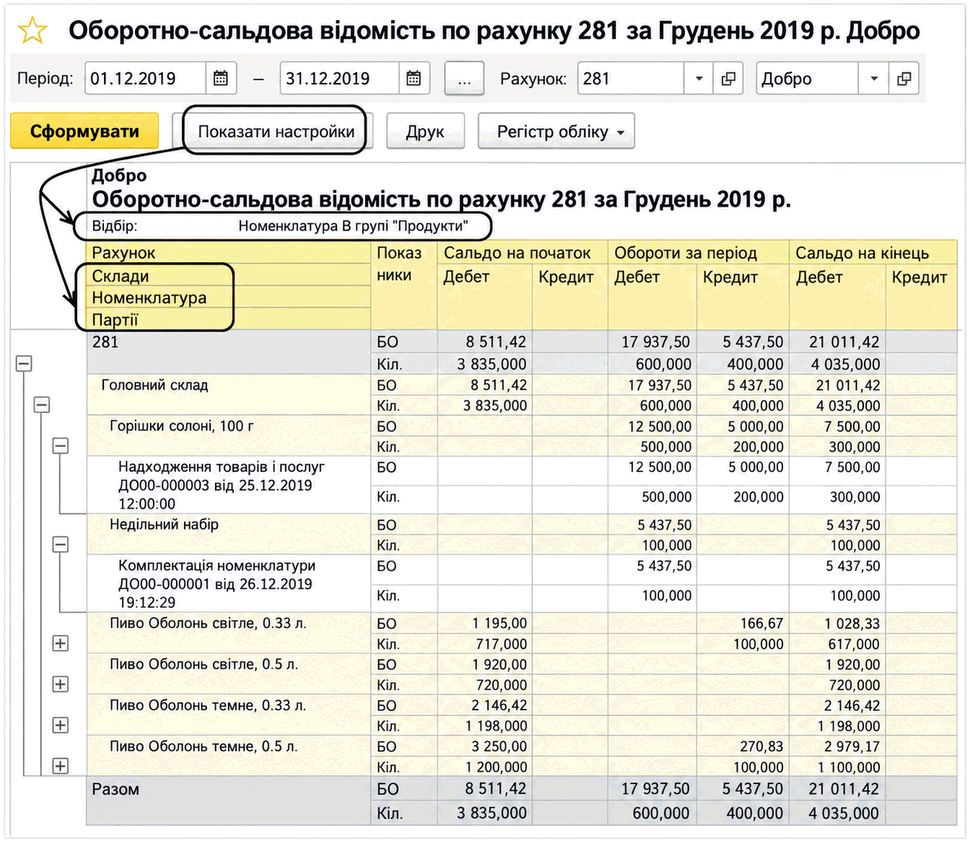
Описано використання стандартних звітів для аналізу запасів: оборотно-сальдової відомості по рахунку та картки рахунку. Наведено налаштування відборів, групувань і показників, а також особливості сумового обліку за складами.
Якщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".
Проаналізувати інформацію про надходження та вибуття товарів у розрізі серійних номерів можна за допомогою стандартних звітів зі складського обліку, наприклад, "Аналіз доступності товарів на складах" або "Відомість за товарами організацій". У налаштуваннях звіту в угрупованні рядків потрібно додати поле "Серія номенклатури.Серійний номер".
Цей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
Зазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
Записи бухгалтерського обліку (проводки), а також записи в інших облікових регістрах, що автоматично вносяться до інформаційної бази під час проведення документа, можна потім переглянути безпосередньо з форми документа —” для цього слід скористатися кнопкою "Дт/Кт" на командній панелі форми документа.
Детальніше про додаткові можливості звітів для користувачів конфігурації "Бухгалтерія для України" (редакція 1.2) описано у статті "Звіти з розрахунку зарплати".