Собівартість товарних запасів
Звіт показує загальну собівартість товарних запасів по всіх складах у валюті управлінського обліку. Дані виводяться діаграмами з можливістю порівняння періодів і розшифрування за партіями товарів.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Звіт показує загальну собівартість товарних запасів по всіх складах у валюті управлінського обліку. Дані виводяться діаграмами з можливістю порівняння періодів і розшифрування за партіями товарів.
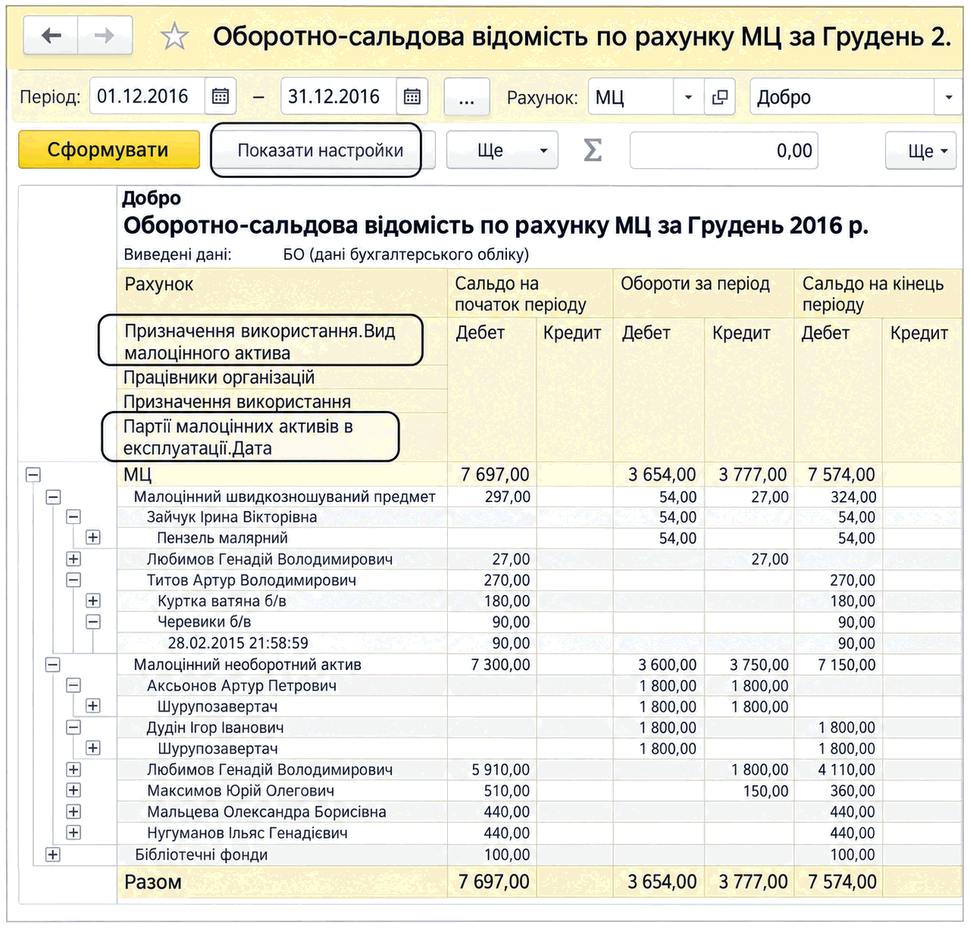
ЧитатиДля аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.
ЧитатиКласи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
ЧитатиОписано заповнення відомості в банк у межах зарплатного проекту та відомості перерахувань на довільні рахунки. Розглянуто відбір співробітників, номери рахунків і формування списку зарплати для банку.. Відомість перерахувань на рахунки (довільні рахунки)
ЧитатиКонтрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
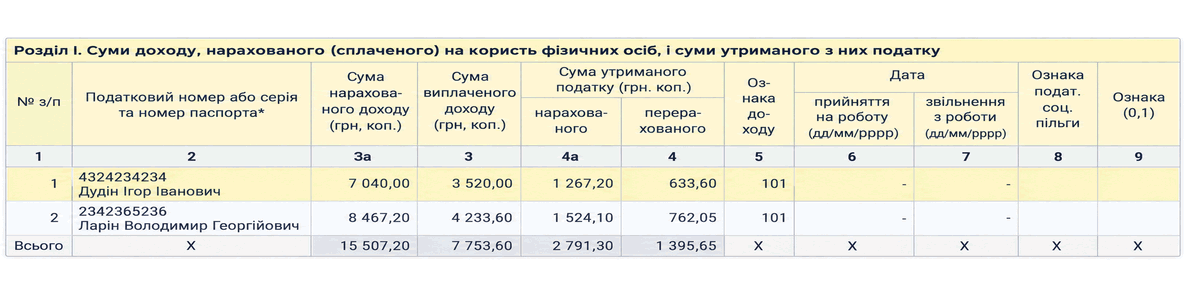
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
ЧитатиЗа обраного режиму витрат "РАУЗ" структуру фактичної собівартості виробів можна побачити за допомогою звіту "Відомість з обліку витрат".
ЧитатиЯкщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".
ЧитатиПроаналізувати інформацію про надходження та вибуття товарів у розрізі серійних номерів можна за допомогою стандартних звітів зі складського обліку, наприклад, "Аналіз доступності товарів на складах" або "Відомість за товарами організацій". У налаштуваннях звіту в угрупованні рядків потрібно додати поле "Серія номенклатури.Серійний номер".
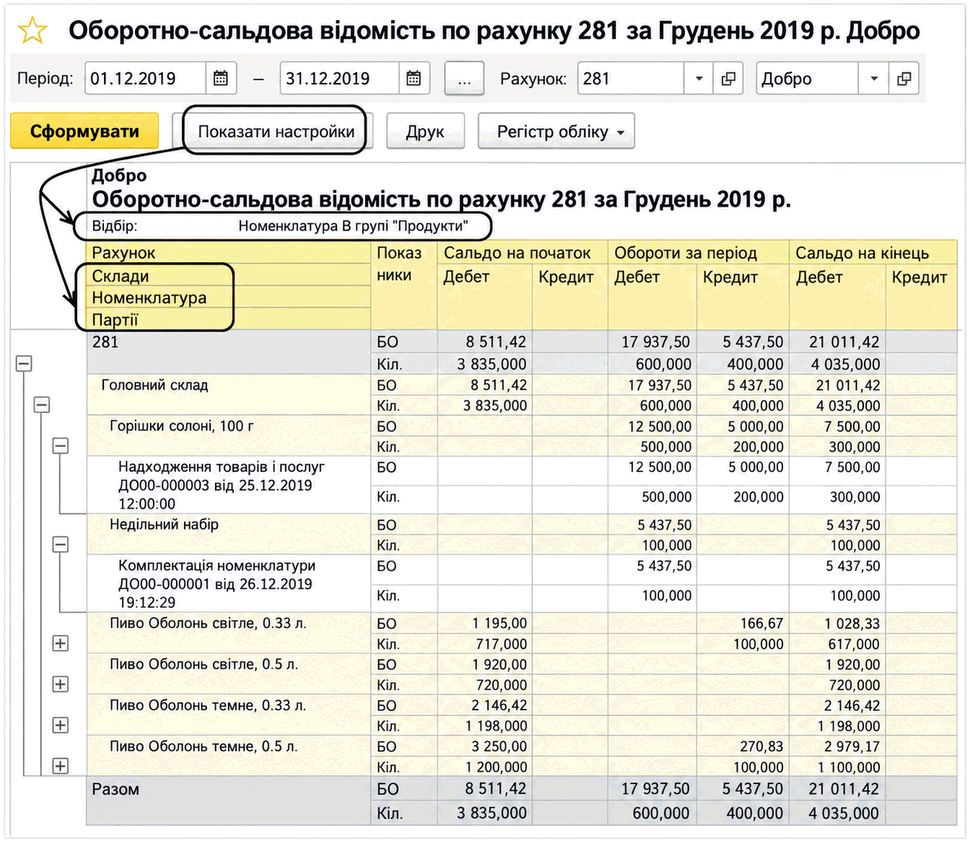
ЧитатиЦей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
ЧитатиЦей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
Читати