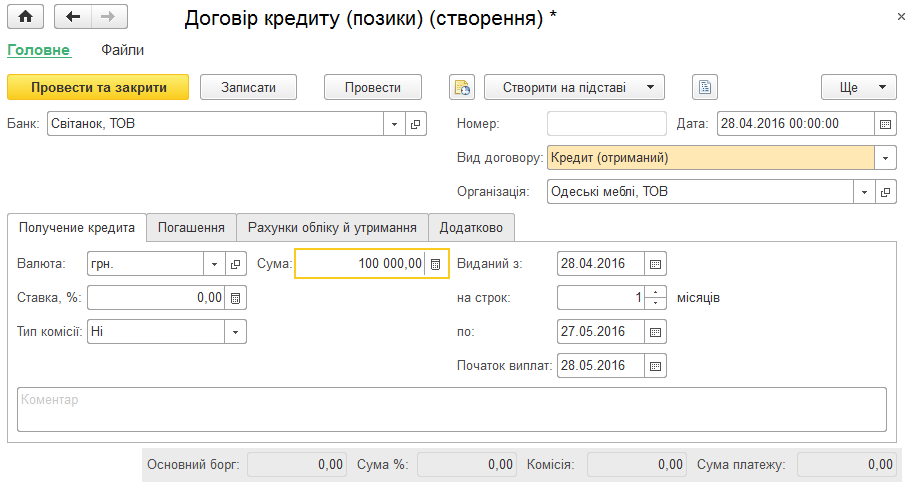
Отримані кредити й позики, видані співробітникам
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
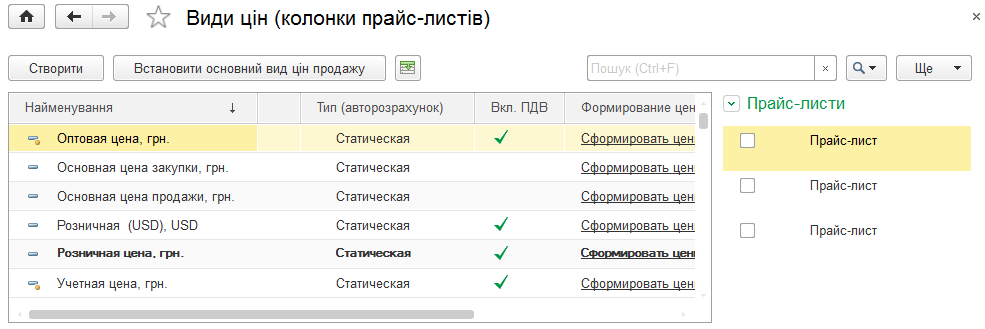
ЧитатиОписано зберігання та використання цін постачальників і конкурентів, друк прайс-листа контрагента та налаштування способів розрахунку власних цін підприємства.
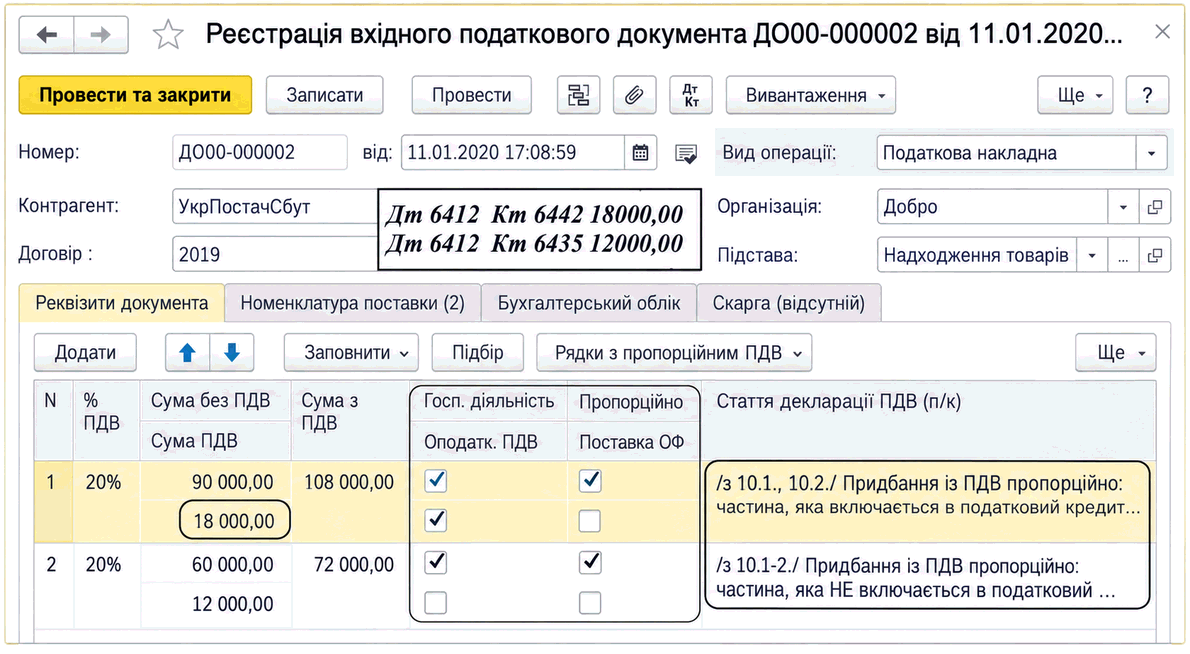
ЧитатиОписано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиОписано зберігання та використання цін постачальників і конкурентів, друк прайс-листа контрагента та налаштування способів розрахунку власних цін підприємства.
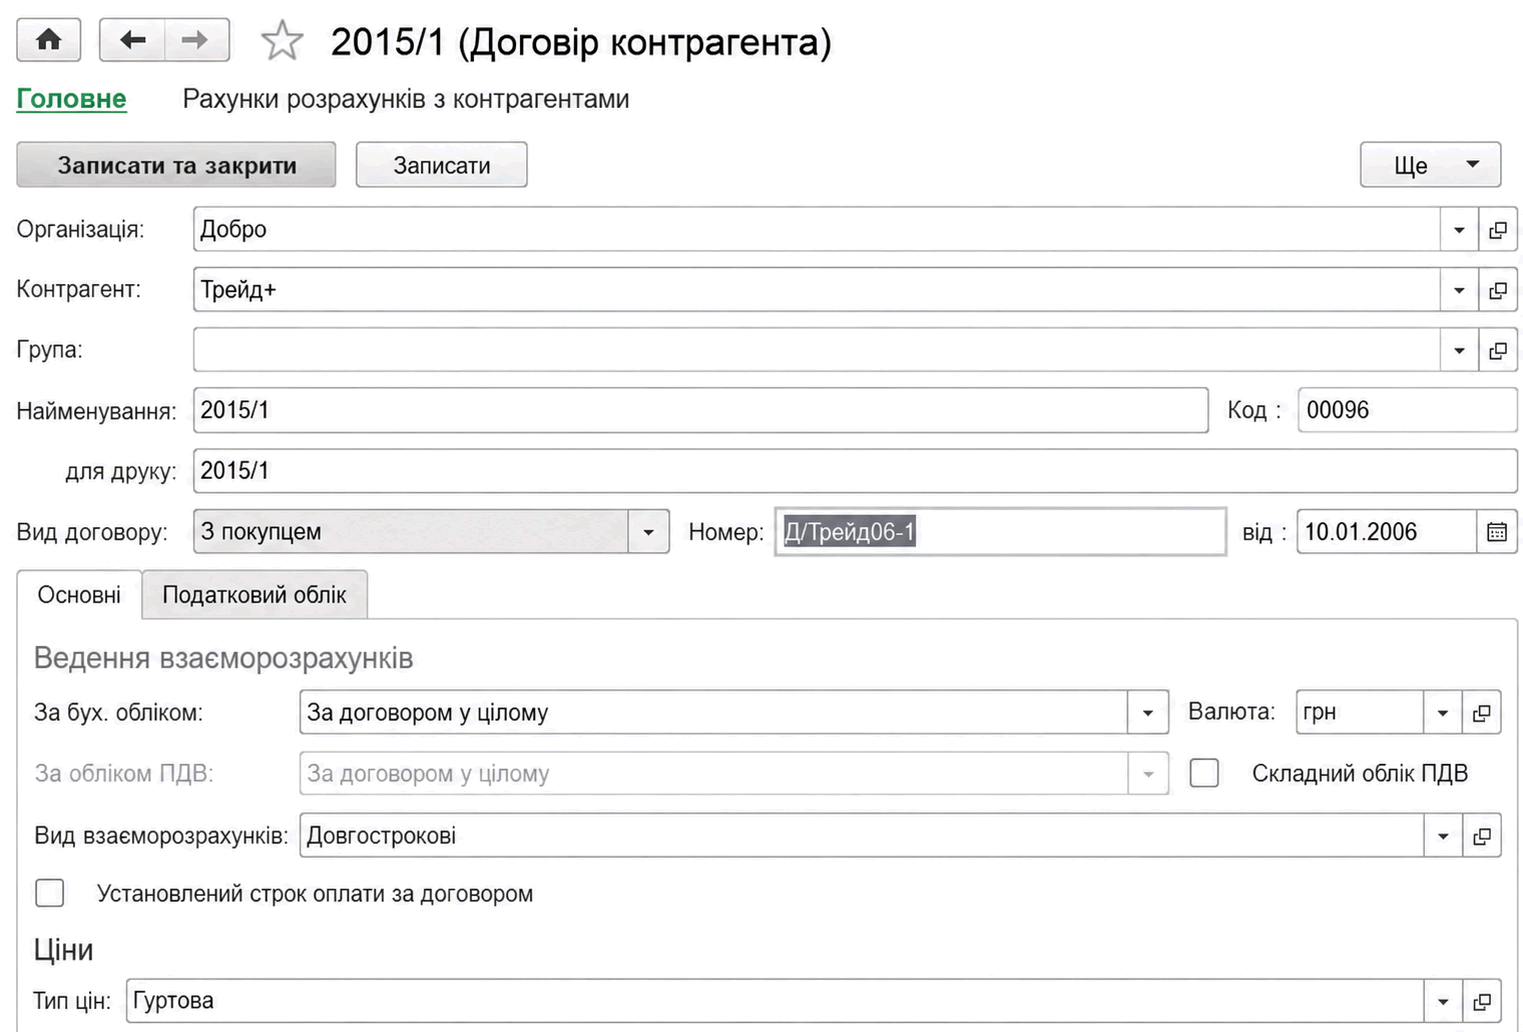
ЧитатиОписано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
ЧитатиОбробка «Поточні угоди» показує незавершені операції контрагентів, включно з неоплаченими відвантаженнями та невідвантаженими оплатами. Зі списку доступні документи, взаєморозрахунки та контакти контрагента.
ЧитатиДокумент фіксує залишки товарів, переданих комісіонеру на реалізацію, без рухів за регістрами. За фактичними залишками формується звіт комісіонера про продажі товарів.. На комісію
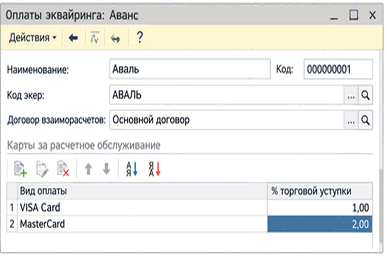
ЧитатиОписано заповнення видів оплати для чеків ККМ, налаштування еквайрингу та банківських кредитів. Наведено особливості оформлення надходження товарів до НТТ і розрахунку роздрібних цін.. За темою
ЧитатиОписано реєстрацію договорів ЦПХ зі штатними та позаштатними співробітниками, способи їх оплати й нарахування винагороди. Також розглянуто оформлення актів приймання виконаних робіт.. Договір (роботи, послуги) і договір авторського замовлення. Акт приймання виконаних робіт
ЧитатиУ типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.
ЧитатиТому для відображення разового нарахування працівникові, який працює за договором ЦПХ, необхідно в документі "Нарахування зарплати працівникам організацій" на вкладці "Нарахування" для працівника додати вручну необхідне нарахування із зазначенням суми нарахування.
ЧитатиЯкщо в документі "Платіжне доручення вихідне" з видом операції "Розрахунки з контрагентами" на вкладці "Реквізити платежу" як одне із субконто кореспондуючого рахунку, зазначеного в полі "Рахунок", вибрано договір зі встановленим прапорцем "Контролювати оплати", стає доступною для заповнення вкладка з табличною частиною "Оплати за договорами". На ній потрібно зазначити позиції специфікації договору, які оплачуються цим платіжним дорученням.
Читати