Облікова політика
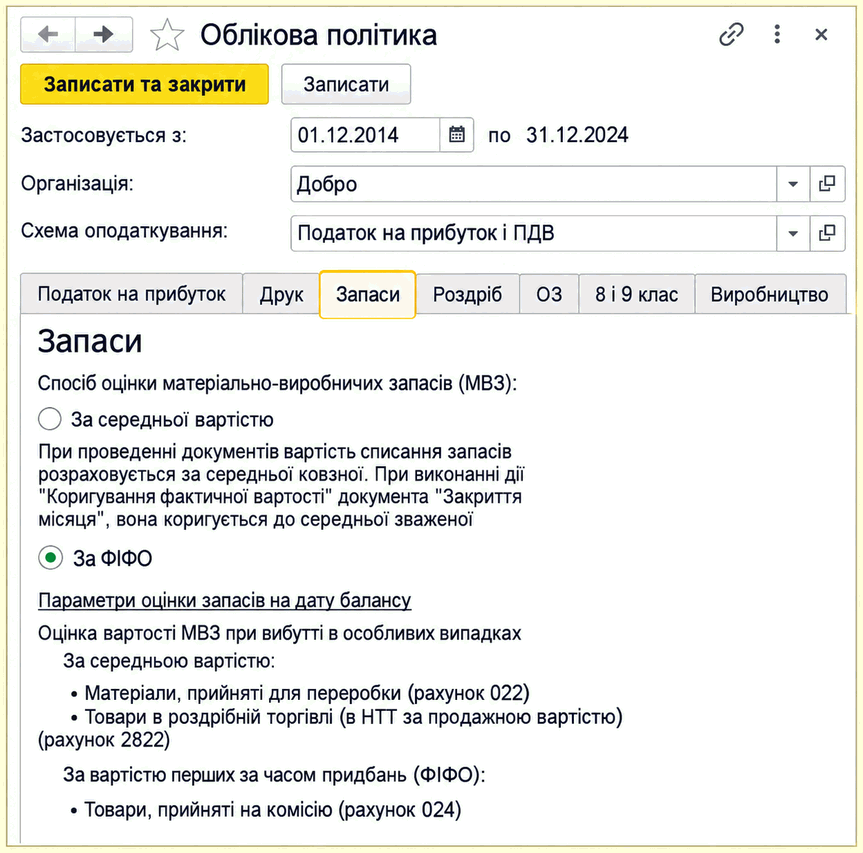
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
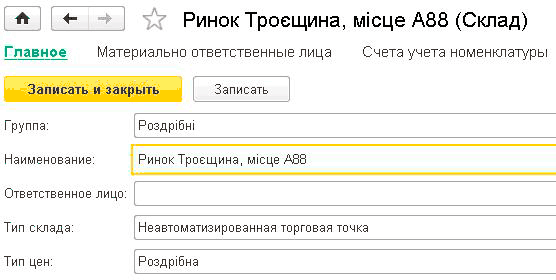
ЧитатиДо початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
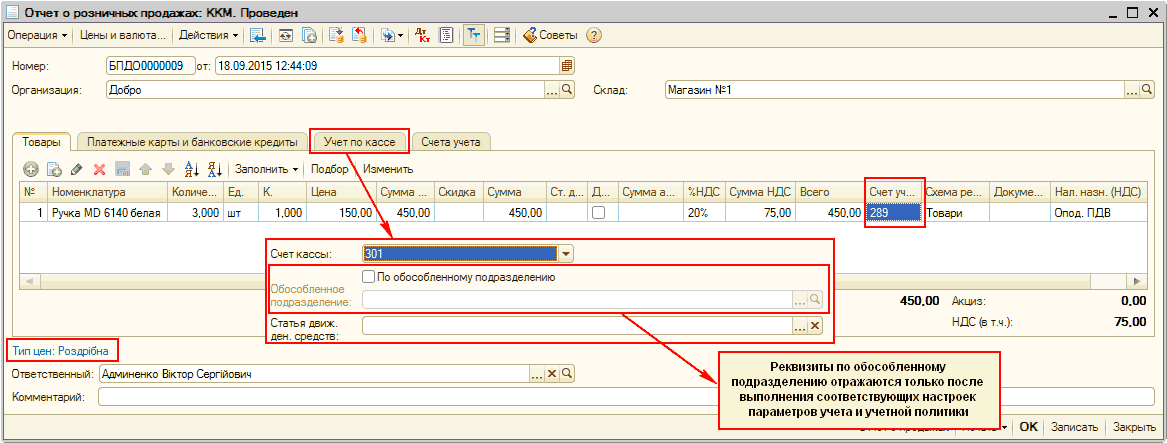
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.
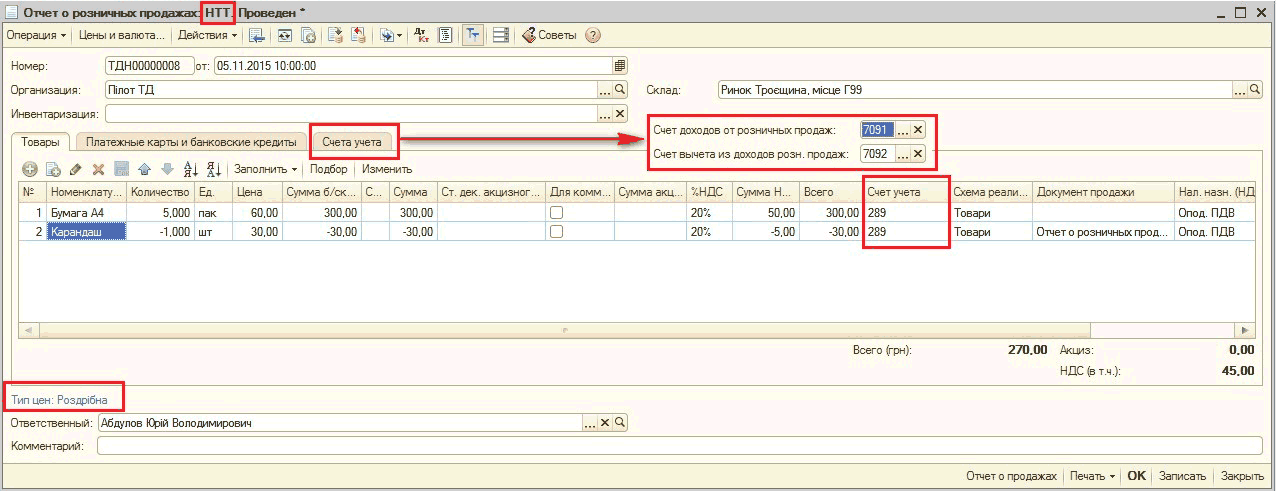
ЧитатиУ цій статті описано особливості оформлення операцій повернення товарів до неавтоматизованих торговельних точок. Наведено послідовність документообігу залежно від способу оцінки товарів у роздрібній торгівлі: за продажною вартістю або за вартістю придбання.
ЧитатиУ конфігурації відстеження стану роздрібної торгівлі здійснюється на підставі налаштувань інформаційно-довідкової системи, а саме:
Читати