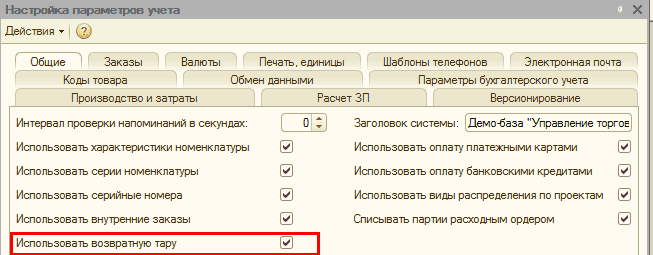
Облік тари. Концепція обліку. Види тари
ознайомившись із цим текстом, ви навчитеся відрізняти типи тари, дізнаєтеся, які операції можливі з тарою.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
ознайомившись із цим текстом, ви навчитеся відрізняти типи тари, дізнаєтеся, які операції можливі з тарою.
Читатиознайомившись із цим текстом, дізнаєтеся, які ситуації можуть виникнути під час операцій з тарою, навчитеся коригувати заборгованість за поворотною тарою.
Читатиу цьому розділі ви ознайомитеся з розділом коригування боргу, розглянете, як документи формують проводки в бухгалтерському обліку. Ще одним документом, який допоможе звірити та відстежити залишки за взаєморозрахунками з контрагентом, є "Звірка взаєморозрахунків", який також розглянуто нижче.Коригування боргу. Звірка взаєморозрахунків
ЧитатиУ цьому пункті ви дізнаєтеся такий термін як –“ "позабалансові рахунки". А також їх види, функції та особливості, на які варто звертати увагу під час роботи з позабалансовими рахунками.
ЧитатиРозглядаючи вигоду тих чи інших джерел фінансування, почнемо з того, що згідно з лізингом клієнт отримує 100 % кредитування без негайної виплати грошових коштів.
Читатиінвентаризація будь-яких аспектів діяльності підприємства допомагає систематизувати його діяльність і стежити за її ефективністю, а розрахунки з контрагентами обов'язково потребують, щоб підприємство не залишилося боржником.
ЧитатиЯкщо розглядати процедуру з технічної точки зору, то погашення будь-якого кредиту можна здійснити різними способами. Для цього достатньо вносити певну суму на рахунок у банку, яка зазначена в кредитному договорі та графіку платежів.
ЧитатиПісля прочитання цього розділу Ви знатимете призначення антикризових звітів, навчитеся їх використовувати, розберетеся з особливостями звітів та їх друку.Оперативні дані. Звіти для керівника. Друк звітів
ЧитатиУ цьому розділі ви зрозумієте загальний принцип роботи з механізмом введення початкових залишків, навчитеся оформлювати документ "Введення початкових залишків" за субрахунком 661, а також дізнаєтеся, як вносити залишки на банківський рахунок організації.«Введення початкових залишків із зарплати». Завершення введення залишків
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД
ЧитатиУ першій редакції такої можливості немає. Це пов'язано з тим, що немає чіткого визначення, за яким принципом закривати заборгованість (пропорційно, за FIFO чи за LIFO), до того ж, щоб уникнути зайвої плутанини, краще, щоб такий розподіл виконував бухгалтер.
ЧитатиРозділ II заповнюється лише в тому разі, якщо у звітному періоді виплачувалася заборгованість, що виникла до 01.01.2004 р. (див. докладніше про алгоритм формування звіту).
Читати