Для внесення заборгованості із зарплати перед початком роботи з конфігурацією необхідно ввести документ "Введення початкових залишків". При цьому вводити цей документ слід місяцем, що передує місяцю початку роботи із системою.
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Закупівля товарів у постачальника. 2. Перенесення заборгованості на поручителя. 3. Оплата первісної заборгованості поручителю. 4. Аналіз стану взаєморозрахунків з контрагентами
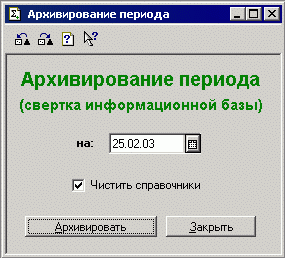
Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи
Наведені в статті приклади відтворювалися в конфігураціях "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальна інформація. Особливості заповнення реквізитів документа «Коригування боргу». Приклади заповнення документа «Коригування боргу» з видом операції «Введення початкових залишків»
При спільному використанні конфігурації "Зарплата + кадри для України" (далі "ЗіК") з програмами "Бухгалтерський облік для України" або "Виробництво + послуги + бухгалтерія для України" (далі "бухгалтерські конфігурації") необхідно дотримуватися нижченаведених правил.
Найпростішим і найзручнішим способом закриття взаєморозрахунків у документі "Авансовий звіт" є внесення сум загалом за договором без зазначення рахунку. У цьому разі закриття взаєморозрахунків відбувається за алгоритмом, який еквівалентний реалізованому в платіжних документах режиму "За договором, авт. за рахунками".
Питанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
Курсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>
дізнаєтеся основні призначення підсистеми взаєморозрахунків і на яких принципах вона заснована. Зрозумієте, за якими принципами ведеться облік взаєморозрахунків з контрагентами в межах типової конфігурації. А також побачите різницю між обліком фактичної та прогнозованої заборгованості.Концепція підсистеми. Облік фактичної та прогнозованої заборгованості.
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування