Амортизація ОЗ
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
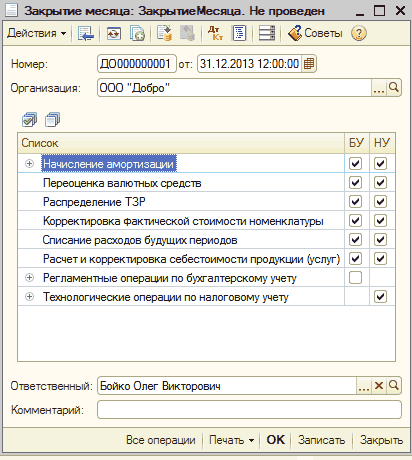
ЧитатиРозрахунок і коригування собівартості продукції в управлінському обліку здійснюється документом "Закриття місяця" без зазначення організації.
ЧитатиУ цій статті описано особливості відображення реалізації в роздрібній торговій точці при оплаті платіжною карткою та готівкою.Первинний документообіг у роздрібній торгівлі. Реалізація товарів у роздрібній торгівлі. Приймання роздрібної виручки. Розрахунок торговельної націнки
ЧитатиКурсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>
ЧитатиУ конфігураціях "Бухгалтерія для бюджетних установ України" (реліз не нижче 1.0.5.1) і "Комплексний облік для бюджетних установ України" (реліз не нижче 1.0.3.1) додано нову можливість закриття періодів від редагування. Тепер у системі можна закривати облік окремо за меморіальними ордерами. Ця можливість дає змогу уникнути змін у зданих меморіальних ордерах і буде зручною в тих випадках, коли закриття місяця в установі виконується поетапно.
ЧитатиАналог відсутній.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиВідповідно до НП(С)БО 9 витрати на придбання запасів і доведення їх до стану, придатного для запланованого використання, називаються транспортно-заготівельними витратами та включаються до первісної вартості запасів. У разі, коли такі витрати можна співвіднести з конкретною поставкою (або поставками), вони відображаються документом "Надходження дод. витрат" і включаються до вартості партії.
ЧитатиПід час виконання деяких регламентних операцій (Закриття місяця, Розрахунок собівартості тощо), де використовуються складні запити з великою кількістю з'єднань великих таблиць, можливе істотне збільшення часу виконання операції.
ЧитатиУ стандартній конфігурації автоматизовано облік витрат майбутніх періодів, тобто витрат, які здійснені в поточний момент, а також пов'язані з отриманням доходу в майбутньому. Рахунок 39 "Витрати майбутніх періодів" призначений для узагальнення інформації про здійснені витрати у звітному періоді, що підлягають віднесенню на витрати в майбутніх звітних періодах:
ЧитатиПовернені запаси оприбутковуються за тією собівартістю, яка була списана в документі реалізації. Продукція, яка продана в місяці випуску, списується за плановою собівартістю. Відповідно, за нею ж вона й оприбутковується при поверненні.
ЧитатиДізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
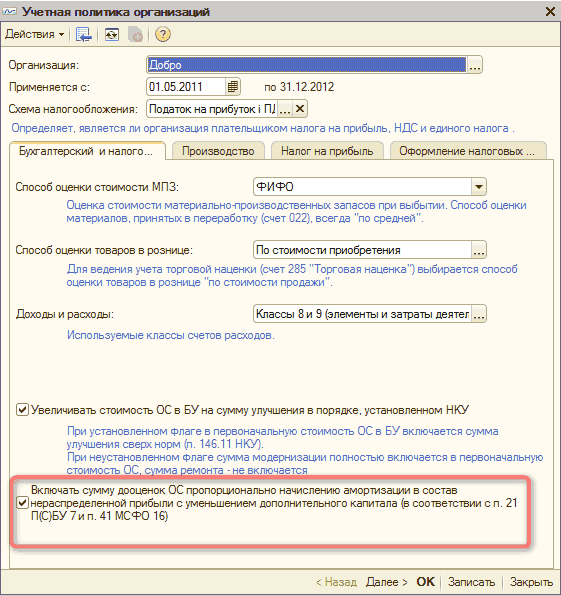
ЧитатиУ статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.
Читати