Спеціальні та регламентні документи
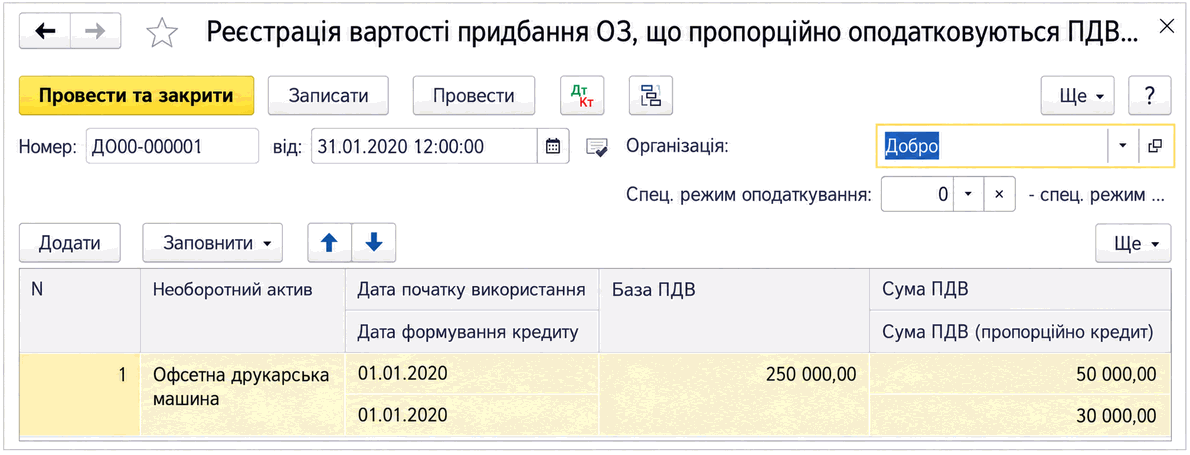
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
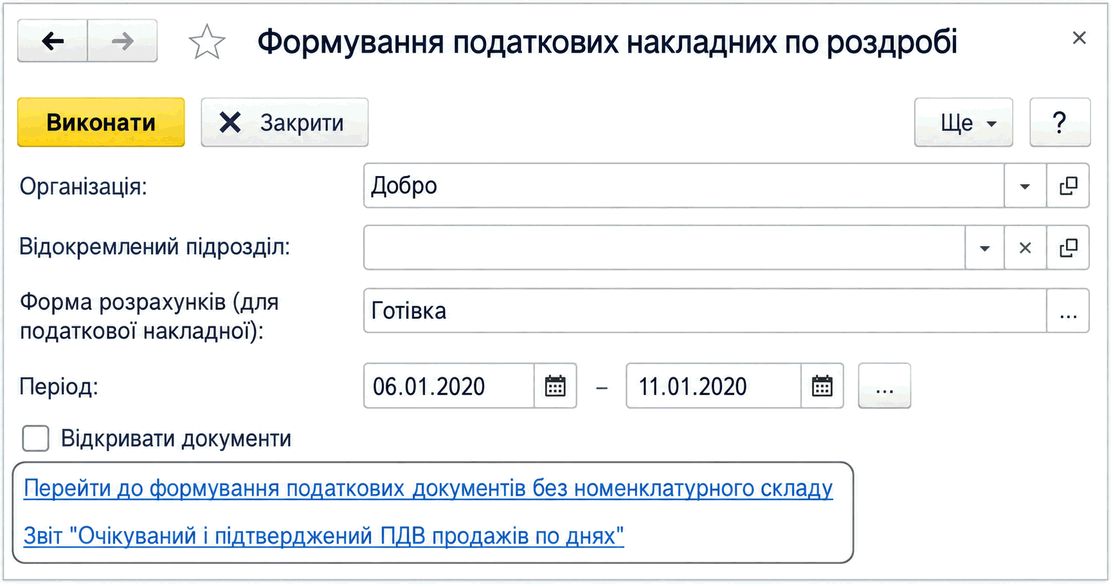
ЧитатиОбробка формує підсумкові податкові накладні за зареєстрованим роздрібним виторгом. Описано налаштування номенклатури для зведених ПН і особливість повторного створення непроведених документів.
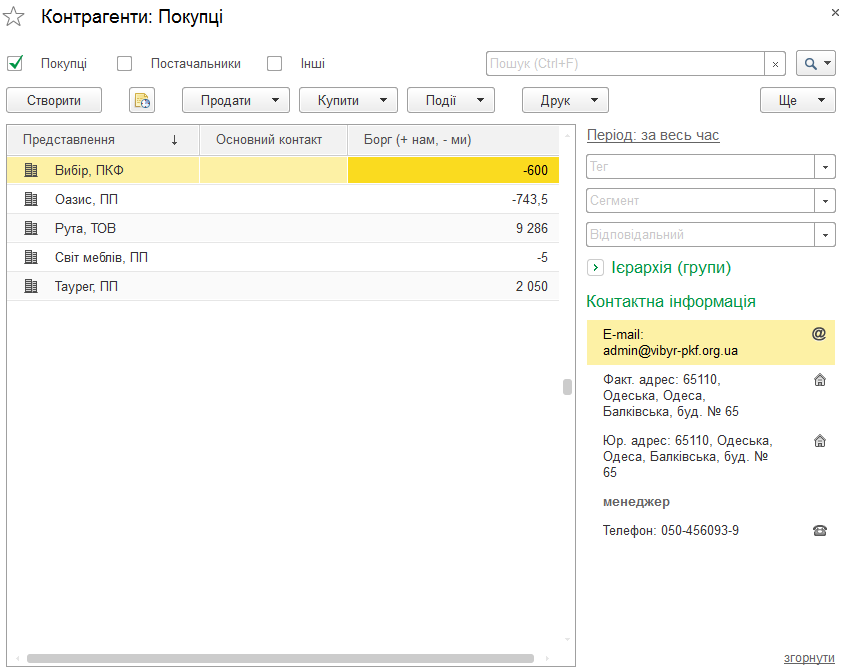
ЧитатиОписано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
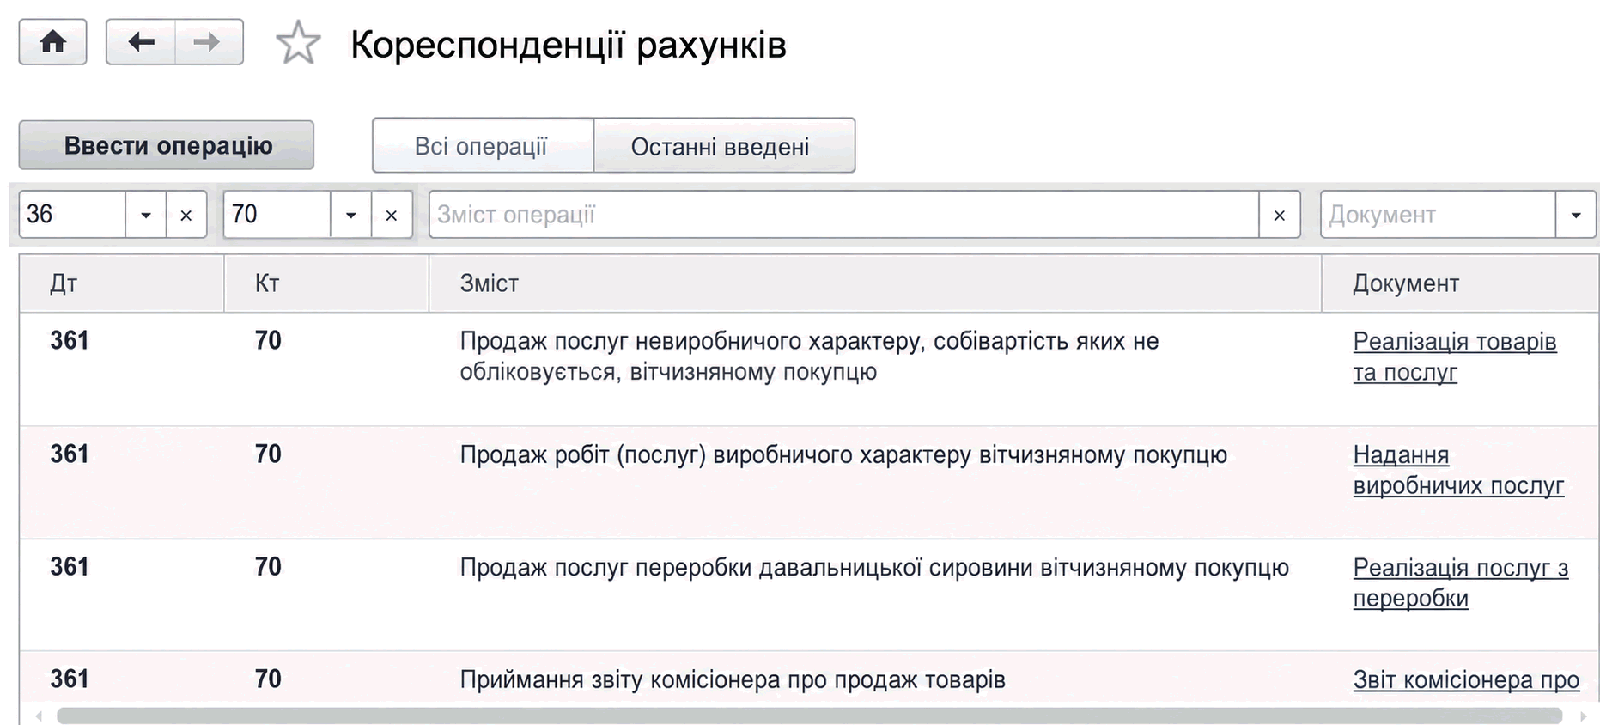
ЧитатиОписано початкове налаштування інформаційної бази, введення даних про організацію, працівників і залишки. Розглянуто документи, звіти, Монітор керівника та регламентовану звітність.. Кореспонденції рахунків. Реєстрація фактів господарської діяльності документами. Монітор керівника. Зберігання інформації в довідниках і регістрах. Аналіз облікових даних за допомогою стандартних звітів. Підготовка регламентованої звітності
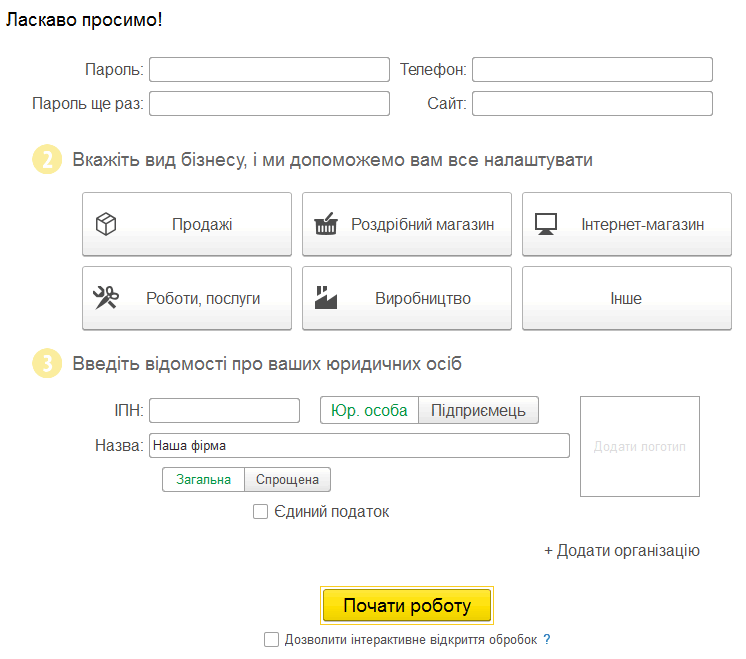
ЧитатиОписано початкове налаштування BAS Малий бізнес: заповнення відомостей про організацію, введення початкових залишків і підготовку довідників та користувачів.
ЧитатиРозглянуто початкове вікно програми, створення організації та введення початкових залишків. Описано базове налаштування довідників, користувачів, ролей і реквізитів за замовчуванням.
ЧитатиДля правильного заповнення податкової накладної з урахуванням філії, у довіднику "Організації" на вкладці "Реєстрація в податковій інспекції" у групі реквізитів "Використання в податкових документах", для філії обов'язково має бути заповнене поле "Номер філії" (мають бути зазначені лише цифри). За потреби, у відповідному полі також можна зазначити доповнення до повної назви організації.
ЧитатиЗгідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).
ЧитатиЦя проблема може виникати у разі, якщо в налаштуваннях облікової політики, у розділі друку податкових накладних установлено прапорець "Доповнювати найменування та адресу організації даними головної організації".
ЧитатиВикористання документів "Кошторис з деталізацією за підрозділами" та "Кошторис за власними надходженнями з деталізацією за підрозділами" можливе лише за умови ведення обліку в інформаційній базі у розрізі підрозділів. Ця ознака встановлюється за допомогою реквізиту "Вести облік за підрозділами" в налаштуваннях параметрів обліку (меню "Сервіс" - "Налаштування параметрів обліку" - вкладка "За відомством").
ЧитатиАвтоматичне заповнення табличної частини документа "Відображення взаєморозрахунків з контрагентами в 1-ДФ" за кнопкою "Заповнити" - "Заповнити ФОП" виконується за даними оборотів бухгалтерських рахунків, у яких присутнє субконто "Контрагенти". Формування оборотів відбувається за документами розрахунків з контрагентами ("Надходження товарів і послуг", "Платіжне доручення вихідне" тощо). У картці елемента довідника "Контрагенти" на вкладці "Загальні" у полі "Юр./фіз. особа" має бути вказано значення "Фіз. особа".
Читати