Малоценные активы
Описан учет МБП, малоценных необоротных активов и библиотечных фондов в BAS Бухгалтерия. Рассмотрены их передача, перемещение и списание с эксплуатации.. Передача в эксплуатацию. Перемещение в эксплуатации. Списание с эксплуатации
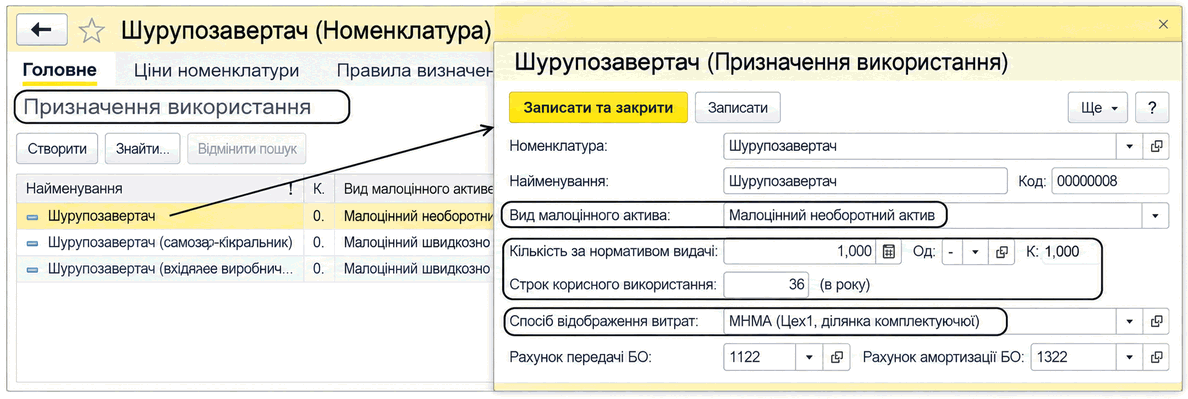
В конфигурации к малоценным активам относятся МБП, малоценные необоротные активы и библиотечные фонды. Сведения о малоценных активах хранятся в справочниках Номенклатура и подчиненном ему справочнике Назначения использования.
В назначении использования указывается вид малоценного актива:
- малоценный быстроизнашивающийся предмет;
- малоценный необоротный актив;
- библиотечные фонды.
- В соответствии с видом малоценного актива выбираются счет передачи, на котором актив будет учитываться в эксплуатации, и счет амортизации (для необоротных активов). В назначении использования актива также выбирается способ отражения расходов по амортизации (погашению стоимости для МБП).
Для ведения количественного учета малоценных необоротных активов в конфигурации предусмотрены следующие субсчета:
- 1122 Малоценные необоротные материальные активы (количественно) — для необоротных материальных активов;
- 1112 Библиотечные фонды (количественно) — для библиотечных фондов.
Для необоротных активов при передаче в эксплуатацию начисляется амортизация в размере 100% стоимости таких активов, что соответствует приказу Министерства финансов Украины от 30.11.99 г. № 291 «Об утверждении плана счетов бухгалтерского учета и инструкции по его применению».
Передача в эксплуатацию
Передача малоценных активов в эксплуатацию осуществляется документом Передача малоценных активов в эксплуатацию (меню ОС и НМА — Малоценные активы — Передача МА в эксплуатацию). При передаче указываются подразделение, в которое передаются активы, материально ответственные лица, которым они передаются, а также назначение использования. Проводки формируются в соответствии с назначением использования. Все малоценные активы в эксплуатации учитываются на забалансовом счете МЦ Малоценные активы в эксплуатации в разрезе работников, назначения использования и партии малоценных активов в эксплуатации. По владельцу назначения использования определяется номенклатура, а по партии малоценных активов — дата передачи в эксплуатацию (дата документа) и подразделение, в котором актив находится в эксплуатации.
Перемещение в эксплуатации
Малоценные активы можно перемещать в эксплуатации между работниками в пределах подразделения. При этом можно указать новое назначение использования актива, но оно не должно отличаться от старого назначения по виду малоценного актива.
Перемещение малоценных активов осуществляется документом Перемещение малоценных активов в эксплуатации (меню ОС и НМА — Малоценные активы — Перемещение МА в эксплуатации).
Списание с эксплуатации
По мере полного износа или в случае порчи малоценные активы могут быть списаны с эксплуатации. Для этого используется документ Списание малоценных активов с эксплуатации.
Списание малоценных активов с эксплуатации осуществляется документом Списание малоценных активов с эксплуатации (меню ОС и НМА — Малоценные активы — Списание МА с эксплуатации). Активы списываются со счета МЦ Малоценные активы в эксплуатации.