Малоцінні активи
Описано облік МШП, малоцінних необоротних активів і бібліотечних фондів у BAS Бухгалтерія. Розглянуто їх передачу, переміщення та списання з експлуатації.. Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації
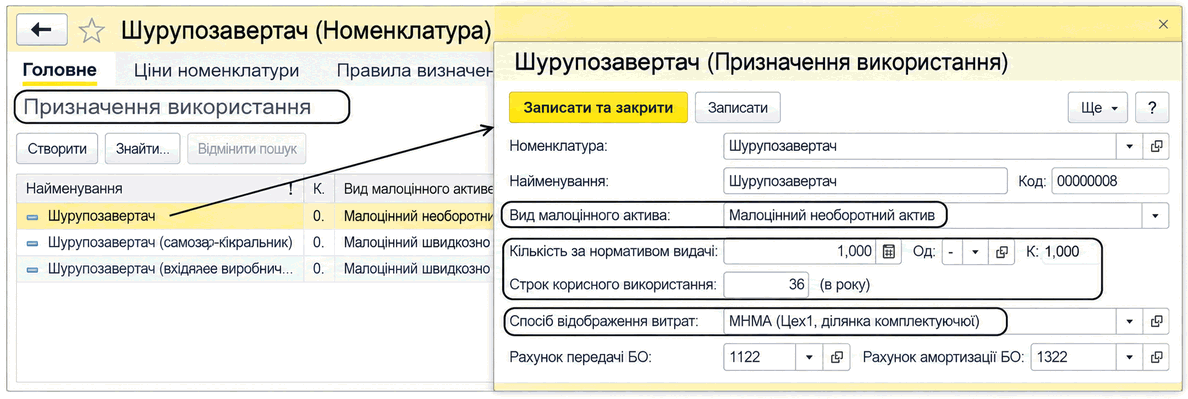
У конфігурації до малоцінних активів належать МШП, малоцінні необоротні активи та бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках Номенклатура і підпорядкованому йому довіднику Призначення використання.
У призначенні використання зазначається вид малоцінного активу:
- малоцінний швидкозношуваний предмет;
- малоцінний необоротний актив;
- бібліотечні фонди.
- Відповідно до виду малоцінного активу вибираються рахунок передачі, на якому актив обліковуватиметься в експлуатації, і рахунок амортизації (для необоротних активів). У призначенні використання активу також вибирається спосіб відображення витрат за амортизацією (погашенням вартості для МШП).
Для ведення кількісного обліку малоцінних необоротних активів у конфігурації передбачено такі субрахунки:
- 1122 Малоцінні необоротні матеріальні активи (кількісно) — для необоротних матеріальних активів;
- 1112 Бібліотечні фонди (кількісно) — для бібліотечних фондів.
Для необоротних активів під час передачі в експлуатацію нараховується амортизація в розмірі 100% вартості таких активів, що відповідає наказу Міністерства фінансів України від 30.11.99 р. № 291 «Про затвердження плану рахунків бухгалтерського обліку та інструкції про його застосування».
Передача в експлуатацію
Передача малоцінних активів в експлуатацію здійснюється документом Передача малоцінних активів в експлуатацію (меню ОЗ і НМА — Малоцінні активи — Передача МА в експлуатацію). Під час передачі зазначаються підрозділ, до якого передаються активи, матеріально відповідальні особи, яким вони передаються, а також призначення використання. Проводки формуються відповідно до призначення використання. Усі малоцінні активи в експлуатації обліковуються на позабалансовому рахунку МЦ Малоцінні активи в експлуатації у розрізі працівників, призначення використання та партії малоцінних активів в експлуатації. За власником призначення використання визначається номенклатура, а за партією малоцінних активів — дата передачі в експлуатацію (дата документа) і підрозділ, у якому актив перебуває в експлуатації.
Переміщення в експлуатації
Малоцінні активи можна переміщати в експлуатації між працівниками в межах підрозділу. При цьому можна зазначити нове призначення використання активу, але воно не повинно відрізнятися від старого призначення за видом малоцінного активу.
Переміщення малоцінних активів здійснюється документом Переміщення малоцінних активів в експлуатації (меню ОЗ і НМА — Малоцінні активи — Переміщення МА в експлуатації).
Списання з експлуатації
У міру повного зносу або в разі псування малоцінні активи можуть бути списані з експлуатації. Для цього використовується документ Списання малоцінних активів з експлуатації.
Списання малоцінних активів з експлуатації здійснюється документом Списання малоцінних активів з експлуатації (меню ОЗ і НМА — Малоцінні активи — Списання МА з експлуатації). Активи списуються з рахунку МЦ Малоцінні активи в експлуатації.