Общая нормативно-справочная информация
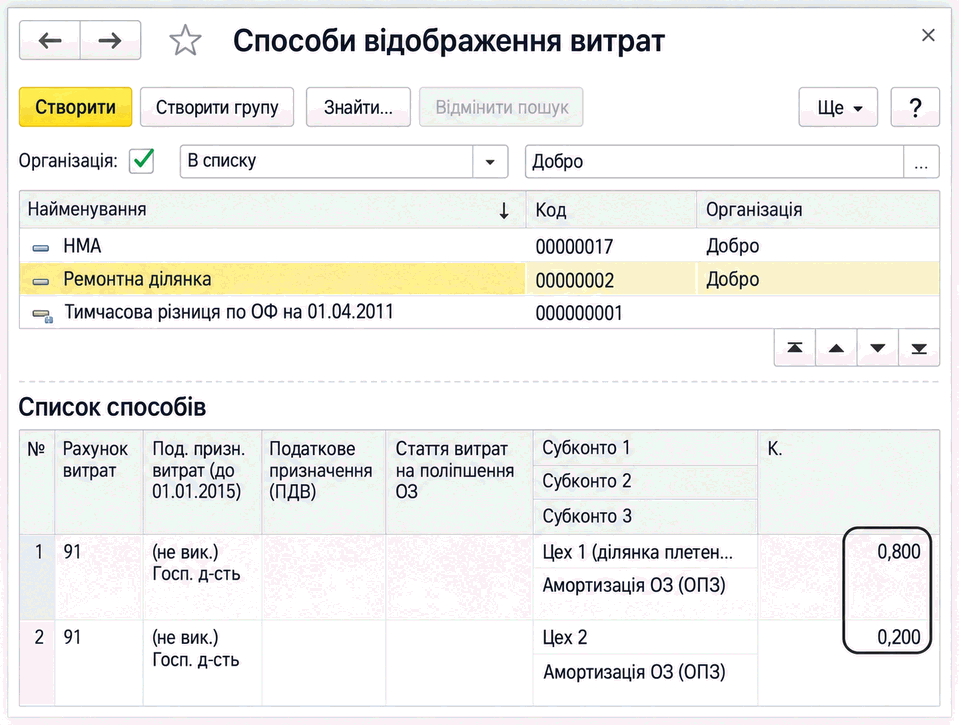
Описан справочник «Способы отражения затрат» для настройки счетов, аналитики и распределения амортизации НМА, а также указания статьи затрат на улучшение ОС.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан справочник «Способы отражения затрат» для настройки счетов, аналитики и распределения амортизации НМА, а также указания статьи затрат на улучшение ОС.
ЧитатьОписан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
ЧитатьПорядок учета расходов на улучшение и ремонт основных средств регулируется п.14 и п.15 НП(С)БУ 7 и зависит от характера осуществляемых ремонтных работ и от их будущего экономического эффекта.
ЧитатьВ данной статье описывается методика отражения операций ремонта основных средств в конфигурации «Бухгалтерия для Украины», редакция 1.2.
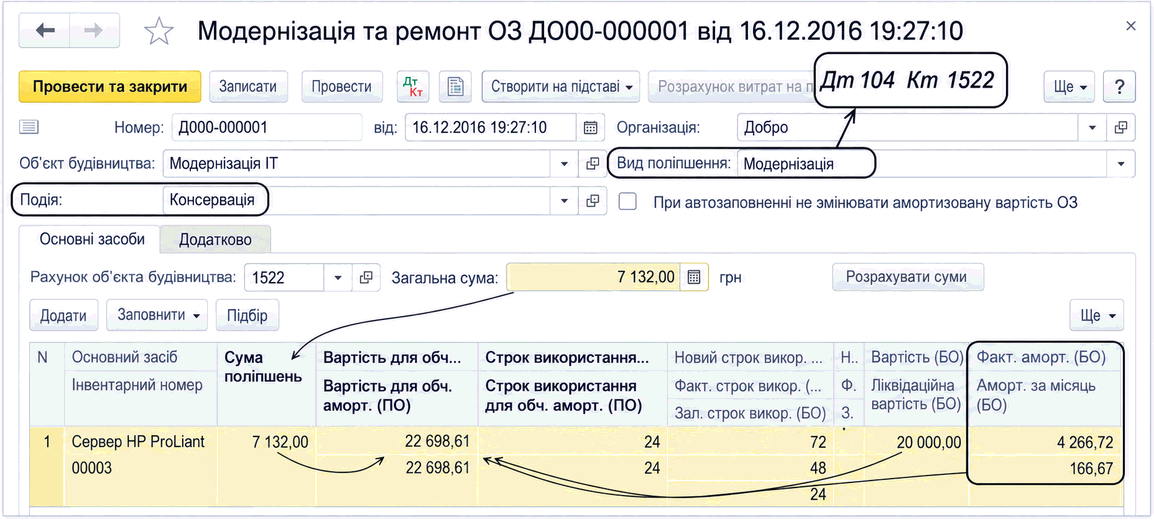
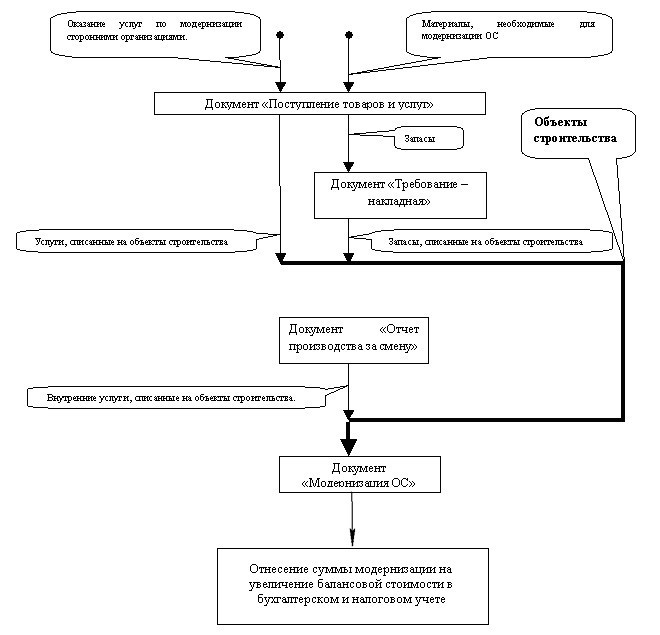
ЧитатьВ данной статье описывается методика отражения операций модернизации основных средств в конфигурации «Бухгалтерия для Украины», редакция 1.2.
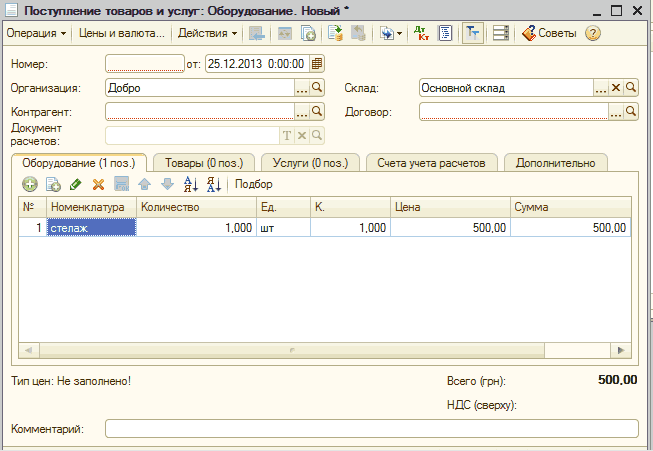
ЧитатьЕсли ремонт ОС проводился через подрядчика, то для отображения этих растрат нужно использовать документ с названием "Поступление товаров и услуг".
ЧитатьВ данном разделе рассматривается тема прибыли и затрат. Показывается как правильно составляется Декларация о прибыли, как правильно распределять, вести учет и управлять затратами.
ЧитатьВ процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Справочник "Способы отражения расходов по амортизации". Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Выработка ОС". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
ЧитатьНекоторые расходы хозяйственной деятельности из ст. 139 и 140 НКУ содержатся в расходах, рассматриваемых при учете налогооблагаемой прибыли, не в полном объеме. Для них заданы определенные нормативы, в рамках которых расходы принимаются в налоговом учете. Суммы превышения не учитываются в налоговом учете и образуют постоянную разницу с бухгалтерской прибылью. К таким расходам, например, относятся командировочные расходы, расходы на гарантийный ремонт, расходы на некоторые категории услуг, полученных от контрагента, и т. д.Общие положения. Нормирование командировочных расходов. Нормирование прочих расходов
ЧитатьВ процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
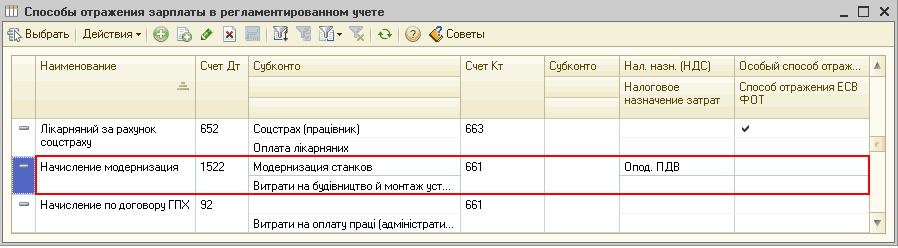
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Накопление затрат по выплате заработной платы на объекте строительства. Отображение данных по основному средству до момента улучшения. Улучшение стоимости основного средства на величину затрат по выплате зарплаты. Отображение данных по основному средству после проведения модернизации
Читать