Податковий облік за спрощеною системою оподаткування (єдиний податок)
Описано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Єдиний податок з юридичних осіб
Єдиний податок з фізичних осіб
У конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.
Єдиний податок з юридичних осіб
Облік єдиного податку охоплює операції з надходження та виплати грошових коштів на банківських рахунках і в касі. Отже, реквізити для обліку єдиного податку містяться лише в документах, що реєструють ці події.
Платіжні документи містять дані про суму виручки або суму витрат, а також статтю єдиного податку, за якою має враховуватися ця сума.
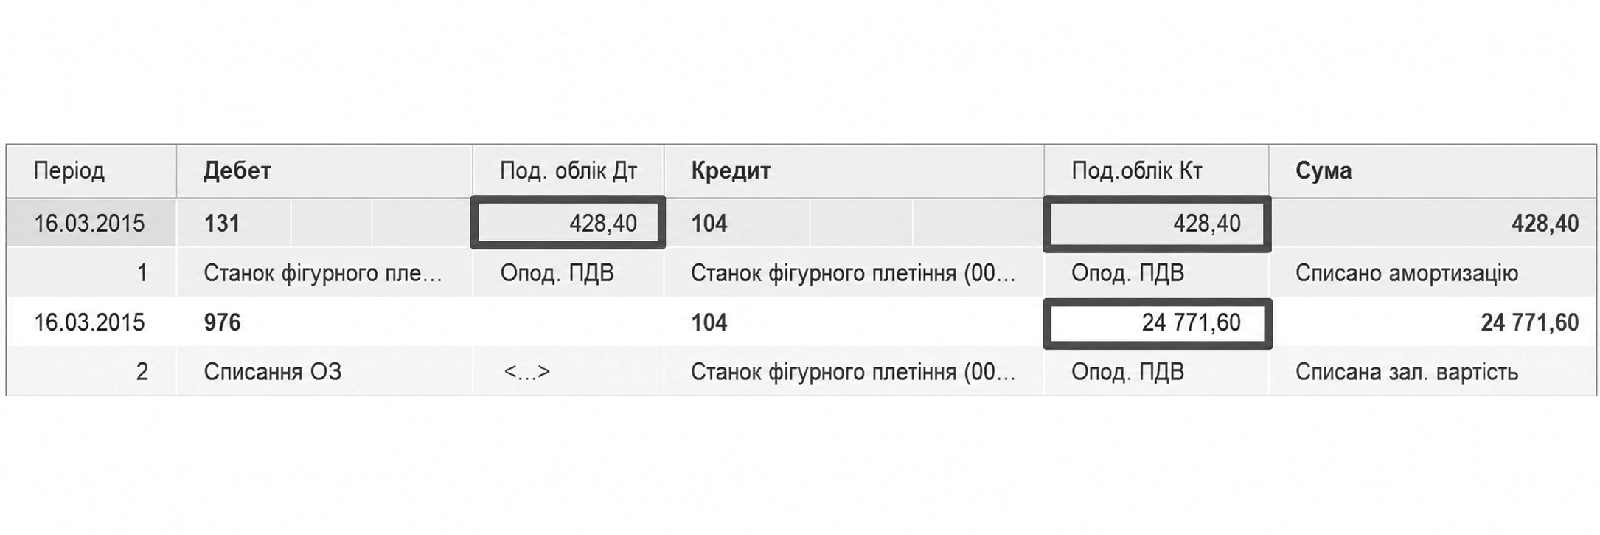
Слід мати на увазі, що в разі реалізації основного засобу більш ніж через 12 місяців після введення в експлуатацію виручкою вважається різниця між отриманою вартістю та залишковою вартістю основного засобу. Для цього в документі, що реєструє надходження від реалізації основного засобу, передбачено додатковий реквізит для реєстрації його залишкової вартості. Якщо на момент надходження коштів основний засіб ще не ліквідовано, зазначена сума не може бути точною. У такому разі згодом необхідно виконати відповідне коригування.
У конфігурації реалізовано можливість формування регламентованого звіту Декларація платника єдиного податку – юридичної особи.
Єдиний податок з фізичних осіб
Конфігурація призначена насамперед для ведення повноцінного бухгалтерського та податкового обліку, тому її не слід використовувати як самостійний інструмент для обліку організацій, що є фізичними особами — платниками єдиного податку. Водночас якщо однією з організацій, за якими потрібно вести облік і виписувати документи, є фізична особа — платник єдиного податку, такий облік можна вести в одній інформаційній базі з іншими організаціями, використовуючи для цього загальні довідники тощо. При цьому слід розуміти, що для такої фізичної особи під обліком мається на увазі повноцінний бухгалтерський облік. Хоча фізична особа не зобов'язана його вести, бухгалтерський облік дає змогу отримувати інформацію про її активи та зобов'язання, доходи й витрати.
Під час реалізації основних засобів фізичною особою їхня залишкова вартість не враховується.
Формуються звіти Книга обліку доходів і витрат та Книга обліку доходів, а також регламентований звіт Декларація платника єдиного податку – фізичної особи.