Общие принципы учета
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
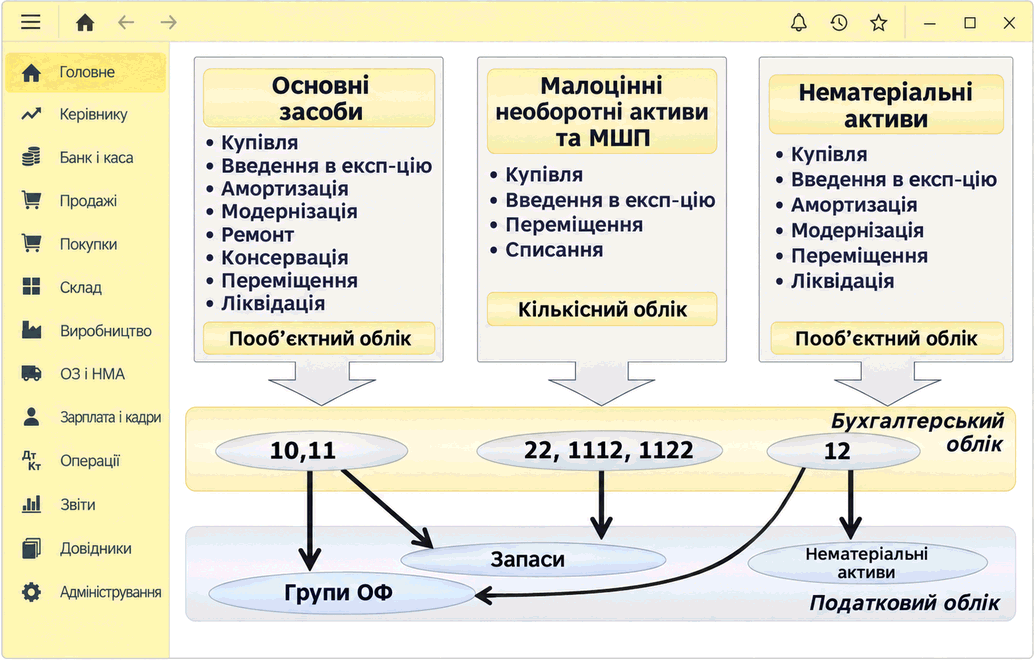
В прикладном решении поддерживается бухгалтерский и налоговый учет необоротных активов предприятия, используемых предприятием:
- Основных средств (ОС),
- Нематериальных активов (НМА),
- Прочих необоротных материальных активов, в частности малоценных необоротных активов (МНМА) и библиотечных фондов (БФ),
- Капитальных инвестиций.
Также в рамках этого раздела рассмотрим учет эксплуатации особой категории запасов — малоценных быстроизнашивающихся предметов (МБП). Эти активы учитываются по принципам, схожим с учетом МНМА (групповой и забалансовый учет), а операции отражаются с помощью тех же документов.
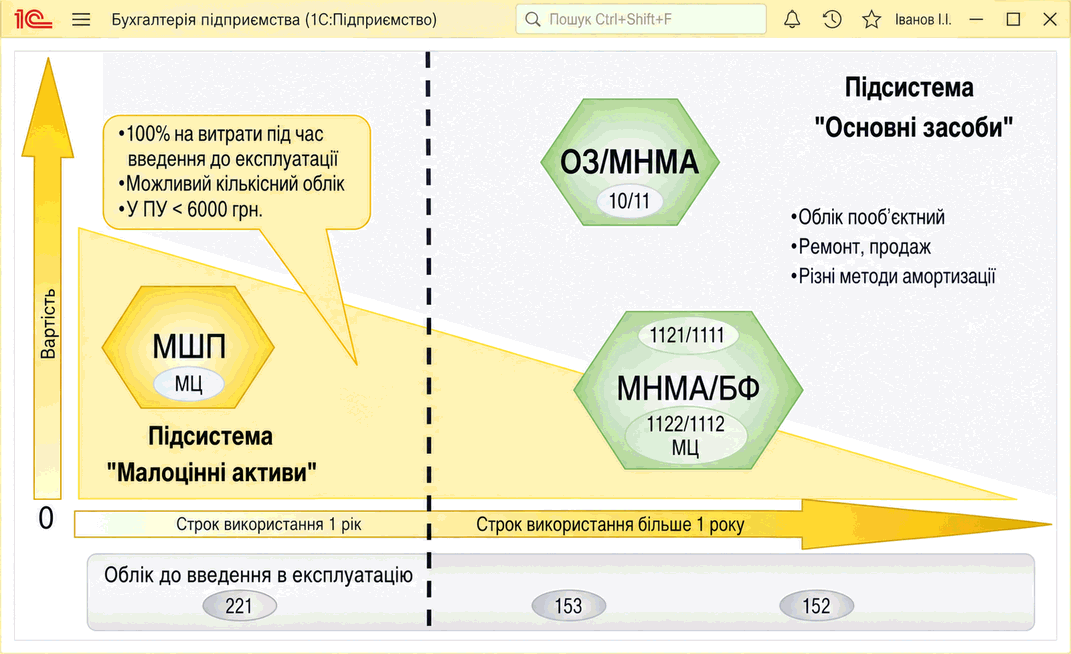
Подсистема учета необоротных активов в прикладном решении состоит из трех независимых частей, каждая из которых оперирует собственным набором объектов (документов, справочников, отчетов) и отвечает за определенный раздел учета активов предприятия, как показано на изображении. Каждую часть подсистемы Учет НА и малоценных активов также будем называть подсистемой или подсистемой второго уровня.
Необоротные активы
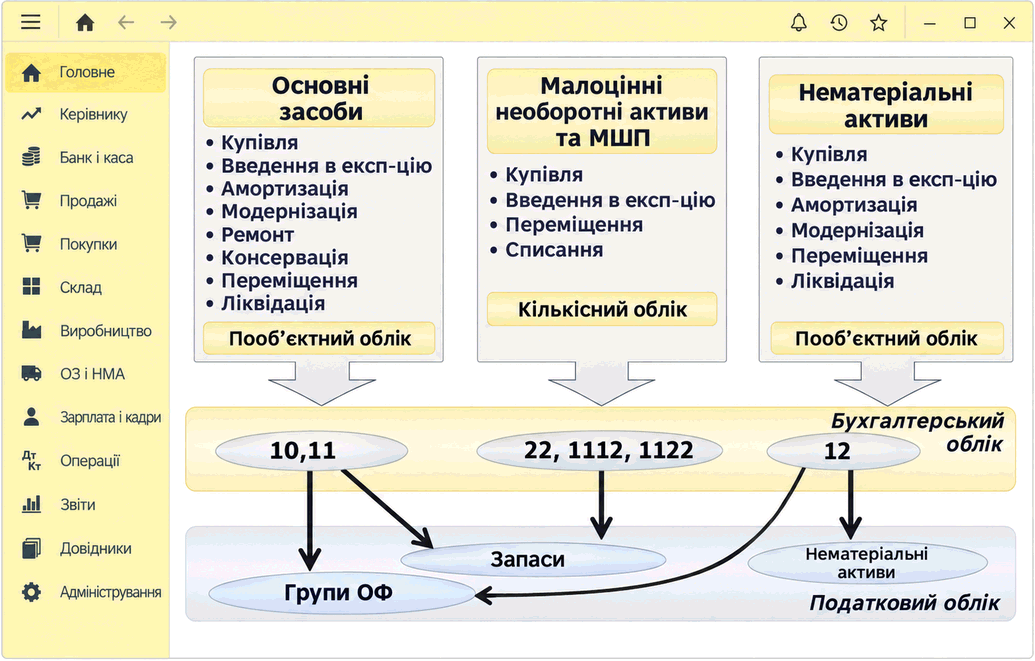
В этом разделе курса отдельно рассматривается каждая подсистема второго уровня, но для корректного учета того или иного объекта необходимо правильно выбрать учетную подсистему. Поэтому сначала рассмотрим особенности учета каждой группы необоротных активов и принципы выбора подсистемы для их учета, как показано на изображении:
- Основные средства — учитываются пообъектно на субсчетах счета 10. Основное отличие учета заключается в том, что расходы на их приобретение или изготовление считаются расходами капитального характера и
подлежат амортизации, то есть распределению стоимости на весь период их использования. Для учета этих активов в прикладном решении предназначена подсистема Основные средства;
- Прочие необоротные материальные активы — учитываются на субсчетах счета 11. Возможны следующие варианты учета:
- Аналитический учет таких активов можно вести пообъектно, так же как основные средства, с начислением амортизации
(в частности методами 100 % и 50 % — 50 %). Для этого следует использовать подсистему Основные средства; или количественно, по группам однородных объектов (согласно Инструкции 291). Для таких объектов амортизация начисляется в первом месяце использования в размере 100 процентов их стоимости. Таким образом можно вести учет МНМА и БФ. В этом случае следует использовать подсистему Малоценные активы;
- Стоимость таких активов не влияет на правила бухгалтерского учета, однако определяет правила налогового учета: МНМА и БФ стоимостью свыше 6000 грн (размер суммы определяется
НКУ и может меняться со временем) для целей налогового учета обязательно включаются в состав соответствующей группы основных фондов и подлежат амортизации. Такой учет ведется только в рамках подсистемы Основные средства; активы стоимостью менее 6000 грн не амортизируются, они включаются в состав расходов в момент ввода в эксплуатацию. Такая схема учета может быть реализована и в подсистеме Основные средства, и в подсистеме Малоценные активы;
- Нематериальные активы учитываются пообъектно. Такие активы обычно подлежат амортизации. Для учета НМА в прикладном решении предназначена подсистема второго уровня Нематериальные активы;
- Малоценные быстроизнашивающиеся предметы (МБП) — это материальные активы со сроком полезного использования не более одного года. МБП в момент передачи в эксплуатацию списывают с баланса предприятия, включают в состав расходов (то есть исключают из состава активов) и в дальнейшем учитывают за балансом в оперативном количественном учете. Для учета этих активов в прикладном решении предназначена подсистема Малоценные активы.
Подсистемы Основные средства и Малоценные активы
Как уже было указано выше, в прикладном решении для учета необоротных активов и МБП предусмотрены три подсистемы второго уровня:
- Основные средства,
- Малоценные активы,
- Нематериальные активы.
В каждой из этих подсистем реализован учет полного жизненного цикла соответствующих активов:
- Покупка и учет расходов по созданию объектов;
- Ввод в эксплуатацию и установка учетных параметров;
- Учет в процессе эксплуатации и перенос стоимости активов в состав расходов предприятия;
- Списание или продажа активов.
Общие правила для всех подсистем:
- Учет следует вести только с помощью специального документооборота подсистем, то есть без использования документа Операция. Это требование обусловлено тем, что информация об объектах учета хранится в служебных регистрах сведений, ручная корректировка которых не всегда возможна. Для изменения учетных параметров предусмотрены специальные документы;
- Параметры учета расходов по амортизации определяются следующим образом:
- Все возможные варианты учета расходов, то есть шаблоны проводок и субконто счетов, создаются в справочнике Способы отражения расходов;
- Каждому объекту учета при вводе в эксплуатацию назначается один из способов; при необходимости со временем способ отражения расходов может быть изменен соответствующим документом;
- Расходы по амортизации определенного объекта НА можно распределять по направлениям пропорционально указанным коэффициентам;
- Все НА учитываются в разрезе налоговых назначений НДС для контроля за целевым использованием:
- для начисления налоговых обязательств при условной продаже,
- для пересчета доли использования в облагаемых налогом операциях (ст. 199 НКУ) в конце года.