Оказание услуг по переработке давальческого сырья
Описан учет переработки давальческого сырья: поступление и передача материалов, выпуск продукции, реализация услуг и расчет их фактической себестоимости в BAS Бухгалтерия.. Основные принципы учета. Отражение хозяйственных операций. Расчет фактической себестоимости
Отражение хозяйственных операций
Расчет фактической себестоимости
Основные принципы учета
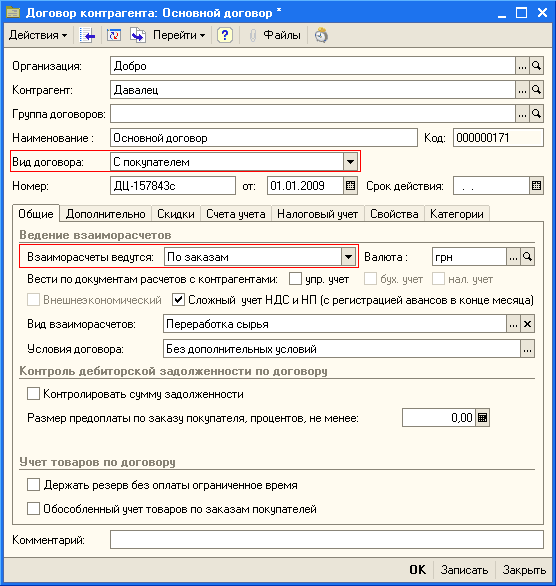
Операция производства продукции из сырья заказчика, учитывая расчеты с контрагентами, является операцией реализации, поэтому отражается по договору вида С покупателем. Цикл работ по выпуску продукции из сырья заказчика можно представить в виде следующих этапов:
- получение давальческого сырья от заказчика;
- передача давальческого сырья в производство;
- накопление собственных затрат на производство продукции из давальческого сырья;
- выпуск продукции из давальческого сырья;
- передача произведенной продукции заказчику;
- оформление акта реализации услуг по переработке;
- расчет фактической себестоимости услуг.
Для автоматизации указанных операций максимально используются стандартные документы прикладного решения. Только операция реализации услуг по переработке сырья заказчика отражается с помощью специального документа.
Учет материалов заказчика ведется по счету забалансового учета 022 «Материалы, принятые для переработки» по залоговой стоимости:
- материалы, поступившие от заказчика, учитываются по субсчету 0221 «Материалы на складе» в разрезе контрагентов, складов и номенклатуры;
- материалы заказчика, уже переданные в производство, учитываются по субсчету 0222 «Материалы, переданные в производство» в разрезе контрагентов и номенклатуры.
Налоговый учет материалов заказчика не ведется. Учет собственных затрат на переработку сырья заказчика ведется по счету 231.
Учет выпуска готовой продукции, произведенной из материалов заказчика, ведется по специальному счету 234 «Давальческое производство» в разрезе номенклатуры в количественном и суммовом выражении. По дебету этого счета отражается выпуск готовой продукции по плановой себестоимости услуг, а по кредиту — реализация услуг по переработке сырья заказчика, также по предварительной себестоимости. В конце периода, при расчете себестоимости, обороты счета 234 корректируются до фактической себестоимости услуг по переработке.
Ведение учета в прикладном решении предполагает, что передача продукции заказчику и реализация услуг по ее производству происходят в одном месяце. То есть продукция, произведенная из материалов заказчика, не хранится на складе производителя. Если факт передачи продукции и факт реализации услуг по ее производству не совпадают во времени, в прикладном решении можно оформить предварительную передачу продукции с помощью документа Передача товаров с видом операции Передача продукции заказчику. Это позволяет распечатать бумажную накладную на передачу, но при проведении этот документ не формирует проводок.
Отражение хозяйственных операций
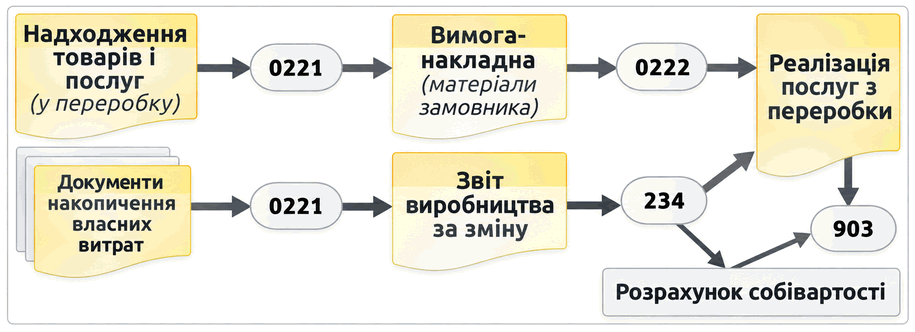
Ниже приведена схема документооборота и движений по счетам учета операций по переработке давальческого сырья.
Схема переработки давальческого сырья
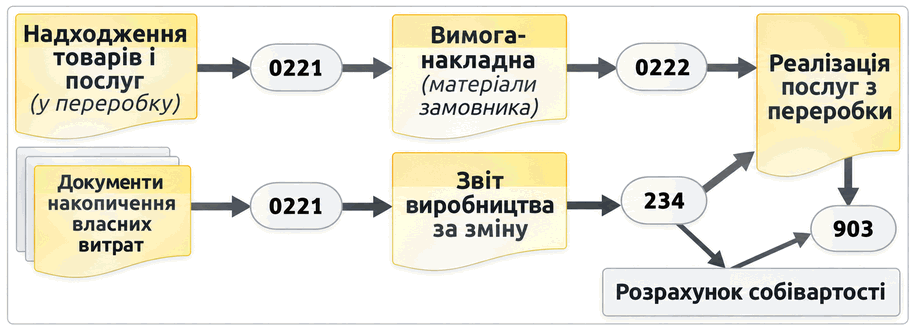
Поступление материалов от заказчика отражается с помощью документа Поступление товаров и услуг с видом операции В переработку.
Особенностью оформления такой операции является то, что в табличной части указываются забалансовый счет учета 0221 «Материалы на складе» и залоговые цены материалов, поскольку право собственности не переходит.
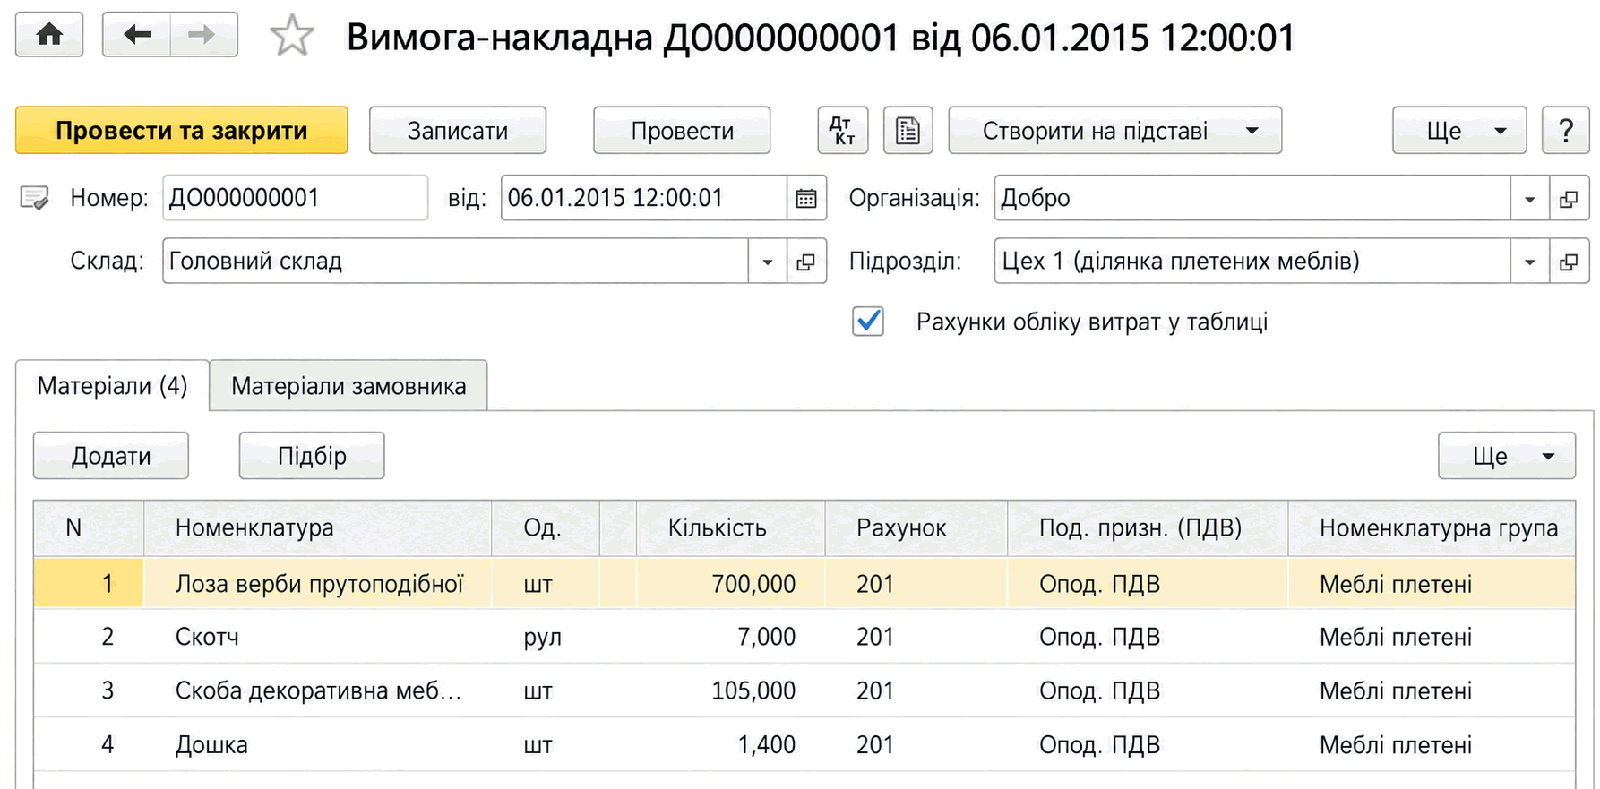
Передача материалов заказчика в производство отражается с помощью документа Требование-накладная, перечень материалов указывается на вкладке Материалы заказчика. В нижней части вкладки указывается заказчик.
Поступление в переработку
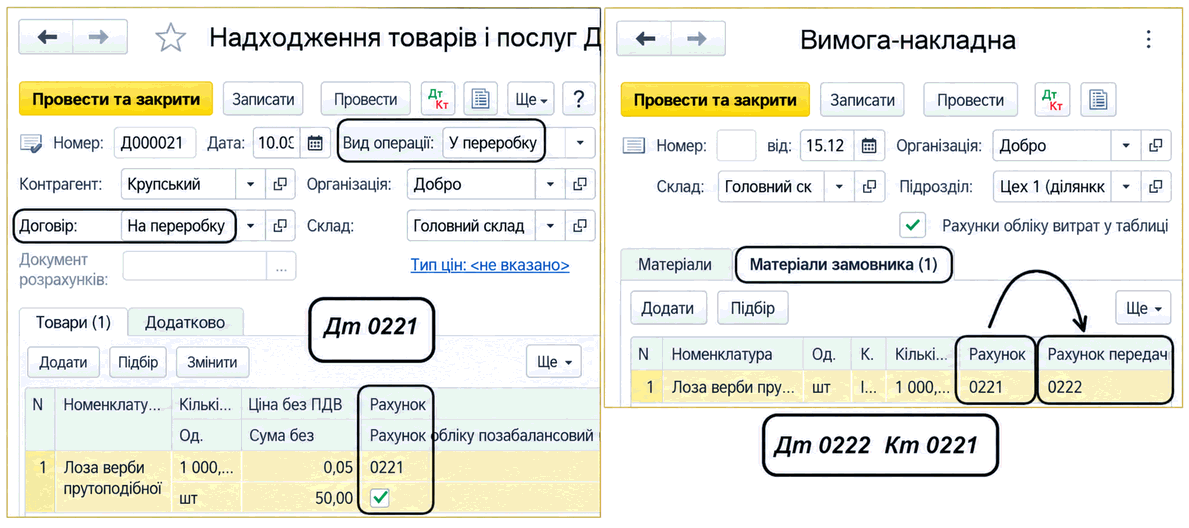
Данные других вкладок документа не влияют на отражение операций с давальческим сырьем. Этот документ можно создать на основании документа Поступление товаров и услуг с видом операции В переработку. При проведении документа материалы заказчика списываются со склада в производство. Учет материалов заказчика в производстве ведется только с целью количественного бухгалтерского учета — по субсчету 0222 «Материалы, переданные в производство» в разрезе контрагентов и номенклатуры.
Принципы накопления собственных затрат на производство продукции из давальческого сырья и документооборот такие же, как и при накоплении затрат на производство собственной продукции. То есть затраты накапливаются в бухгалтерском учете по счету 231. В частности, с помощью одного документа Требование-накладная можно списать со склада в производство собственные материалы, используя вкладки Материалы и Счет затрат, и передать в производство материалы заказчика.
Выпуск продукции из давальческого сырья отражается с помощью документа Отчет производства за смену. В шапке документа, так же как при отражении выпуска собственной продукции, следует указать подразделение, выпускающее продукцию, и счет учета собственных прямых затрат на оказание услуги по переработке — выпуск продукции из сырья заказчика.
Выпуск из давальческого сырья
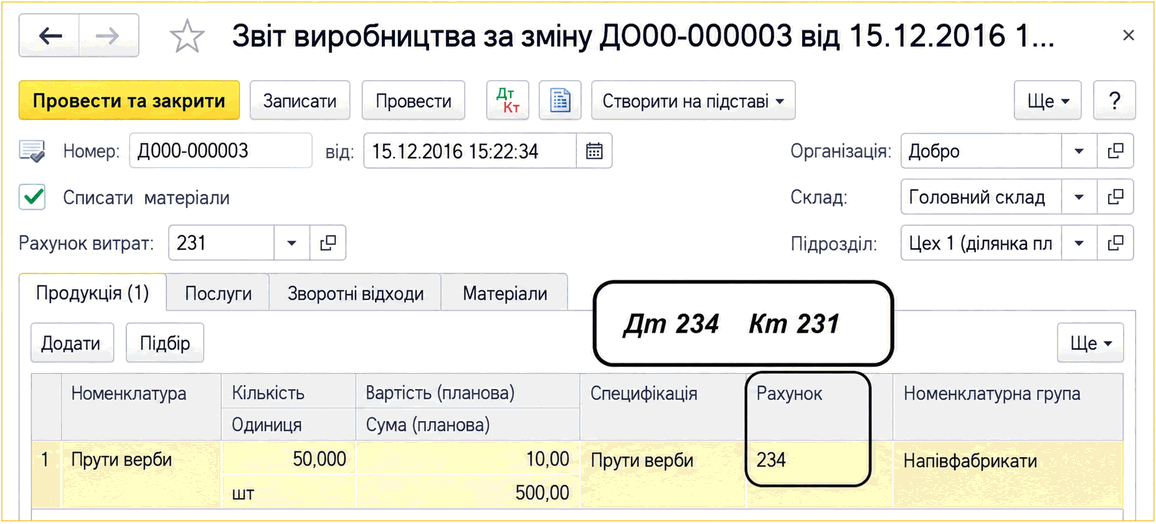
В табличной части указывается плановая стоимость, то есть плановая себестоимость услуг по переработке, и счет 234 «Давальческое производство». Это специальный счет для учета продукции из давальческого сырья.
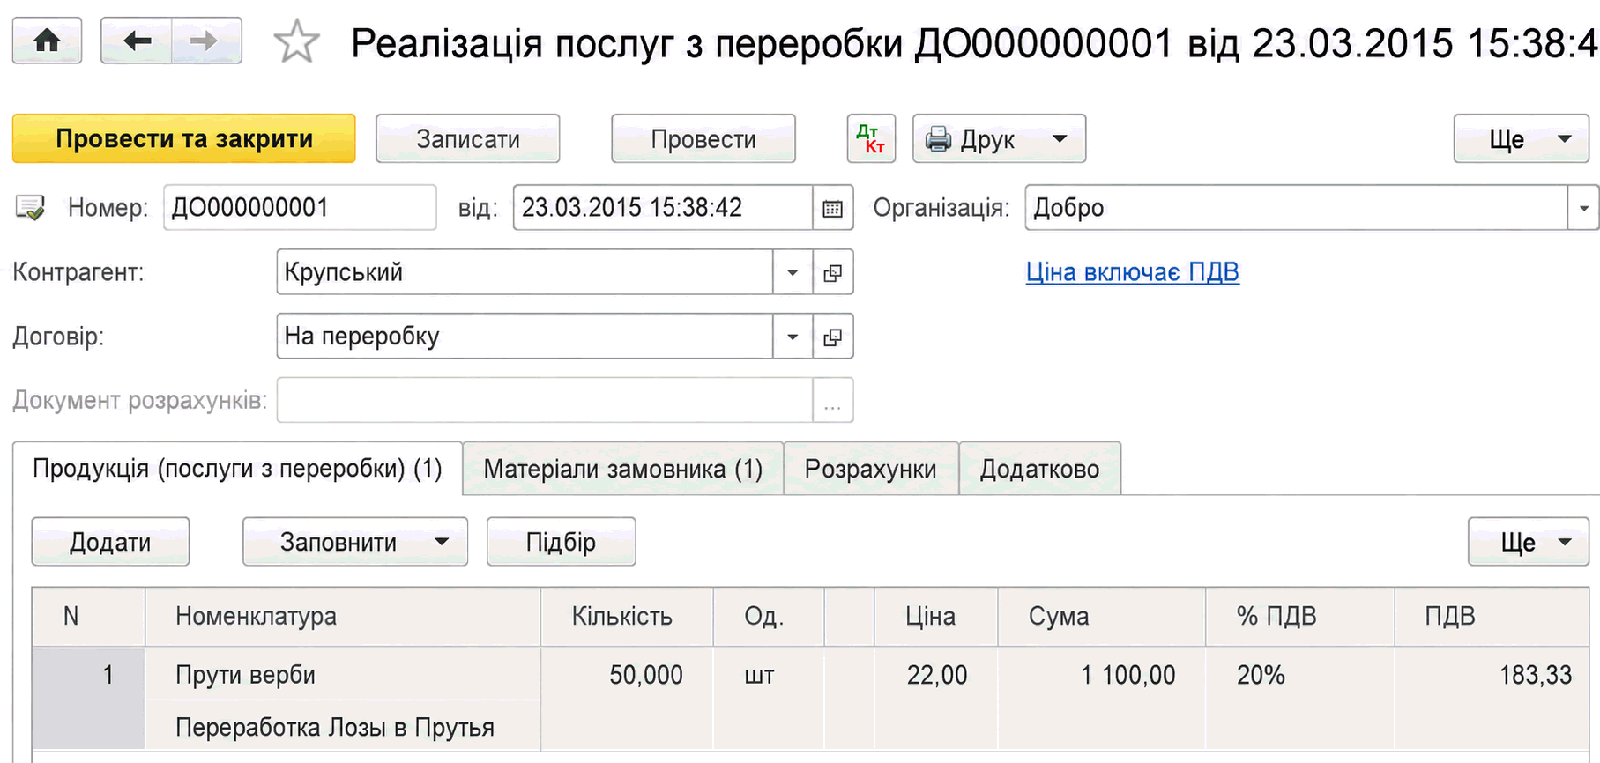
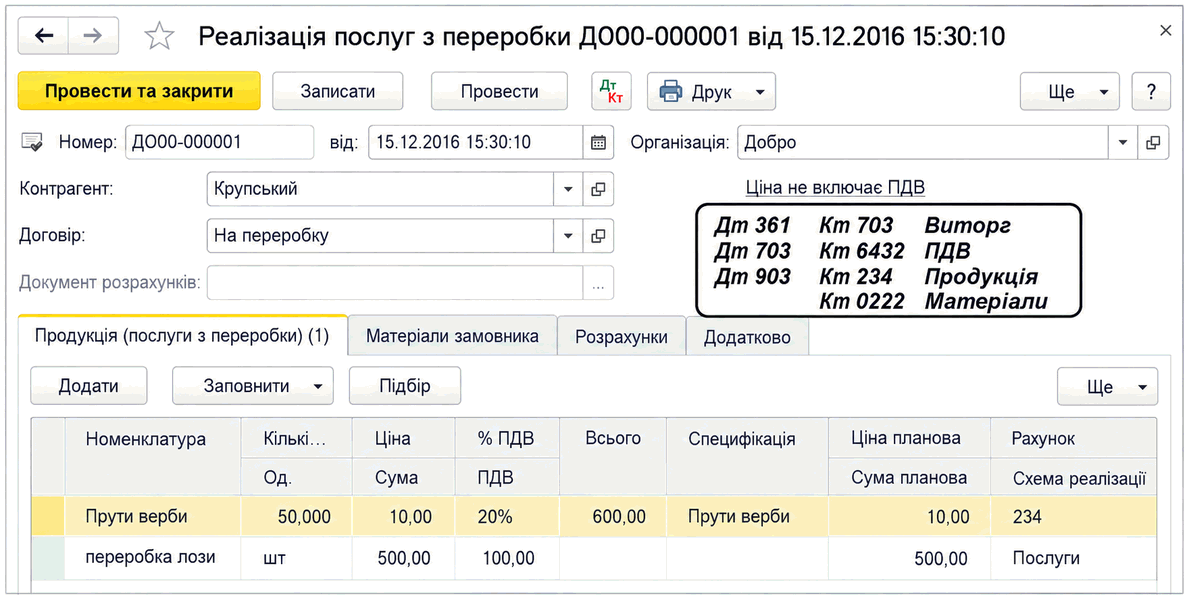
Оформление акта выполненных работ по переработке сырья заказчика отражается с помощью документа Реализация услуг по переработке. Документ отражает в учете:
- реализацию услуг: Дт счета учета себестоимости реализации и Кт счета 234 «Давальческое производство» — проводки формируются по данным табличной части Продукция (услуги по переработке);
- списание с забаланса материалов заказчика, использованных на производство переданной продукции: Кт счета 0222 — проводки формируются по данным табличной части Материалы заказчика.
Документ может быть создан на основании документа Требование-накладная, которым материалы заказчика были переданы в производство. В таком случае табличная часть Материалы заказчика будет заполнена автоматически. Эту табличную часть также можно заполнить перечнем материалов, принятых в переработку и переданных в производство, по команде Заполнить — по остаткам счета 0222.
В табличной части Продукция (услуги по переработке) указывается продукция из давальческого сырья, услуги по выпуску которой оформляются этим документом. В следующем текстовом поле можно вручную ввести формулировку для печатной формы акта. Эта табличная часть может быть автоматически заполнена остатками по счету 234 или данными указанного документа Отчет производства за смену, в частности при создании на основании документа Отчет производства за смену. В графе Цена указывается цена продажи услуг по переработке, а в графе Цена плановая — плановая стоимость единицы услуг, указанная в документе выпуска.
Реализация услуг по переработке
Для получения печатной формы накладной на передачу заказчику изготовленной продукции можно использовать документ Передача товаров с видом операции Передача продукции заказчику. Документ можно автоматически заполнить командой Заполнить по остаткам 234, если он формируется раньше акта услуг по переработке. На вкладке Дополнительно есть возможность
указать реквизиты документа, подтверждающего полномочия получателя материальных ценностей. Например, доверенности.
Документ не является обязательным. Он не формирует никаких движений в учете и предназначен только для получения печатной формы накладной.
Расчет фактической себестоимости
Расчет фактической себестоимости услуг по переработке давальческого сырья осуществляется с помощью регламентного документа Закрытие месяца с опцией Расчет и корректировка себестоимости продукции (услуг). Перед расчетом себестоимости должен быть оформлен документ реализации услуг по переработке сырья заказчика. По результатам расчета себестоимости формируются корректирующие проводки:
- Дт 234 — Кт 231;
- Дт 903 — Кт 234.