Надання послуг з переробки давальницької сировини
Описано облік переробки давальницької сировини: надходження й передача матеріалів, випуск продукції, реалізація послуг та розрахунок їх фактичної собівартості в BAS Бухгалтерія.. Основні принципи обліку. Відображення господарських операцій. Розрахунок фактичної собівартості
Відображення господарських операцій
Розрахунок фактичної собівартості
Основні принципи обліку
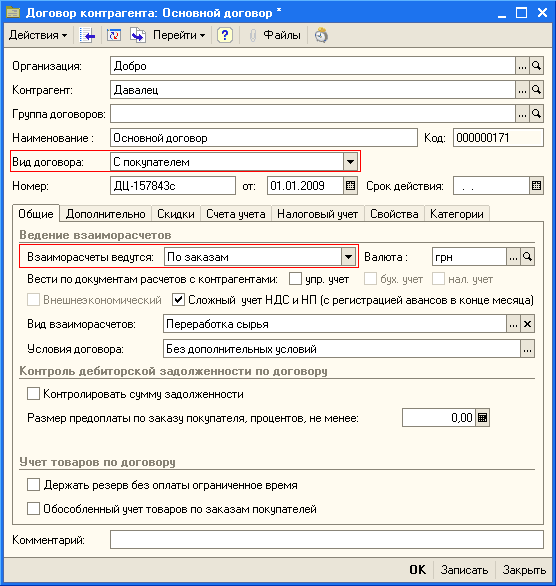
Операція виробництва продукції із сировини замовника, з огляду на розрахунки з контрагентами, є операцією реалізації, тому відображається за договором виду З покупцем. Цикл робіт з випуску продукції із сировини замовника можна подати у вигляді таких етапів:
- отримання давальницької сировини від замовника;
- передача давальницької сировини у виробництво;
- накопичення власних витрат на виробництво продукції з давальницької сировини;
- випуск продукції з давальницької сировини;
- передача виробленої продукції замовнику;
- оформлення акта реалізації послуг з переробки;
- розрахунок фактичної собівартості послуг.
Для автоматизації зазначених операцій максимально використовують стандартні документи прикладного рішення. Лише операція реалізації послуг з переробки сировини замовника відображається за допомогою спеціального документа.
Облік матеріалів замовника ведеться за рахунком позабалансового обліку 022 «Матеріали, прийняті для переробки» за заставною вартістю:
- матеріали, що надійшли від замовника, обліковуються за субрахунком 0221 «Матеріали на складі» у розрізі контрагентів, складів і номенклатури;
- матеріали замовника, що вже передані у виробництво, обліковуються за субрахунком 0222 «Матеріали, передані у виробництво» у розрізі контрагентів та номенклатури.
Податковий облік матеріалів замовника не ведеться. Облік власних витрат на переробку сировини замовника ведеться за рахунком 231.
Облік випуску готової продукції, виробленої з матеріалів замовника, ведеться за спеціальним рахунком 234 «Давальницьке виробництво» у розрізі номенклатури в кількісному й сумовому вираженні. За дебетом цього рахунку відображається випуск готової продукції за плановою собівартістю послуг, а за кредитом — реалізація послуг з переробки сировини замовника, також за попередньою собівартістю. Наприкінці періоду, під час розрахунку собівартості, обороти рахунку 234 коригуються до фактичної собівартості послуг з переробки.
Ведення обліку в прикладному рішенні передбачає, що передача продукції замовнику та реалізація послуг з її виробництва відбуваються в одному місяці. Тобто продукція, вироблена з матеріалів замовника, не зберігається на складі виробника. Якщо факт передачі продукції та факт реалізації послуг з її виробництва не збігаються в часі, у прикладному рішенні можна оформити попередню передачу продукції за допомогою документа Передача товарів з видом операції Передача продукції замовнику. Це дає змогу надрукувати паперову накладну на передачу, але під час проведення цей документ не формує проводок.
Відображення господарських операцій
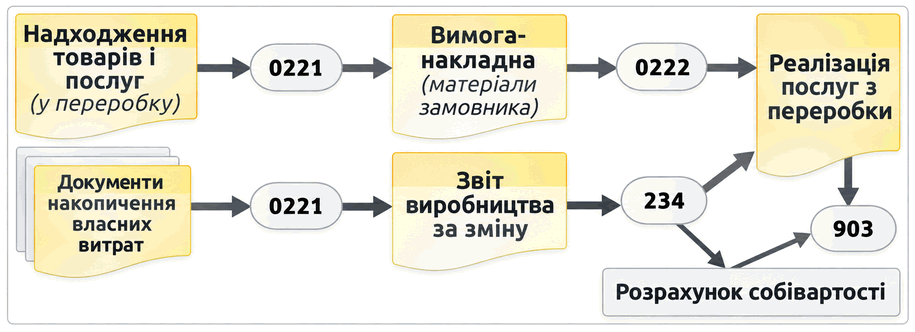
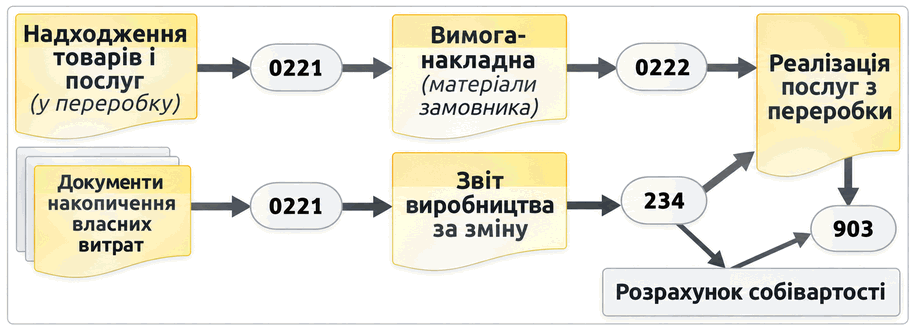
Нижче наведено схему документообігу та рухів за рахунками обліку операцій із переробки давальницької сировини.
Схема переробки давальницької сировини
Надходження матеріалів від замовника відображається за допомогою документа Надходження товарів і послуг з видом операції У переробку.
Особливістю оформлення такої операції є те, що в табличній частині зазначаються позабалансовий рахунок обліку 0221 «Матеріали на складі» та заставні ціни матеріалів, оскільки право власності не переходить.
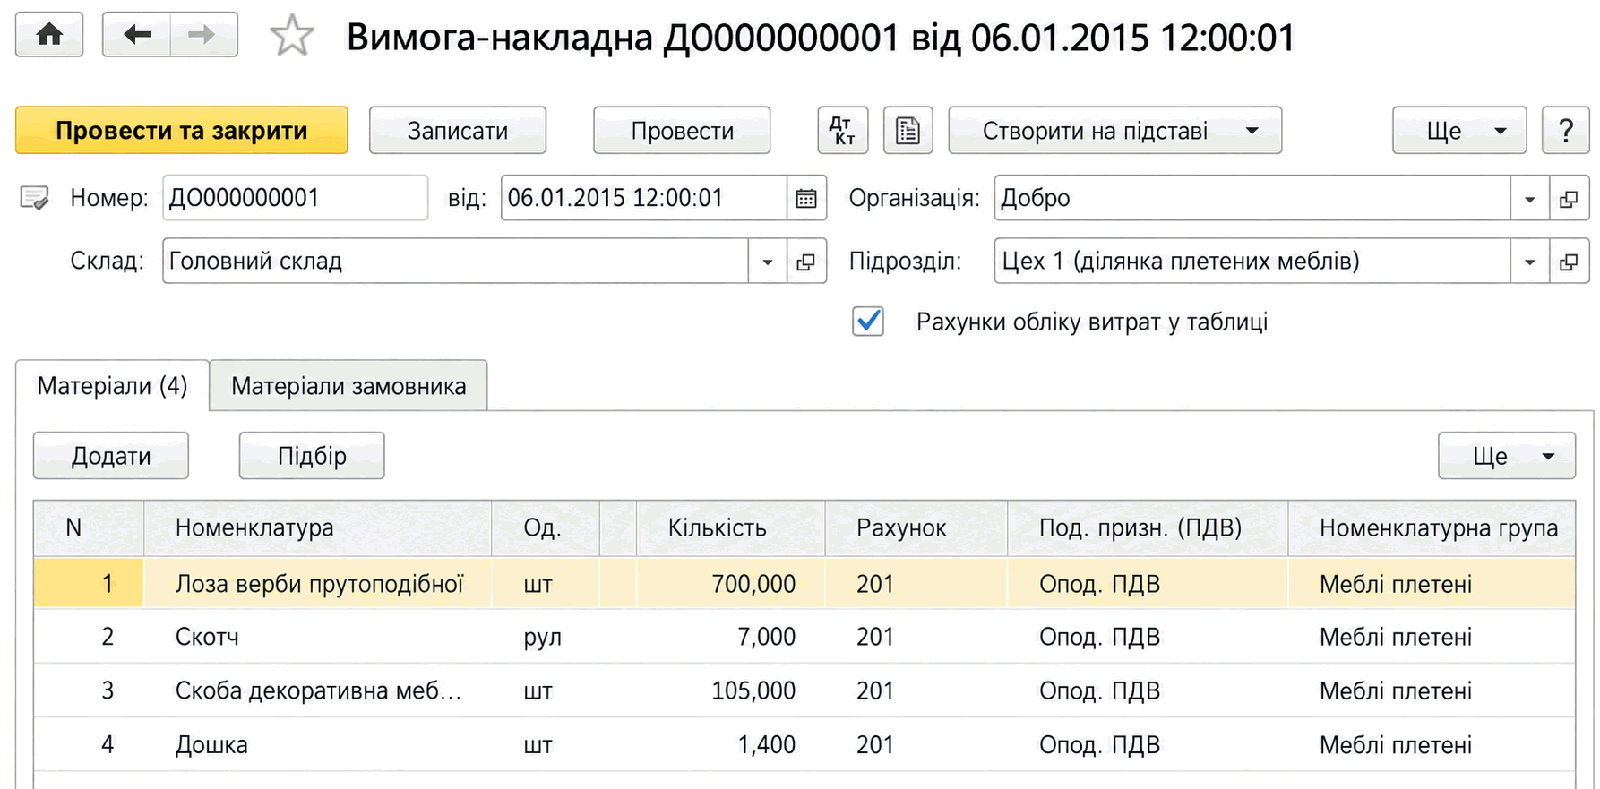
Передача матеріалів замовника у виробництво відображається за допомогою документа Вимога-накладна, перелік матеріалів зазначається на вкладці Матеріали замовника. У нижній частині вкладки зазначається замовник.
Надходження в переробку
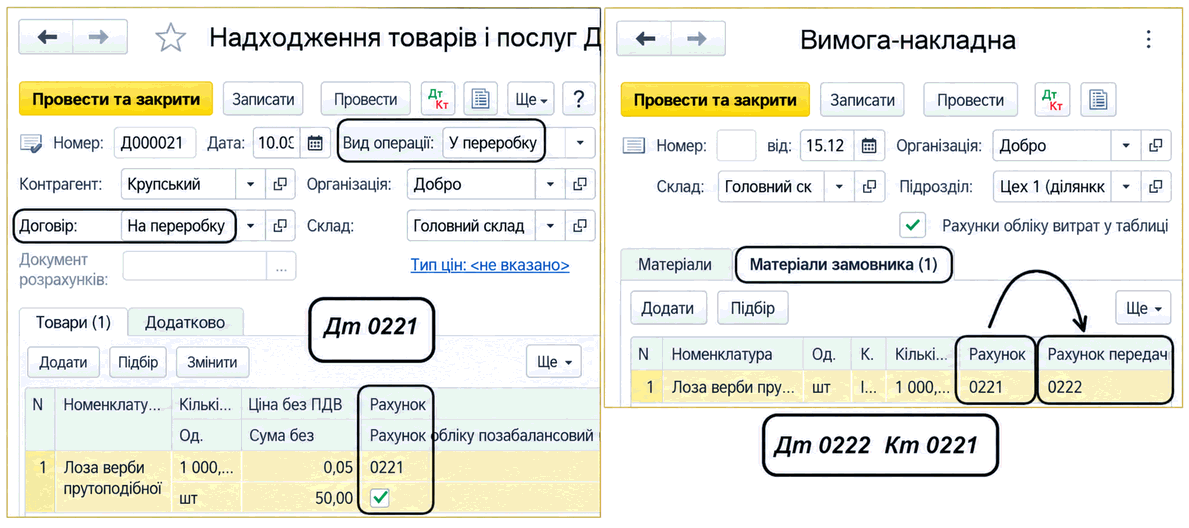
Дані інших вкладок документа не впливають на відображення операцій із давальницькою сировиною. Цей документ можна створити на підставі документа Надходження товарів і послуг з видом операції У переробку. Під час проведення документа матеріали замовника списуються зі складу у виробництво. Облік матеріалів замовника у виробництві ведеться лише з метою кількісного бухгалтерського обліку — за субрахунком 0222 «Матеріали, передані у виробництво» у розрізі контрагентів та номенклатури.
Принципи накопичення власних витрат на виробництво продукції з давальницької сировини та документообіг такі самі, як і в разі накопичення витрат на виробництво власної продукції. Тобто витрати накопичуються в бухгалтерському обліку за рахунком 231. Зокрема, за допомогою одного документа Вимога-накладна можна списати зі складу у виробництво власні матеріали, використовуючи вкладки Матеріали та Рахунок витрат, і передати у виробництво матеріали замовника.
Випуск продукції з давальницької сировини відображається за допомогою документа Звіт виробництва за зміну. У шапці документа, так само як під час відображення випуску власної продукції, слід зазначити підрозділ, що випускає продукцію, та рахунок обліку власних прямих витрат на надання послуги з переробки — випуск продукції із сировини замовника.
Випуск з давальницької сировини
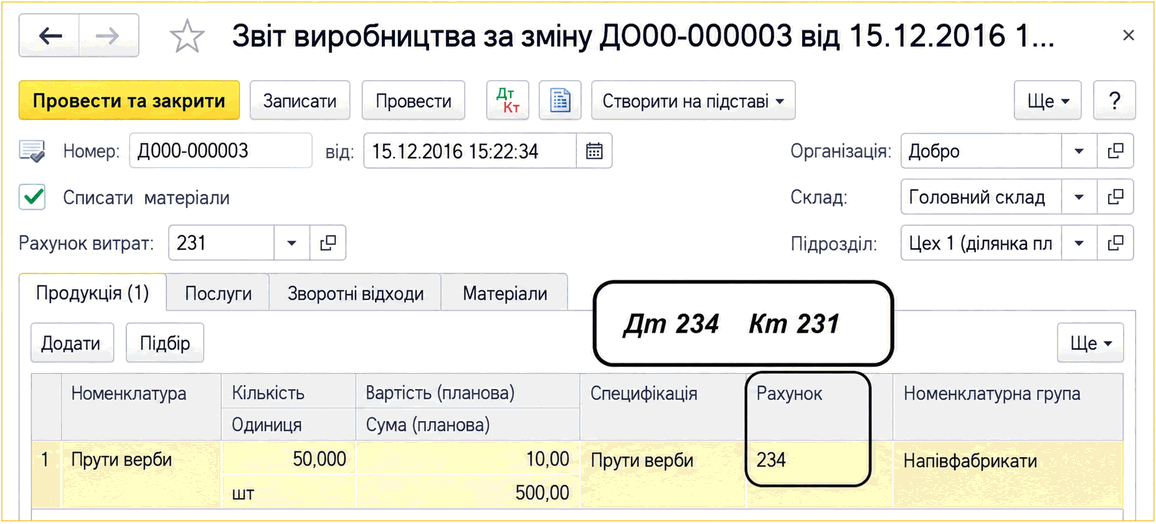
У табличній частині зазначаються планова вартість, тобто планова собівартість послуг з переробки, та рахунок 234 «Давальницьке виробництво». Це спеціальний рахунок для обліку продукції з давальницької сировини.
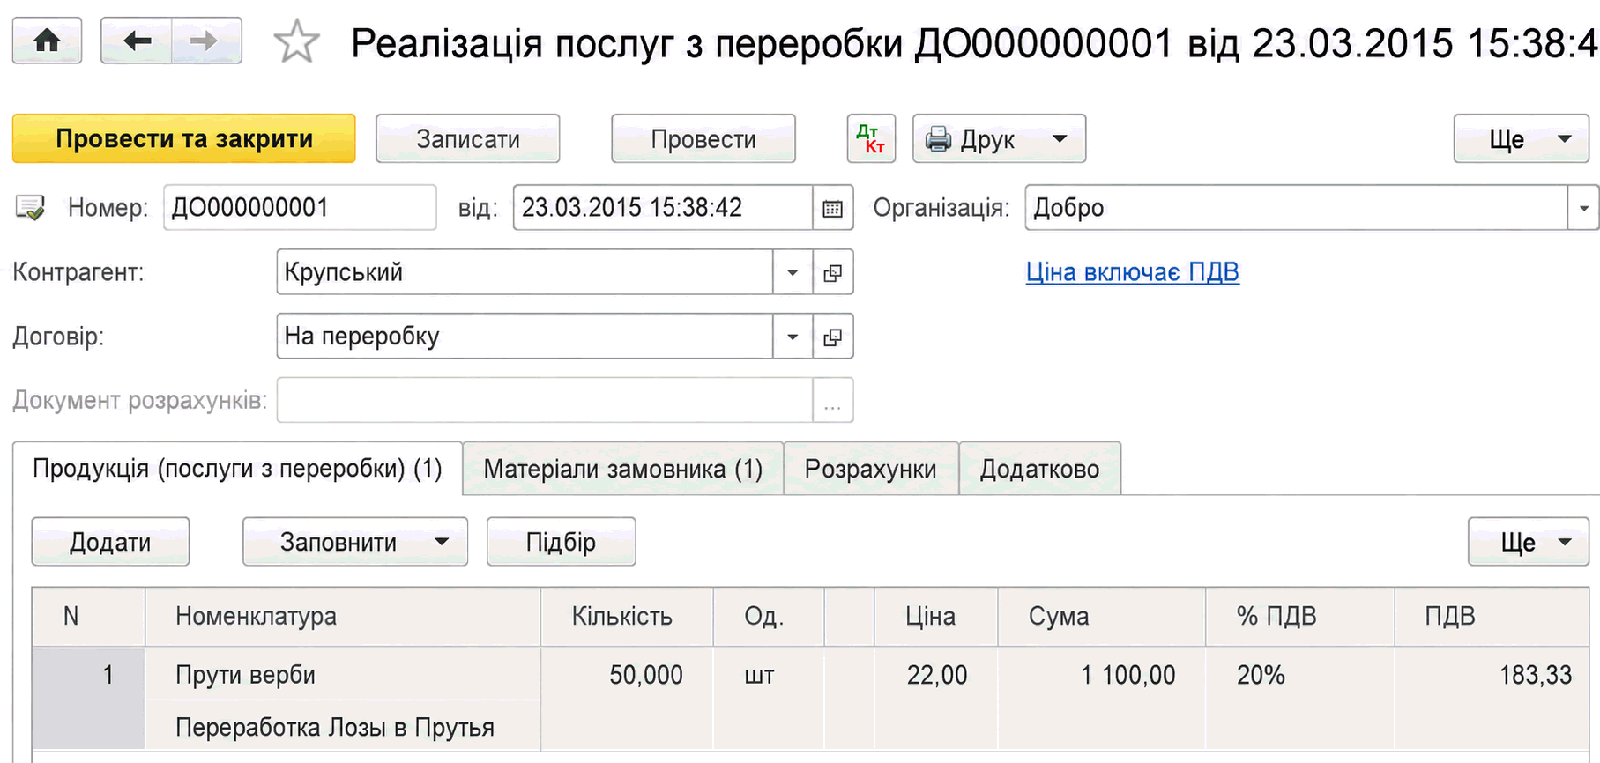
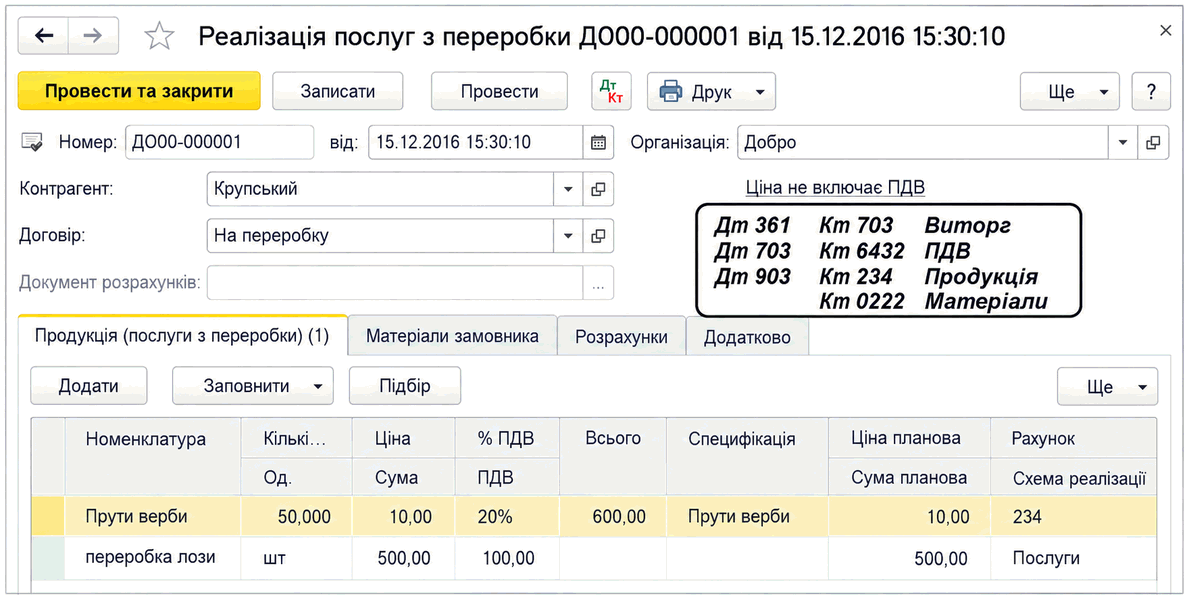
Оформлення акта виконаних робіт з переробки сировини замовника відображається за допомогою документа Реалізація послуг з переробки. Документ відображає в обліку:
- реалізацію послуг: Дт рахунку обліку собівартості реалізації та Кт рахунку 234 «Давальницьке виробництво» — проводки формуються за даними табличної частини Продукція (послуги з переробки);
- списання з позабалансу матеріалів замовника, використаних на виробництво переданої продукції: Кт рахунку 0222 — проводки формуються за даними табличної частини Матеріали замовника.
Документ може бути створений на підставі документа Вимога-накладна, яким матеріали замовника були передані у виробництво. У такому разі таблична частина Матеріали замовника буде заповнена автоматично. Цю табличну частину також можна заповнити переліком матеріалів, прийнятих у переробку та переданих у виробництво, за командою Заповнити — по залишках рахунку 0222.
У табличній частині Продукція (послуги з переробки) зазначається продукція з давальницької сировини, послуги з випуску якої оформляються цим документом. У наступному текстовому полі можна вручну ввести формулювання для друкованої форми акта. Ця таблична частина може бути автоматично заповнена залишками за рахунком 234 або даними зазначеного документа Звіт виробництва за зміну, зокрема в разі створення на підставі документа Звіт виробництва за зміну. У графі Ціна зазначається ціна продажу послуг з переробки, а в графі Ціна планова — планова вартість одиниці послуг, зазначена в документі випуску.
Реалізація послуг з переробки
Для отримання друкованої форми накладної на передачу замовнику виготовленої продукції можна використовувати документ Передача товарів з видом операції Передача продукції замовнику. Документ можна автоматично заповнити командою Заповнити по залишках 234, якщо він формується раніше за акт послуг з переробки. На вкладці Додатково є можливість
зазначити реквізити документа, що підтверджує повноваження отримувача матеріальних цінностей. Наприклад, довіреності.
Документ не є обов'язковим. Він не формує жодних рухів в обліку та призначений лише для отримання друкованої форми накладної.
Розрахунок фактичної собівартості
Розрахунок фактичної собівартості послуг з переробки давальницької сировини здійснюється за допомогою регламентного документа Закриття місяця з опцією Розрахунок і коригування собівартості продукції (послуг). Перед розрахунком собівартості має бути оформлений документ реалізації послуг з переробки сировини замовника. За результатами розрахунку собівартості формуються коригувальні проводки:
- Дт 234 — Кт 231;
- Дт 903 — Кт 234.