Определение переделов
Описаны способы определения последовательности переделов в BAS Бухгалтерия, настройка порядка закрытия подразделений и правила учета встречного выпуска.
Передел — это этап производства, после завершения которого образуется готовый продукт, подлежащий передаче в дальнейшее производство или на склад.
Учетные настройки
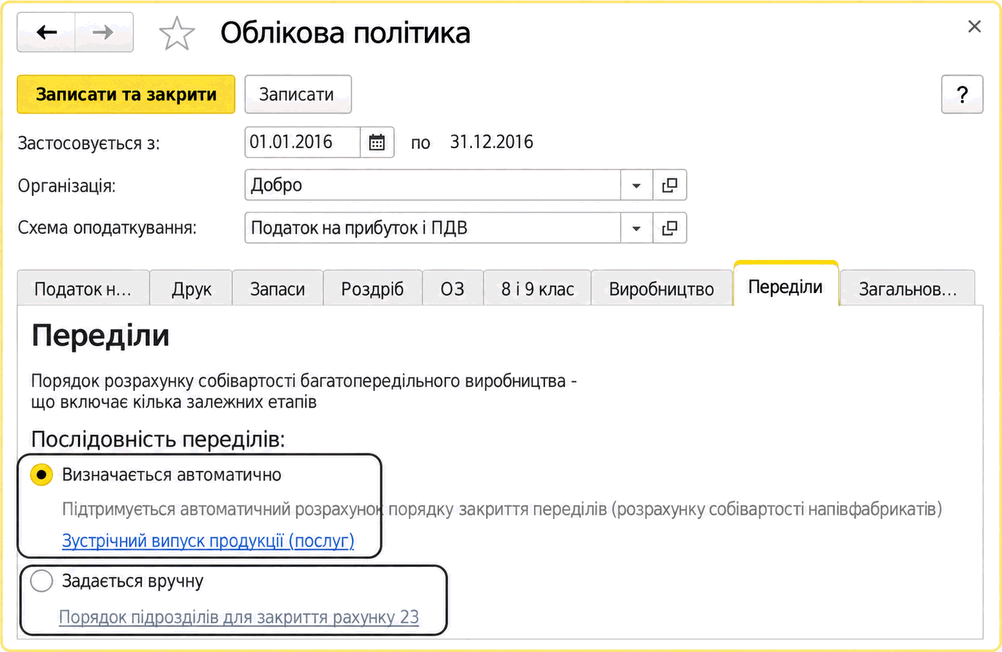
В типовом решении поддерживаются два способа определения порядка переделов:
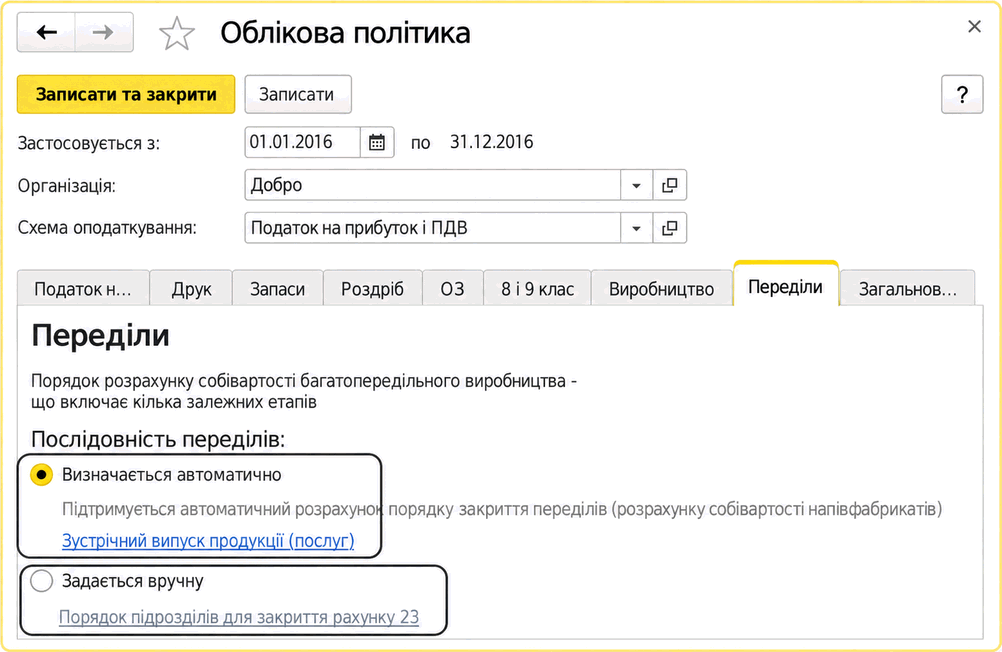
- по подразделениям (Последовательность переделов — Задается вручную) — способ предусматривает ручное указание порядка закрытия переделов. В этом случае порядок подразделений задается с помощью специального документа. Порядок закрытия переделов внутри подразделения система определяет автоматически;
Рекомендация: этот способ используют предприятия, имеющие технологическую цепочку обработки и создания всех видов продукции, которая всегда проходит производственные подразделения в одной последовательности. Расчет себестоимости в таком случае обычно выполняется быстрее.
- по переделам (Последовательность переделов — Определяется автоматически) — способ предусматривает автоматическое определение порядка закрытия переделов.
Рекомендация: этот способ используют предприятия, не имеющие единой для всех видов продукции последовательной технологической цепочки, проходящей через подразделения в одном направлении. Например, одно подразделение может выпускать полуфабрикат для продукции, которую изготавливает другое подразделение, и одновременно выпускать продукцию из полуфабриката, полученного от этого другого подразделения. При таком способе также возможен автоматический расчет себестоимости встречного выпуска.
Способ настраивается в Учетной политике на вкладке Переделы.
Установка порядка подразделений для закрытия счетов
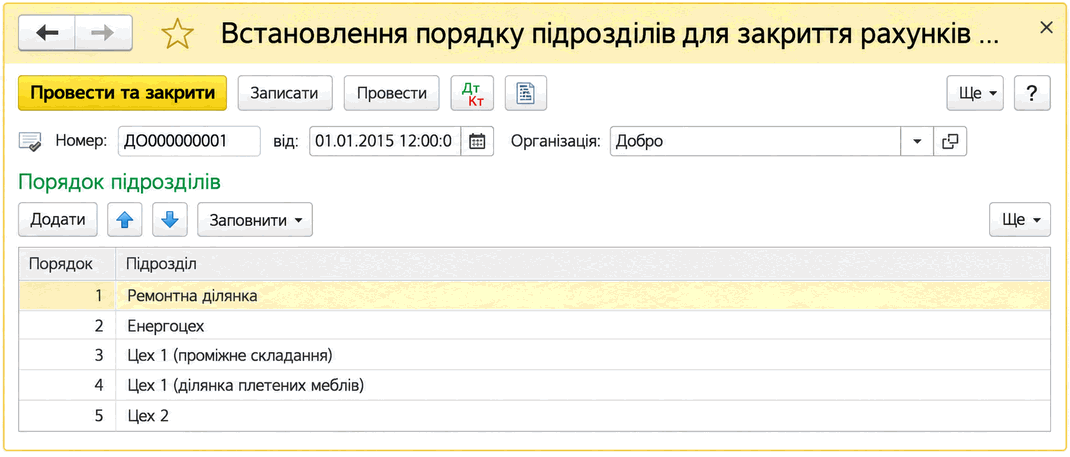
Если используется способ Задается вручную, необходимо указать последовательность подразделений для закрытия счетов при расчете себестоимости. Для этого следует воспользоваться документом Установка порядка подразделений для закрытия счетов. Если со временем порядок и перечень подразделений не изменяются, достаточно ввести такой документ один раз в первом месяце работы.
Если для выпуска полуфабриката используется продукция, изготовленная из этого полуфабриката, такие ситуации называют встречным выпуском. Под встречным выпуском в прикладном решении понимают ситуации зацикленности выпуска, когда для производства полуфабриката используется продукция, в состав которой входит этот полуфабрикат.
Схема встречного выпуска
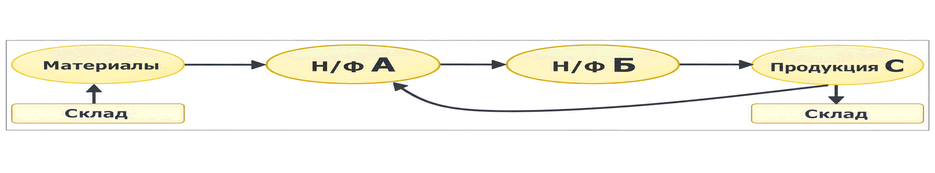
Повторный пересчет себестоимости п/ф А после расчета себестоимости продукции С в случае встречного выпуска возможен только при способе определения переделов — Определяется автоматически.
Чтобы при расчете себестоимости полуфабриката была учтена фактическая себестоимость продукции, расходом которой является этот полуфабрикат, следует ввести в систему дополнительную информацию. Порядок расчета встречного выпуска указывается в регистре сведений Встречный выпуск продукции услуг. Записи в этот регистр пользователь вводит вручную перед расчетом себестоимости, исходя из структуры производства.
Аналогичные ситуации возникают и тогда, когда подразделения оказывают друг другу производственные услуги. Например, Ремонтный участок обслуживает Энергоцех, и в себестоимость услуг энергоснабжения включается стоимость ремонтов. С другой стороны, Энергоцех обеспечивает Ремонтный участок электроэнергией, и в себестоимость ремонтов — услуг Ремонтного участка — включается стоимость энергоснабжения.
Регистр сведений «Встречный выпуск»
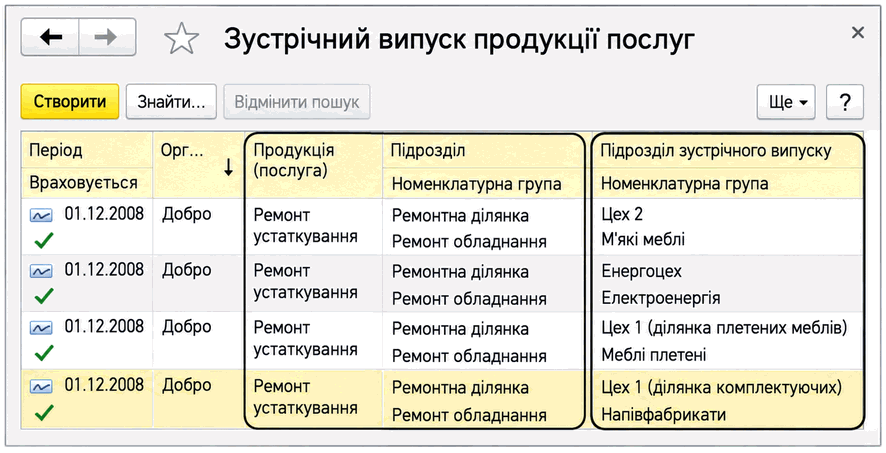
По настройкам встречного выпуска автоматически выполняется повторный пересчет себестоимости некоторых выпусков, но только один раз.