Визначення переділів
Описано способи визначення послідовності переділів у BAS Бухгалтерія, налаштування порядку закриття підрозділів і правила обліку зустрічного випуску.
Переділ — це етап виробництва, після завершення якого утворюється готовий продукт, що підлягає передаванню в подальше виробництво або на склад.
Облікові налаштування
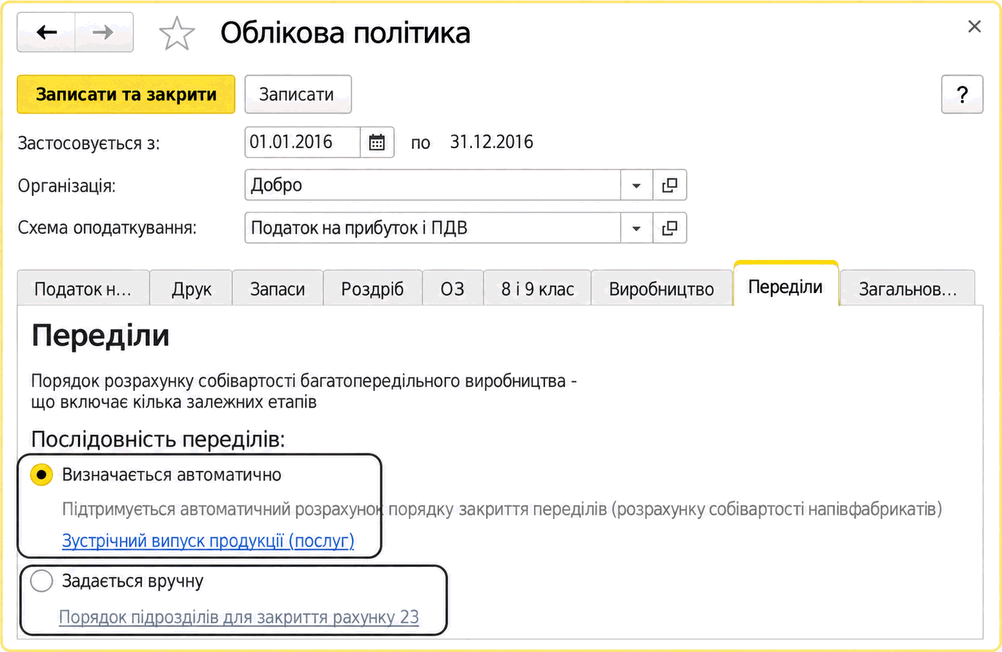
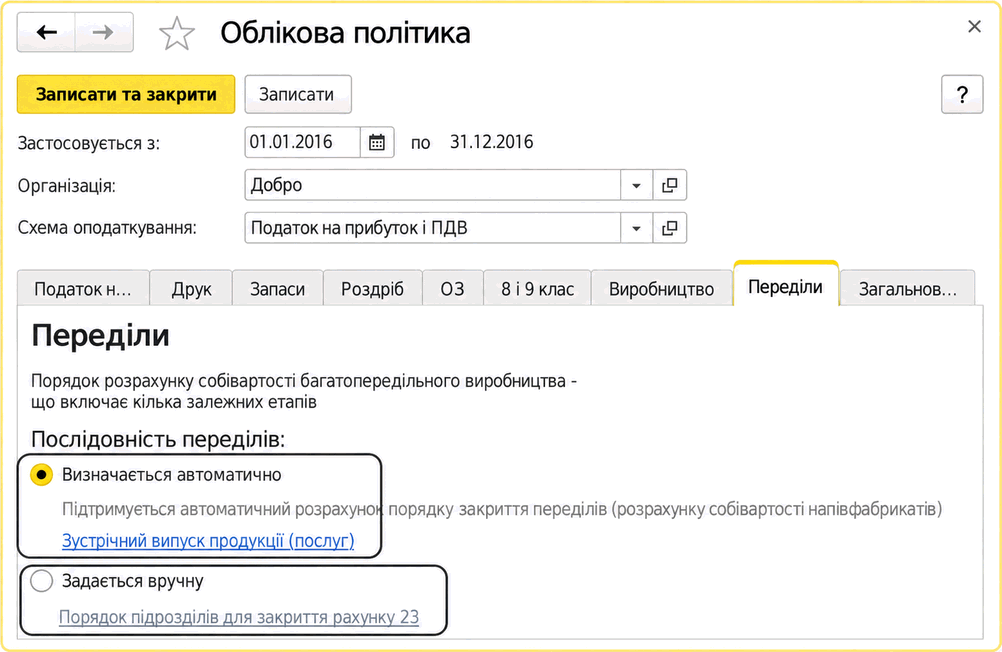
У типовому рішенні підтримуються два способи визначення порядку переділів:
- за підрозділами (Послідовність переділів — Задається вручну) — спосіб передбачає ручне зазначення порядку закриття переділів. У цьому випадку порядок підрозділів задається за допомогою спеціального документа. Порядок закриття переділів усередині підрозділу система визначає автоматично;
Рекомендація: цей спосіб використовують підприємства, які мають технологічний ланцюжок обробки та створення всіх видів продукції, що завжди проходить виробничі підрозділи в одній послідовності. Розрахунок собівартості в такому разі зазвичай виконується швидше.
- за переділами (Послідовність переділів — Визначається автоматично) — спосіб передбачає автоматичне визначення порядку закриття переділів.
Рекомендація: цей спосіб використовують підприємства, які не мають єдиного для всіх видів продукції послідовного технологічного ланцюжка, що проходить підрозділами в одному напрямку. Наприклад, один підрозділ може випускати напівфабрикат для продукції, яку виготовляє інший підрозділ, і водночас випускати продукцію з напівфабрикату, отриманого від цього іншого підрозділу. За такого способу також можливий автоматичний розрахунок собівартості зустрічного випуску.
Спосіб налаштовується в Обліковій політиці на вкладці Переділи.
Встановлення порядку підрозділів для закриття рахунків
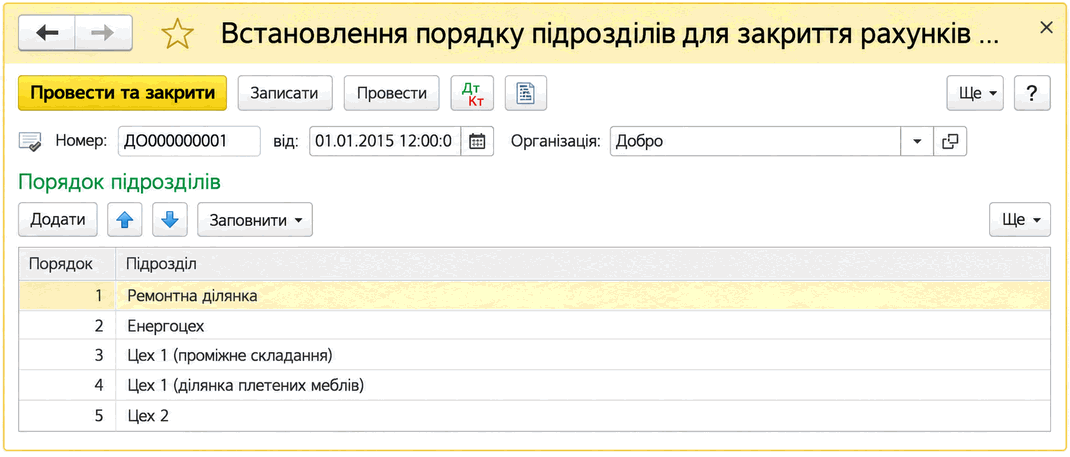
Якщо використовується спосіб Задається вручну, потрібно зазначити послідовність підрозділів для закриття рахунків під час розрахунку собівартості. Для цього слід скористатися документом Встановлення порядку підрозділів для закриття рахунків. Якщо з часом порядок і перелік підрозділів не змінюються, достатньо ввести такий документ один раз у першому місяці роботи.
Якщо для випуску напівфабрикату використовується продукція, виготовлена з цього напівфабрикату, такі ситуації називають зустрічним випуском. Під зустрічним випуском у прикладному рішенні розуміють ситуації закільцьованості випуску, коли для виробництва напівфабрикату використовується продукція, до складу якої входить цей напівфабрикат.
Схема зустрічного випуску
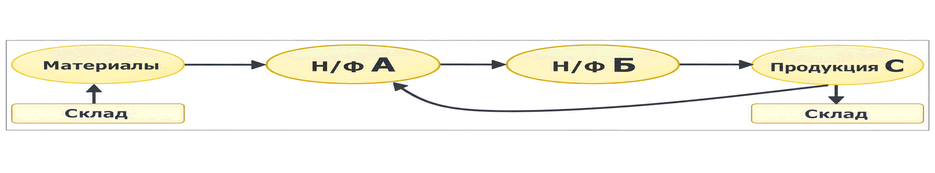
Повторний перерахунок собівартості н/ф А після розрахунку собівартості продукції С у разі зустрічного випуску можливий лише за способу визначення переділів — Визначається автоматично.
Щоб під час розрахунку собівартості напівфабрикату була врахована фактична собівартість продукції, витратою якої є цей напівфабрикат, слід увести до системи додаткову інформацію. Порядок розрахунку зустрічного випуску зазначається в регістрі відомостей Зустрічний випуск продукції послуг. Записи до цього регістру користувач уводить вручну перед розрахунком собівартості, виходячи зі структури виробництва.
Аналогічні ситуації виникають і тоді, коли підрозділи надають один одному виробничі послуги. Наприклад, Ремонтна ділянка обслуговує Енергоцех, і до собівартості послуг енергопостачання включається вартість ремонтів. З іншого боку, Енергоцех забезпечує Ремонтну ділянку електроенергією, і до собівартості ремонтів — послуг Ремонтної ділянки — включається вартість енергопостачання.
Регістр відомостей «Зустрічний випуск»
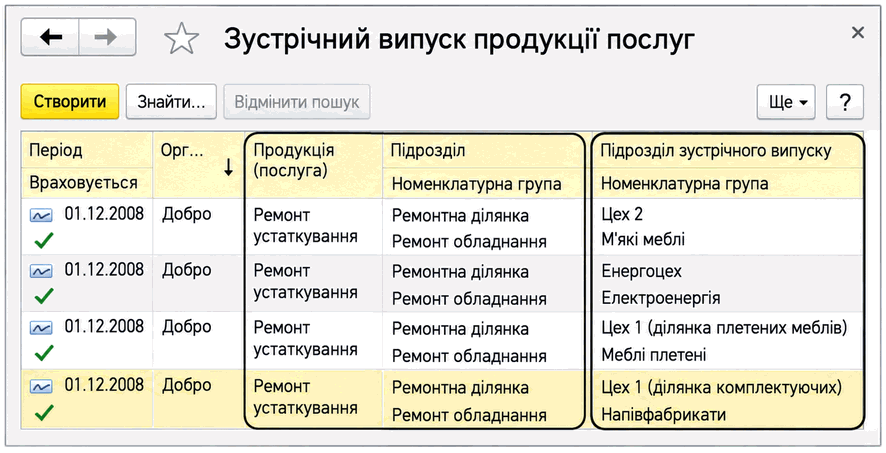
За налаштуваннями зустрічного випуску автоматично виконується повторний перерахунок собівартості деяких випусків, але лише один раз.