Учетная политика организации
Описаны настройки учетной политики организации в BAS Бухгалтерия: налоги, запасы, денежные средства, основные средства, производство, переделы и распределение общепроизводственных расходов.. Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные расходы
Действующее законодательство предусматривает возможность выбора одного из нескольких способов ведения бухгалтерского и налогового учета по отдельным направлениям. Совокупность выбранных способов учета составляет учетную политику организации.
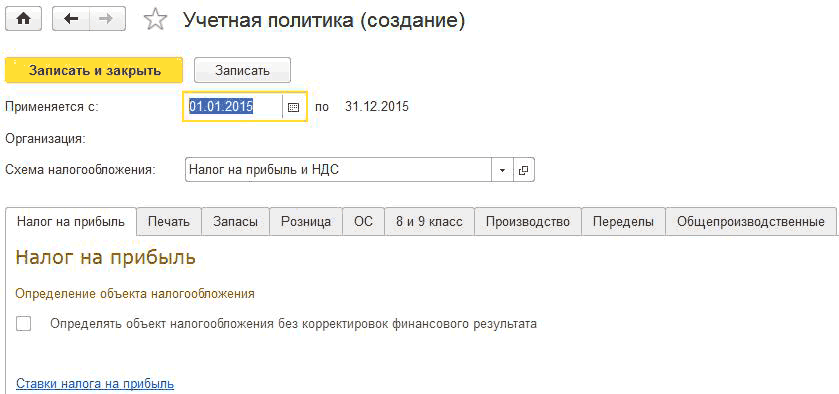
Сведения об учетной политике для бухгалтерского и налогового учета хранятся в регистре сведений Учетная политика организаций (меню Главное — Настройки — Учетная политика). Каждая запись этого регистра сведений характеризует учетную политику организации за определенный отчетный период (год).
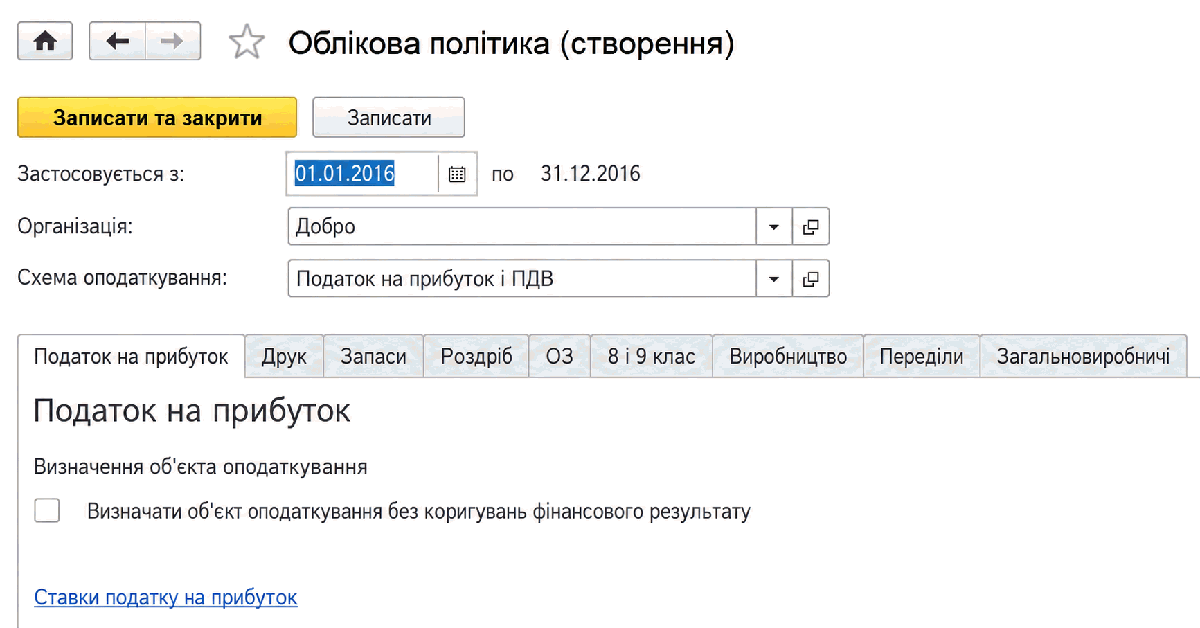
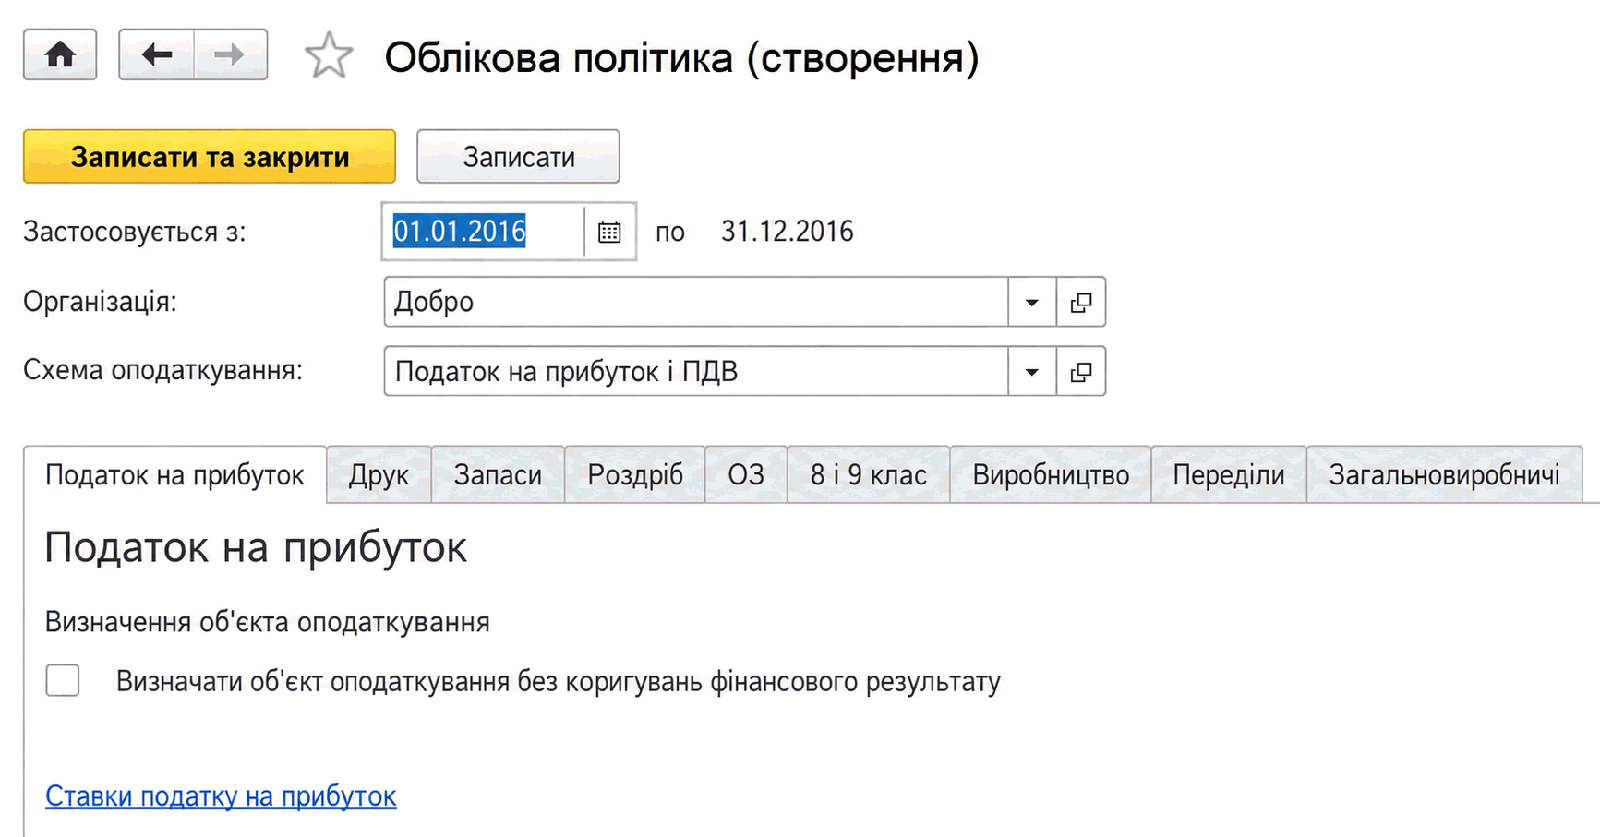
При вводе новой записи об учетной политике необходимо указать организацию, дату начала отчетного периода, в котором будет применяться эта учетная политика, а также выбрать схему налогообложения, используемую в организации.
Форма нового элемента регистра сведений Учетная политика содержит несколько вкладок, на которых указываются параметры учетной политики для бухгалтерского и налогового учета. В зависимости от выбранной системы налогообложения в форме отображаются разные вкладки.
Налог на прибыль
На вкладке Налог на прибыль устанавливаются параметры налогового учета.
Здесь указываются:
- Признак ведения организацией разниц;
- Текущая ставка налога на прибыль.
Печать
На вкладке Печать указывается информация об организации, которая выводится в печатных формах документов продажи (Реализация товаров и услуг, Оказание производственных услуг). Как правило, здесь указывается информация о системе налогообложения организации.
Запасы
На вкладке Запасы выбирается способ оценки материально-производственных запасов (МПЗ) — способ определения стоимости товаров, материалов и готовой продукции при их отгрузке и списании.
Предусмотрено два способа определения стоимости: по средней и ФИФО.
Для применения метода ФИФО требуются специальные настройки некоторых счетов учета.
Розничная торговля
- На вкладке Розничная торговля для организаций, занимающихся розничной торговлей, выбирается способ оценки товаров в рознице: по стоимости приобретения или по стоимости продажи.
Денежные средства
На вкладке Денежные средства может быть установлен флажок Вести учет денежных средств по обособленным подразделениям. Флажок устанавливается в следующих случаях:
● В организации имеются филиалы (обособленные подразделения), ведущие отдельные кассовые книги;
● В организации имеются филиалы (обособленные подразделения), самостоятельно выписывающие налоговые накладные.
Возможность учета по обособленным подразделениям организации зависит от аналогичной настройки общих параметров аналитического учета.
Основные средства
Для организаций, учитывающих ОС по переоцененной стоимости, определяется настройка учетной политики Включать сумму дооценок ОС пропорционально начислению амортизации в состав нераспределенной прибыли с уменьшением дополнительного капитала. Если флажок включен, одновременно с амортизацией переоцененного ОС уменьшается сумма дополнительного капитала, начисленного при переоценке. |
Учет расходов
На вкладке 8 и 9 класс определяются используемые классы счетов расходов. Рекомендуется использовать счета 8-го и 9-го класса.
Производство
На вкладке Производство для организаций, занимающихся производственной деятельностью, определяются способы распределения расходов основного и вспомогательного производства на себестоимость производства услуг.
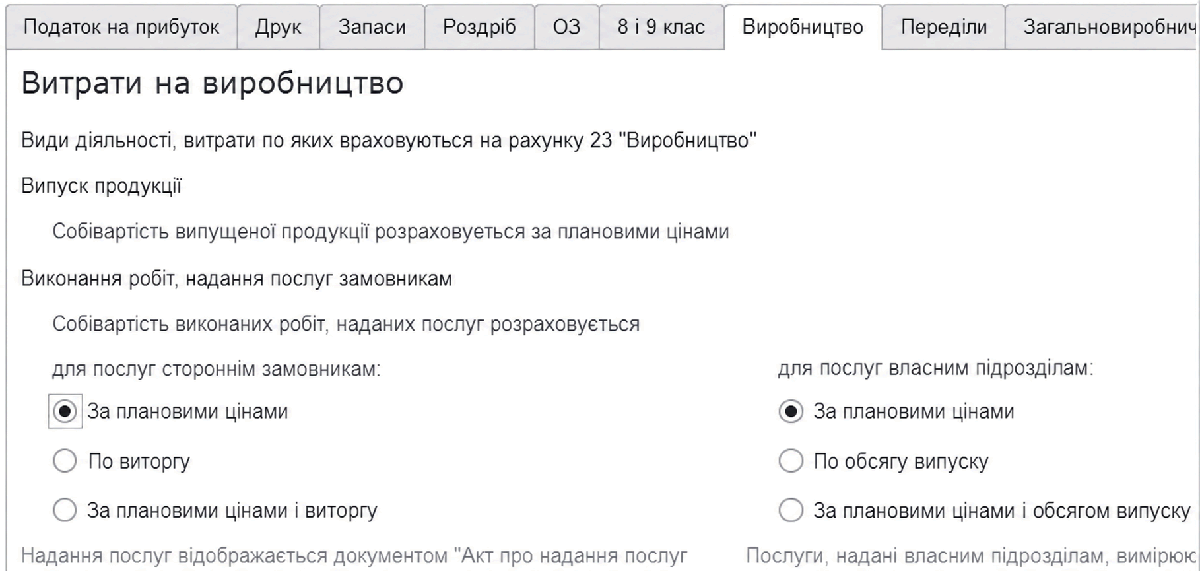
Для готовой продукции (полуфабрикатов) применяется только один способ распределения — по плановой себестоимости.
Для услуг сторонним заказчикам может быть выбран один из способов:
● По плановым ценам — оказание услуг регистрируется документами Оказание производственных услуг;
● По выручке — оказание услуг регистрируется документами Реализация товаров и услуг;
● По плановым ценам и выручке — оказание услуг регистрируется документами обоих видов.
Для услуг собственным подразделениям может быть выбран один из способов:
- По плановым ценам;
- По объему выпуска;
- По плановым ценам и объему выпуска — измеритель услуг определяется в каждом из документов Отчет производства за смену;
Переделы
На вкладке Переделы для организаций, занимающихся производственной деятельностью, определяется способ задания последовательности переделов для закрытия счетов расходов: вручную или автоматически.
При выборе варианта Задается вручную необходимо перейти по гиперссылке Порядок подразделений для закрытия счета 23, по которой открывается список документов Установка порядка подразделений для закрытия счетов расходов. В документах задается последовательность подразделений для закрытия счетов при расчете себестоимости готовой продукции и полуфабрикатов.
При выборе варианта Определяется автоматически и при наличии встречного выпуска в производстве необходимо перейти по гиперссылке Встречный выпуск продукции (услуг) к одноименному регистру сведений. В этом регистре задаются правила расчета себестоимости встречного выпуска продукции и услуг для конкретной организации и периода действия.
Общепроизводственные расходы
На вкладке Общепроизводственные по гиперссылке Методы распределения косвенных расходов можно перейти к регистру сведений, в котором устанавливаются базы распределения расходов. Предусмотрены следующие методы распределения косвенных расходов:
Объем выпуска;
- Плановая себестоимость;
- Оплата труда;
- Материальные расходы;
- Прямые расходы;
- Отдельные статьи прямых расходов.
Методы распределения могут задаваться для каждой статьи общепроизводственных расходов в каждом производственном подразделении. Также может указываться метод распределения для всех статей расходов (статья расходов в регистре сведений не заполняется) и для всех подразделений (подразделение в регистре сведений не заполняется).