Отчётность подсистемы
Описаны стандартные и специализированные отчёты BAS Бухгалтерия для анализа производственной деятельности, прямых и косвенных затрат, выпуска полуфабрикатов и расчёта себестоимости.
Проанализировать данные учёта производственной деятельности можно с помощью стандартных бухгалтерских отчётов по счетам: 231, 232, 91, 26, 25, 234. Например, для анализа накопленных сумм прямых затрат можно воспользоваться отчётом Оборотно-сальдовая ведомость по счёту 23. Для анализа выпуска полуфабрикатов и их последующего списания в производство можно воспользоваться отчётом Анализ счёта 23, установив детализацию счёта по субконто 1 и детализацию некоторых корреспондирующих счетов.
Проанализировать производственную деятельность также можно с помощью специализированных отчётов Справки-расчёты (доступ в разделе Операции — группа Закрытие периода — Справки-расчёты):
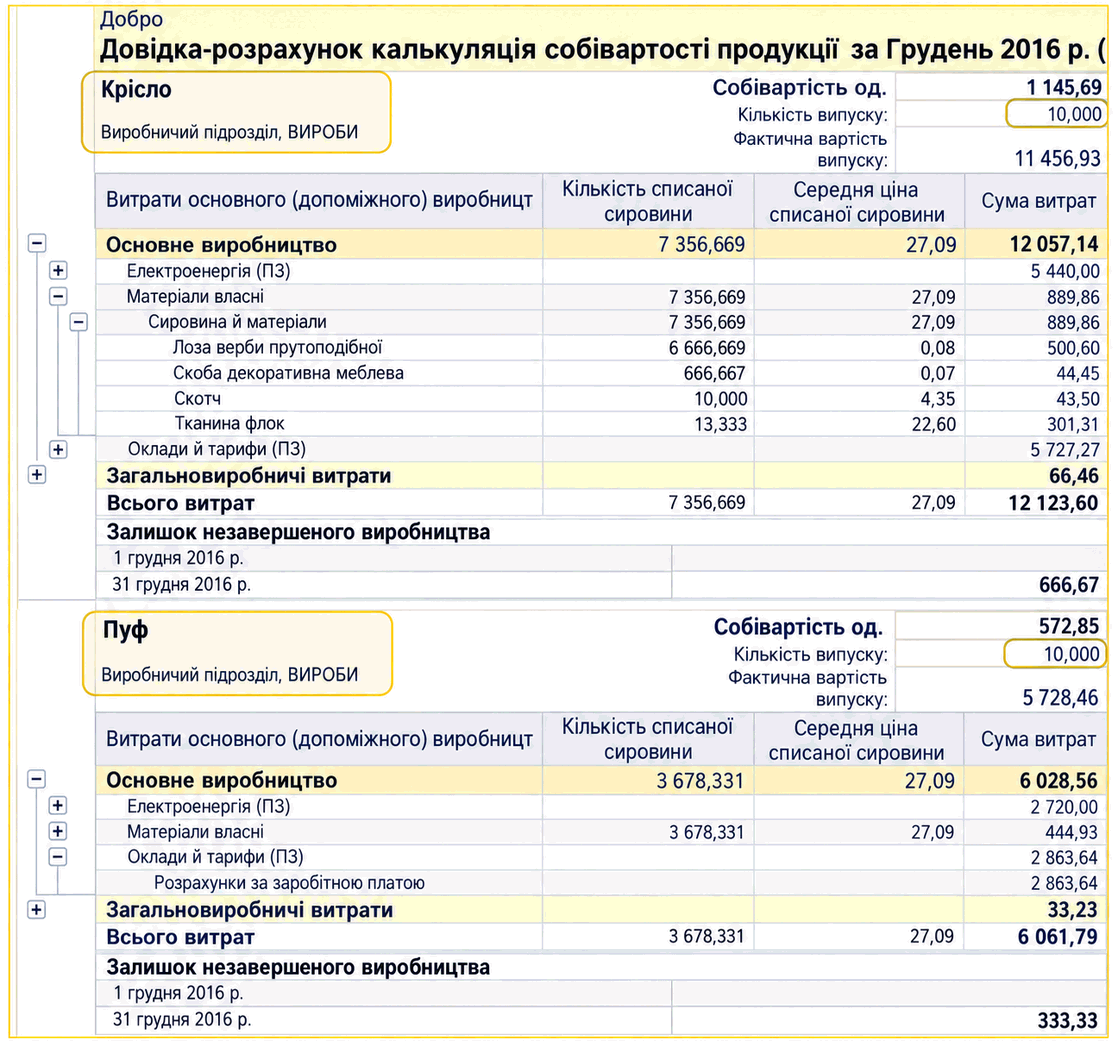
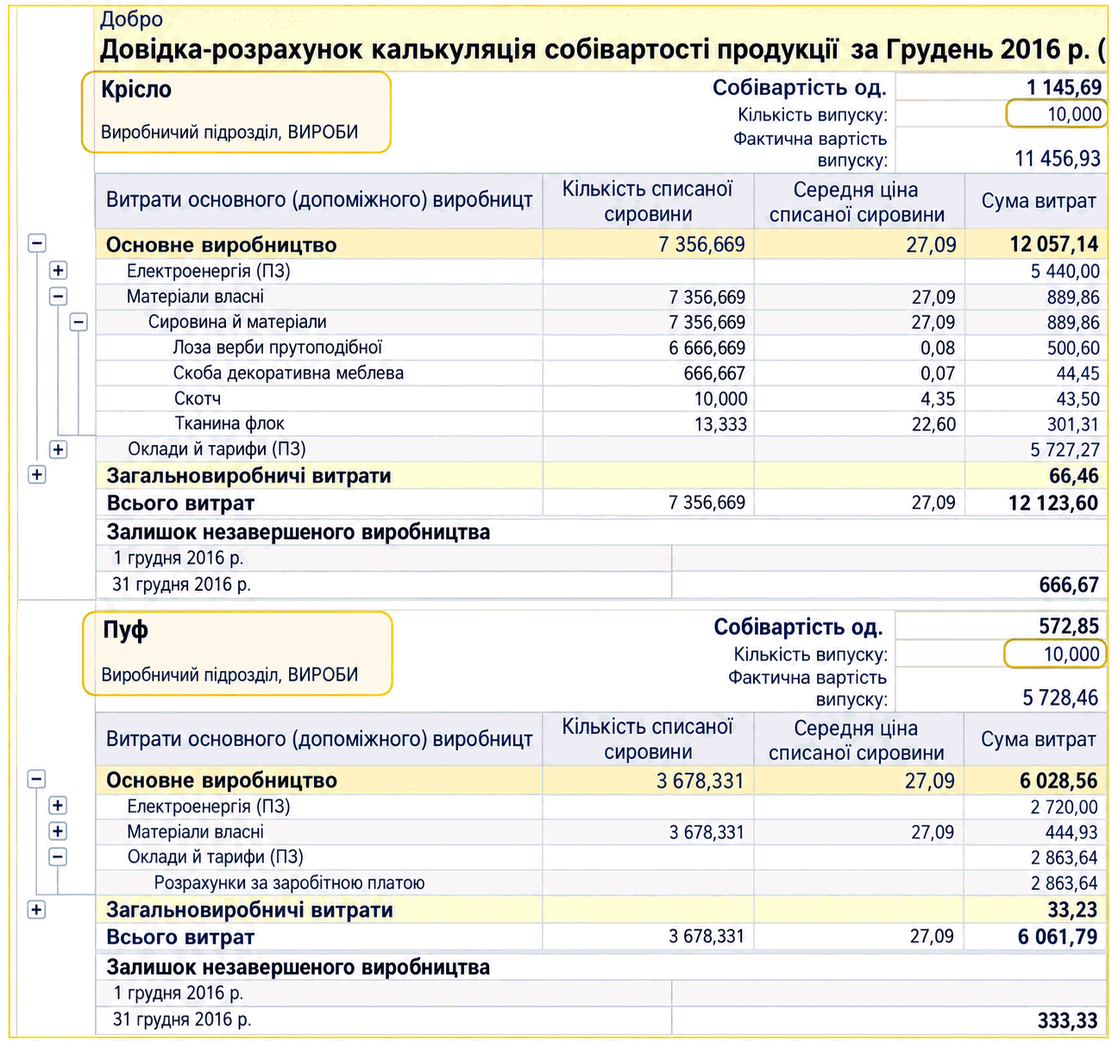
- Калькуляция себестоимости — отчёт о составе затрат на производство продукции и услуг производственного характера;
Справка-расчёт «Калькуляция себестоимости»
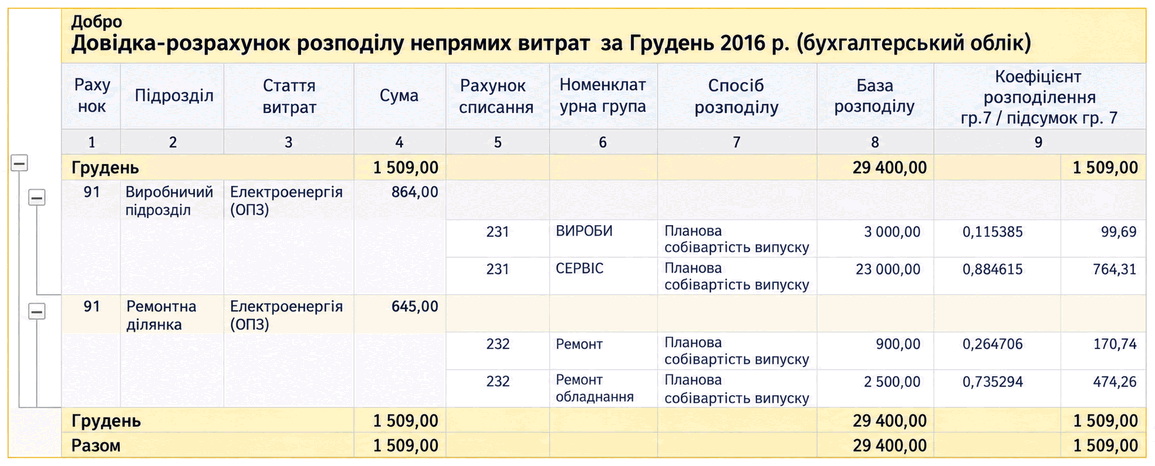
Справка-расчёт «Распределение ОПР»
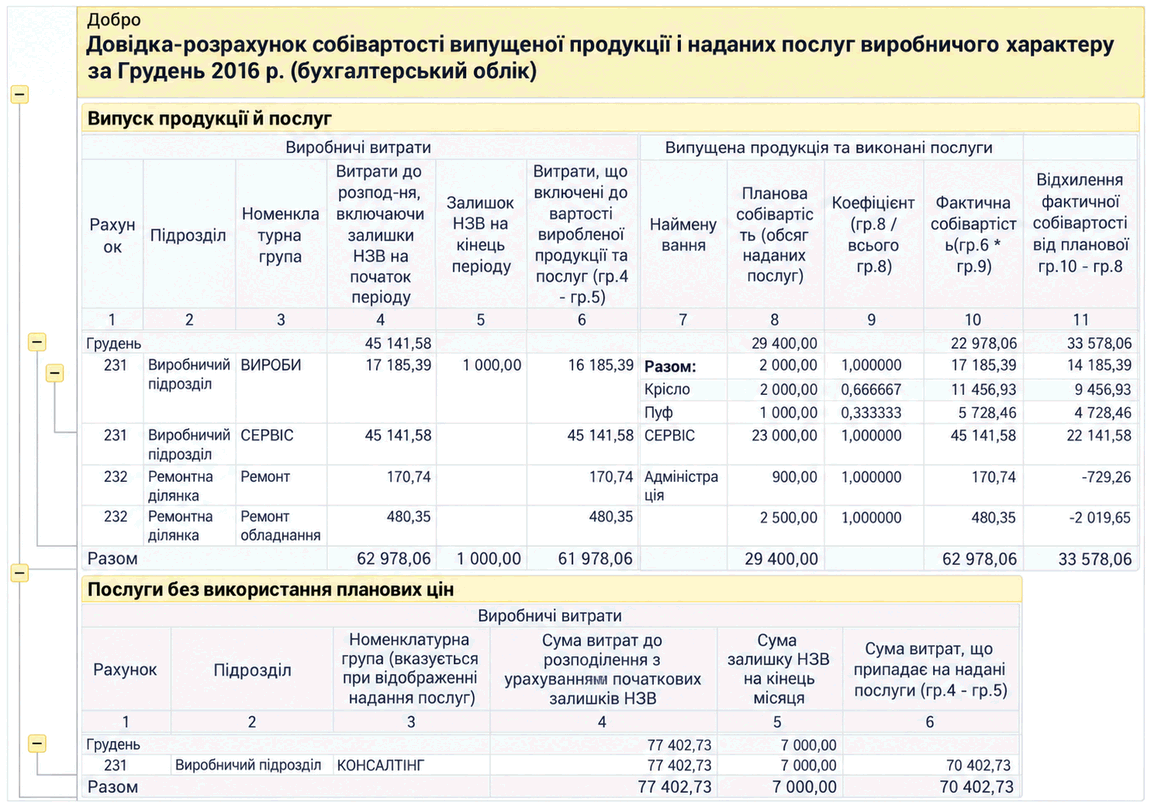
- Себестоимость выпущенной продукции и услуг — в отчёте отображается распределение прямых производственных затрат на себестоимость объектов выпуска;
- Распределение косвенных затрат — отчёт предоставляет информацию о распределении общепроизводственных затрат на затраты основного и вспомогательного производства.
Справка-расчёт «Себестоимость выпуска»