Отражение выпуска
Описано отражение выпуска продукции, полуфабрикатов, возвратных отходов и внутренних и внешних производственных услуг. Приведены документы, настройки учетной политики и правила расчета фактической себестоимости.. Выпуск готовой продукции и полуфабрикатов. Выпуск внутренних услуг. Предоставление производственных услуг контрагентам
Выпуск готовой продукции и полуфабрикатов
Предоставление производственных услуг контрагентам
Выпуск готовой продукции и полуфабрикатов
В прикладном решении выпуск продукции или полуфабрикатов — это оприходование продукции или полуфабрикатов на склад. В бухгалтерском учете такая операция отражается проводкой Дт 26 (25) — Кт 23. В общем случае выпускаемые изделия могут быть оприходованы на любой счет учета запасов (МБП, запчасти и т. п.). Аналитический учет готовой продукции и полуфабрикатов ведется с детализацией по номенклатуре, складам, партиям. Если выпущенный полуфабрикат является составной частью для дальнейшего производственного передела, его необходимо списать со склада в производство.
Главный принцип выпуска продукции (полуфабрикатов) заключается в том, что в течение периода выпуск отражается только по плановой себестоимости. Соответственно, учет продукции (полуфабрикатов) в течение периода также ведется по плановой себестоимости. В конце месяца фактическая себестоимость рассчитывается пропорционально плановой стоимости, указанной в документах выпуска.
Важно! В документе Отчет производства за смену обязательно необходимо указать плановую цену. Нулевые значения плановой цены (предварительной себестоимости) делают невозможным дальнейший расчет фактической себестоимости.
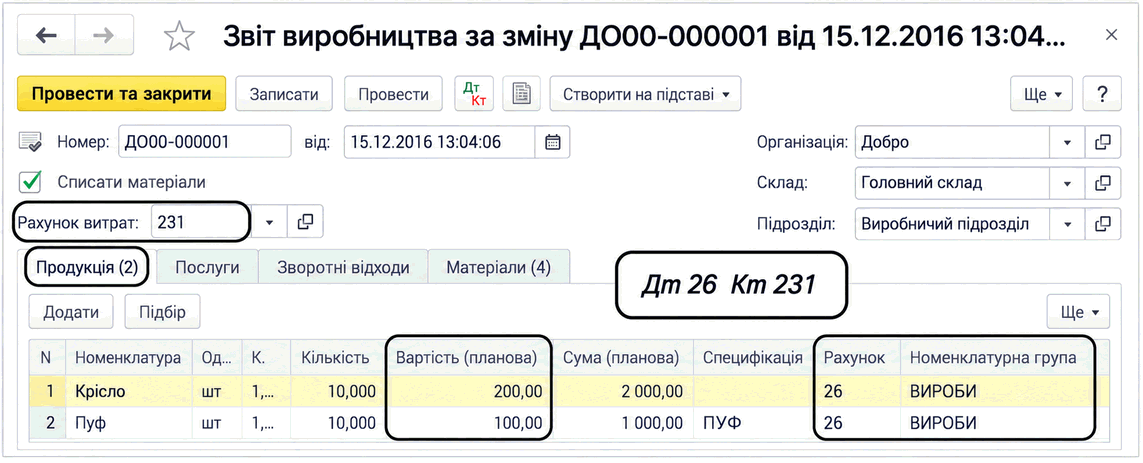
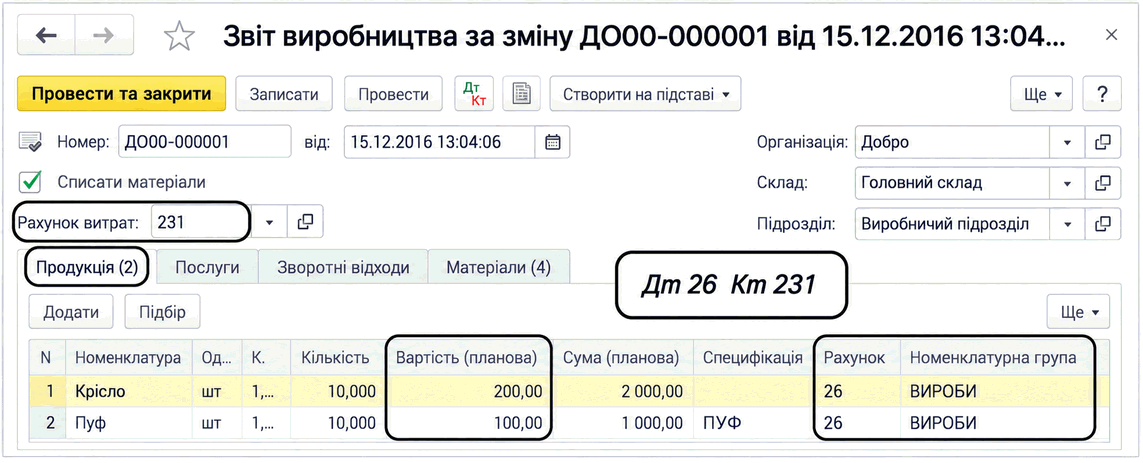
Выпуск готовой продукции и полуфабрикатов и их оприходование на склад отражается с помощью документа Отчет производства за смену на вкладке Продукция. Плановую себестоимость выпуска пользователь может указать вручную или она подставляется по умолчанию. В шапке документа следует указать:
- склад (место хранения), на который приходуется продукция;
- аналитику затрат, которые должны быть включены в себестоимость выпуска, а именно:
- счет учета затрат на производство (субсчет счета 23);
- подразделение, выпускающее продукцию и в котором накоплены затраты;
- номенклатурную группу, в рамках которой отражается выпуск (указывается в табличной части).
Отчет производства за смену: выпуск продукции
В дальнейшем такая продукция может быть реализована документом Реализация товаров и услуг, а полуфабрикаты — списаны в производство документом Требование-накладная.
Отчет производства за смену: выпуск отходов
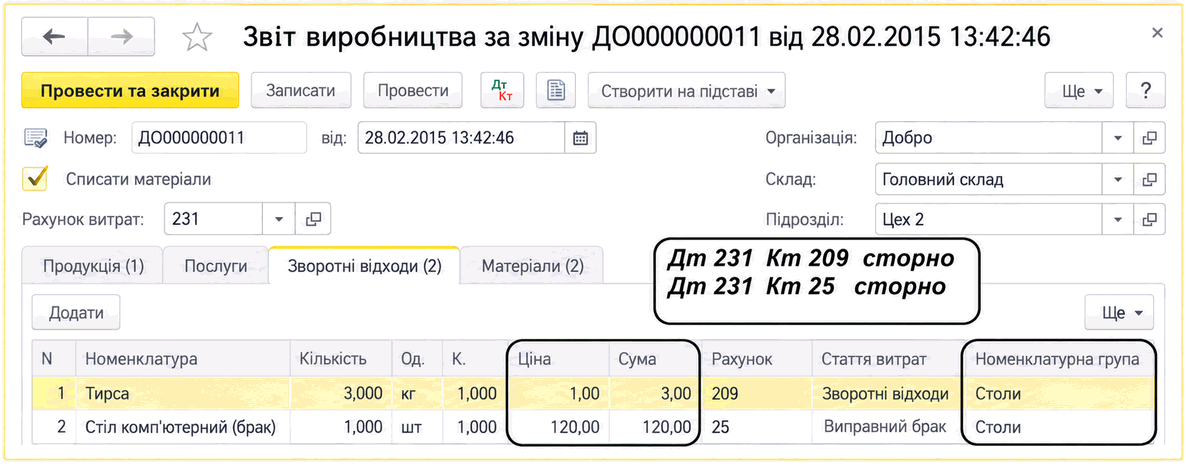
Если в процессе производства образовались возвратные отходы, их оприходование отражается с помощью документа Отчет производства за смену на вкладке Возвратные отходы. В таком случае указывается стоимость, которая не будет пересчитываться при расчете себестоимости. Возвратные отходы приходуются на тот же склад, что и продукция.
Выпуск внутренних услуг
В прикладном решении выпуск внутренних услуг — это предоставление производственных услуг собственным подразделениям предприятия. В бухгалтерском учете такая операция отражается проводкой Дт 91 (23, 92, 93) — Кт 23.
Чаще всего внутренние услуги предоставляет вспомогательное производство для обеспечения хозяйственной деятельности предприятия, в частности основного производства: отопление, освещение, транспортные услуги, услуги ремонта ОС и т. п. Прямые затраты на такие услуги также следует накапливать на счете 23 (232), выпуск отражать с помощью документа Отчет производства за смену на вкладке Услуги, а в конце месяца рассчитывать себестоимость услуг.
Важно! Общепроизводственные затраты любого подразделения распределяются на счет 23 только тогда, когда для этого подразделения накоплены прямые затраты на счете 23 или отражен выпуск. Если все затраты вспомогательного подразделения накапливать только на счете 91 и никогда не отражать выпуск по этому подразделению, такие затраты не распределятся на счет 23.
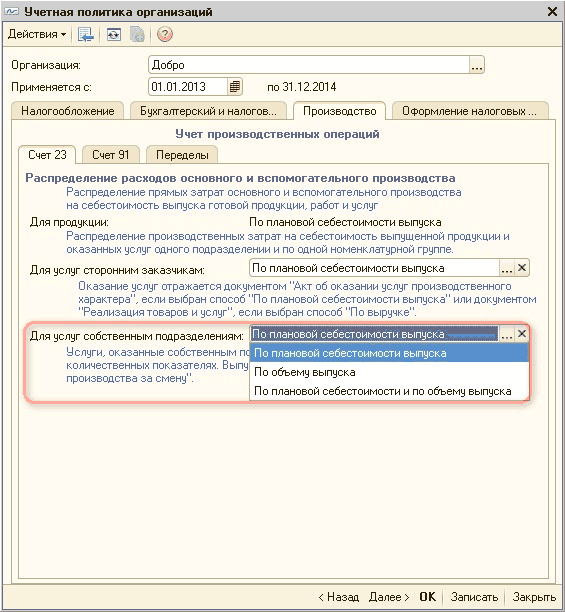
Выпуск внутренних услуг может отражаться с использованием плановой себестоимости и/или без нее. Если плановая себестоимость не используется, базой распределения затрат является количество услуг. Выбор осуществляется в настройке Учетная политика организаций на вкладке Производство и влияет на отражение выпуска и расчет фактической себестоимости услуг. Подробнее об этом говорится далее в этом разделе.
При отражении выпуска внутренних услуг с помощью документа Отчет производства за смену на вкладке Услуги обязательно указываются подразделение, которому предоставлены услуги, счет затрат, на который относятся эти услуги (23, 91, 92, 93), и другая аналитика.
Отчет производства за смену: внутренние услуги
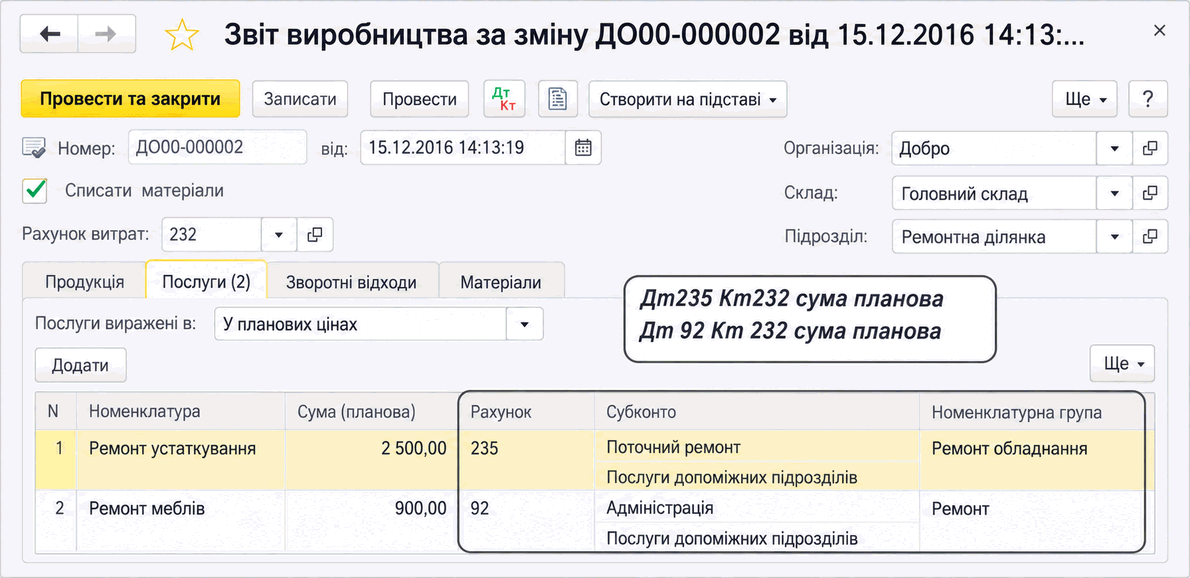
Внешний вид вкладки Услуги зависит от настроек учетной политики, которые определяют, как учитывается выпуск таких услуг и пропорционально чему рассчитывается фактическая себестоимость: количеству услуг или плановой себестоимости:
- если в учетной политике установлен вариант По плановым ценам, в документе обязательно необходимо указать плановую стоимость, пропорционально которой будет рассчитана фактическая себестоимость;
- если в учетной политике выбран вариант По объему выпуска, поле Сумма (Плановая) в табличной части не отображается. Фактическая себестоимость рассчитывается пропорционально количеству выпущенных услуг;
- если в учетной политике выбран вариант По плановым ценам и объему выпуска, в документе выпуска пользователь указывает, как отражается выпуск и, соответственно, пропорционально чему рассчитывается фактическая себестоимость.
То есть в табличной части Услуги пользователь выбирает вариант отражения в реквизите Услуги выражены в: В плановых ценах или В количественных показателях. Следует учитывать, что в течение одного периода выпуск услуг в рамках одной номенклатурной группы необходимо отражать либо по плановым ценам, либо по объему выпуска. Иначе база распределения будет неоднородной, а фактическая себестоимость — достаточно условной.
Предоставление производственных услуг контрагентам
Внешние услуги в прикладном решении — это реализация произведенных услуг (работ) сторонним контрагентам. В бухгалтерском учете такая операция отражается двумя проводками: Дт 90 Кт 23 и Дт 36 Кт 70.
Далее речь пойдет о калькулируемых услугах, то есть услугах:
- при предоставлении которых предприятие несет затраты и обеспечивает их отдельное отражение в учете на счете 23;
- для которых необходимо провести расчет фактической себестоимости.
Предоставление производственных услуг
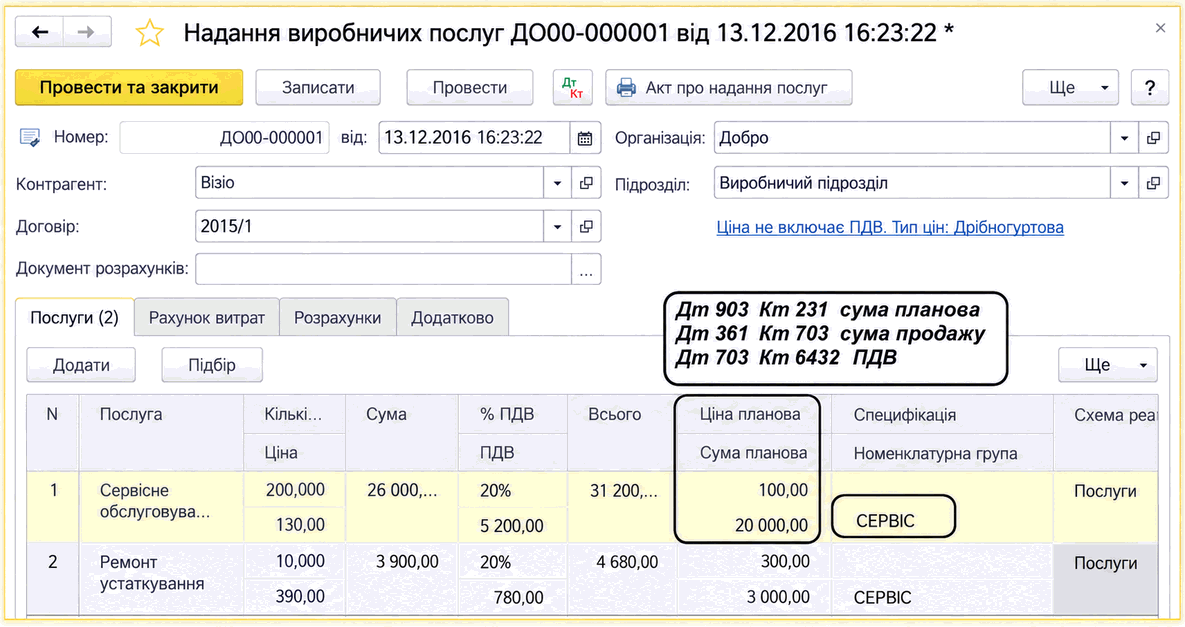
Выпуск внешних услуг можно отражать с использованием плановых цен и/или без них. Если плановые цены не используются, базой распределения затрат является стоимость продажи услуги. Настройка осуществляется в Учетной политике организаций на вкладке Производство и влияет на документооборот отражения операций выпуска и правила расчета фактической себестоимости услуг.
Для выпуска внешних услуг, то есть услуг сторонним заказчикам, с использованием плановых цен необходимо в Учетной политике на вкладке Производство установить вариант По плановым ценам или По плановым ценам и выручке.
Предоставление производственных услуг контрагентам с использованием плановых цен отражается с помощью документа Предоставление производственных услуг. В табличной части документа для услуги указываются и цена реализации, и плановая стоимость. Также в табличной части указывается схема реализации, по которой будут сформированы проводки для отражения затрат и дохода от реализации. Номенклатурная группа, указанная в табличной части, фиксируется в проводках по счетам 703 и 903.
Параметры накопления прямых затрат — счет учета и номенклатурная группа, которые будут включены в себестоимость услуги, — указываются на вкладке Счет затрат. Номенклатурная группа, указанная на вкладке Счет затрат, является аналитикой выпуска. При расчете себестоимости услуги в
себестоимость услуги будут включены производственные затраты, накопленные именно по этой группе, а также по подразделению, указанному в шапке документа.
Для выпуска внешних услуг, то есть услуг сторонним заказчикам, без использования плановых цен необходимо в Учетной политике на вкладке Производство установить вариант По выручке или По плановым ценам и выручке.
Предоставление производственных услуг контрагентам без использования плановых цен осуществляется с помощью документа Реализация товаров и услуг на вкладке Услуги. Фактическая себестоимость услуг, оформленных этим документом, рассчитывается пропорционально сумме дохода от реализации услуг. При этом будут списаны затраты, накопленные по тем номенклатурным группам, которые указаны в карточках услуг.
Схема предоставления производственных услуг по выручке
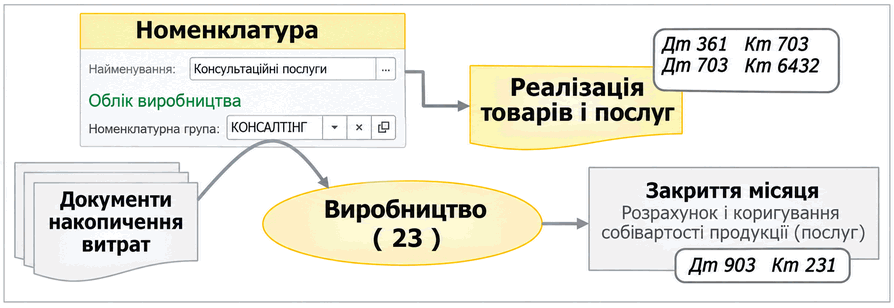
Важно! Для таких услуг в справочнике Номенклатура обязательно должна быть указана номенклатурная группа.
Услуга, выпускаемая с помощью документа Реализация товаров и услуг, должна входить в ту номенклатурную группу, по которой накоплены прямые затраты. По этой номенклатурной группе в одном периоде не рекомендуется одновременно отражать выпуск также по плановым ценам. Иначе база распределения будет неоднородной, а следовательно, себестоимость — очень приблизительной.