Звітність підсистеми
Описано стандартні та спеціалізовані звіти BAS Бухгалтерія для аналізу виробничої діяльності, прямих і непрямих витрат, випуску напівфабрикатів та розрахунку собівартості.
Проаналізувати дані обліку виробничої діяльності можна за допомогою стандартних бухгалтерських звітів за рахунками: 231, 232, 91, 26, 25, 234. Наприклад, для аналізу накопичених сум прямих витрат можна скористатися звітом Оборотно-сальдова відомість по рахунку 23. Для аналізу випуску напівфабрикатів та їх подальшого списання у виробництво можна скористатися звітом Аналіз рахунку 23, установивши деталізацію рахунку за субконто 1 і деталізацію деяких кореспондуючих рахунків.
Проаналізувати виробничу діяльність також можна за допомогою спеціалізованих звітів Довідки-розрахунки (доступ у розділі Операції — група Закриття періоду — Довідки-розрахунки):
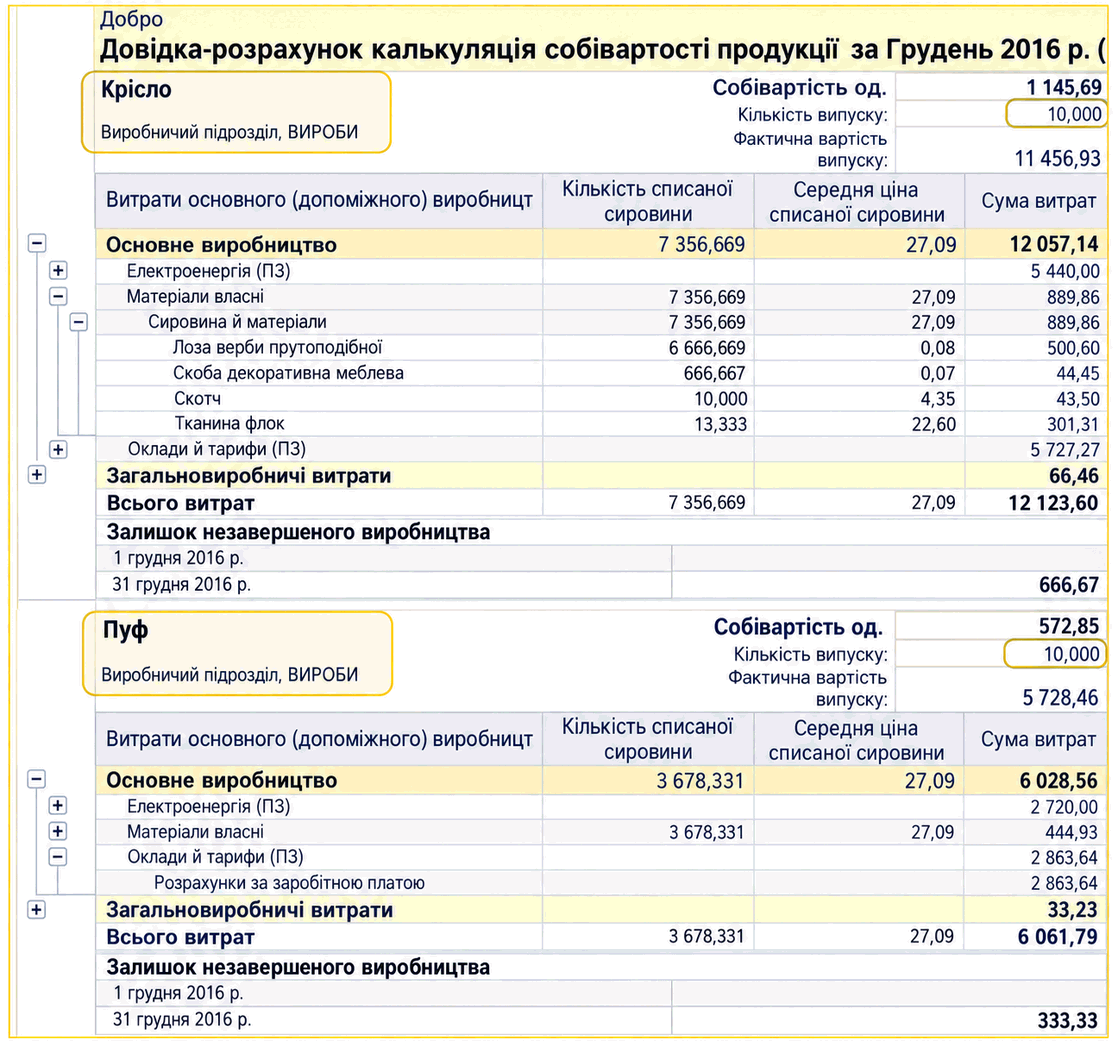
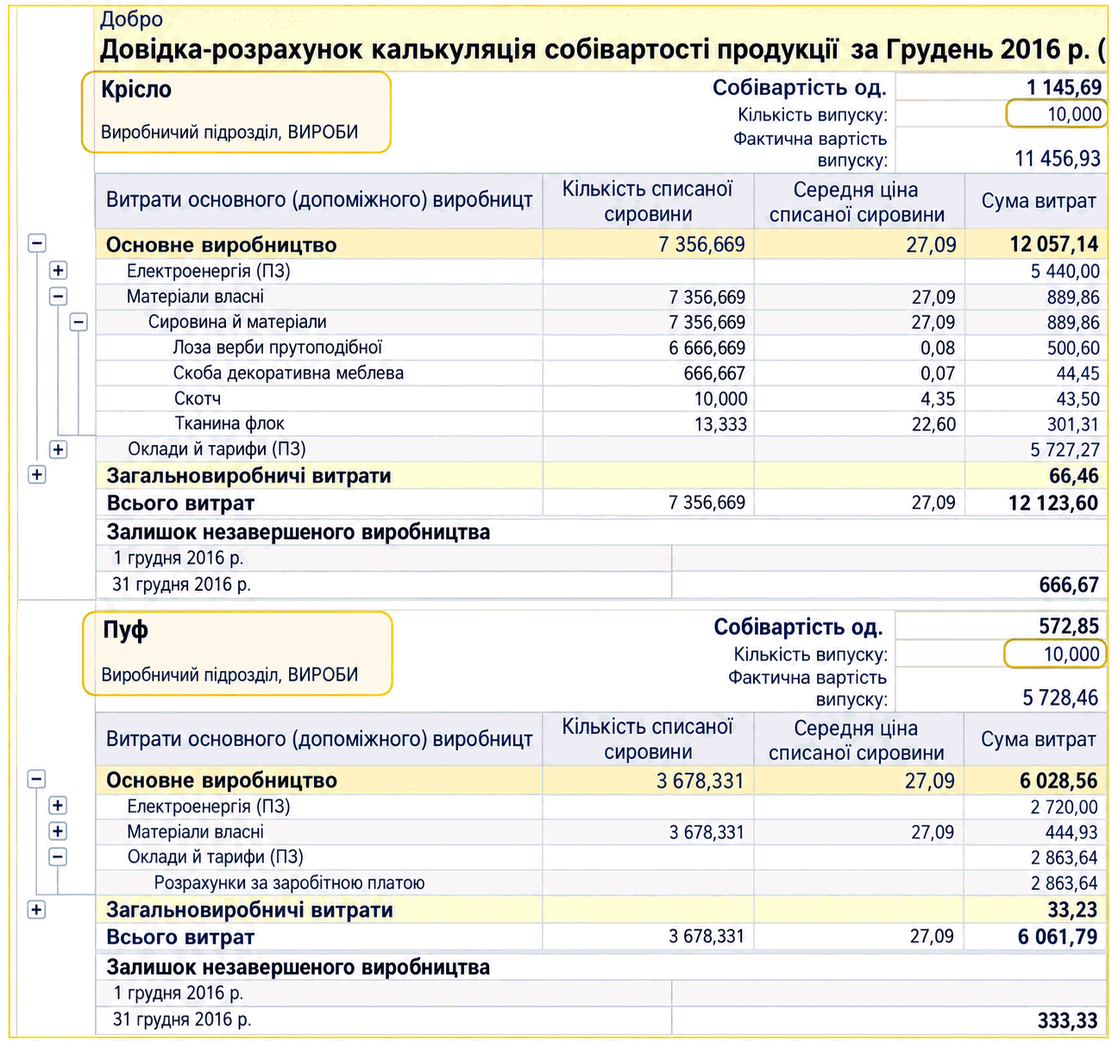
- Калькуляція собівартості — звіт про склад витрат на виробництво продукції та послуг виробничого характеру;
Довідка-розрахунок «Калькуляція собівартості»
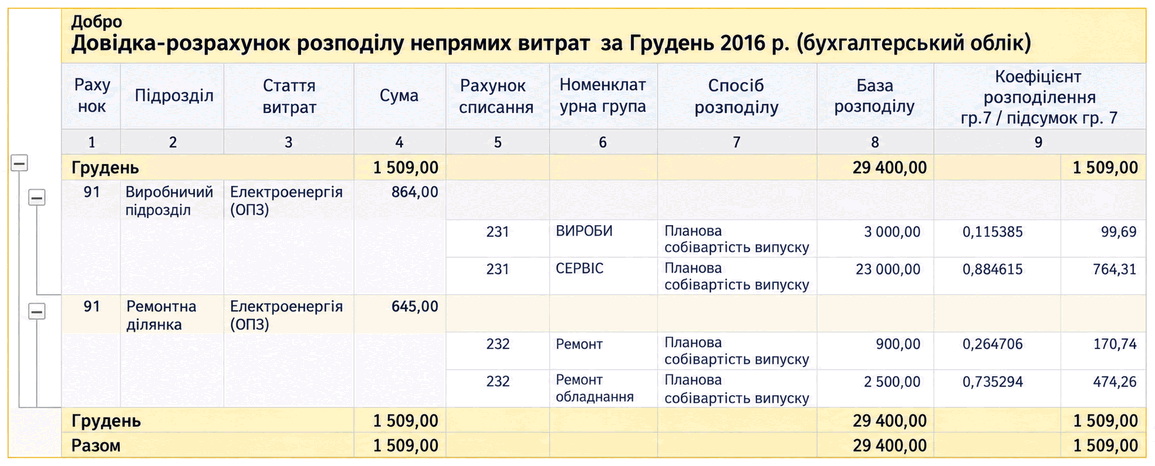
Довідка-розрахунок «Розподіл ЗВВ»
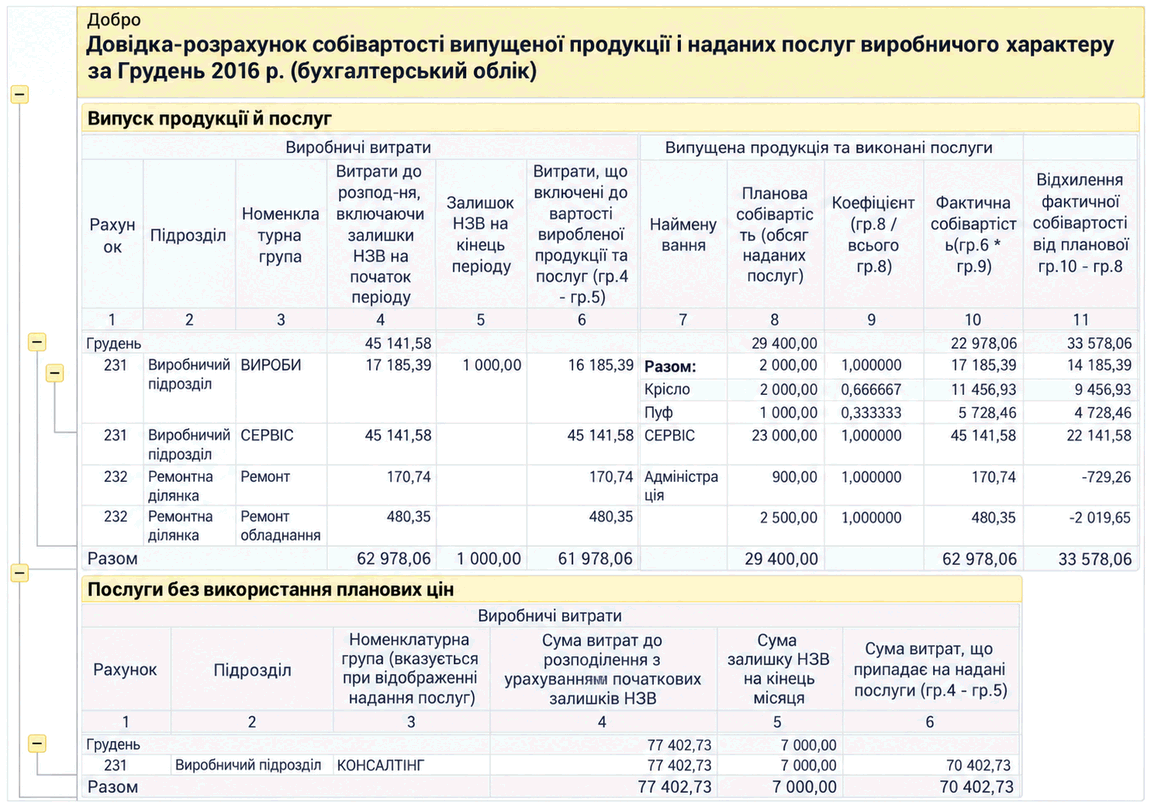
- Собівартість випущеної продукції й послуг — у звіті відображається розподіл прямих виробничих витрат на собівартість об’єктів випуску;
- Розподіл непрямих витрат — звіт надає інформацію про розподіл загальновиробничих витрат на витрати основного й допоміжного виробництва.
Довідка-розрахунок «Собівартість випуску»