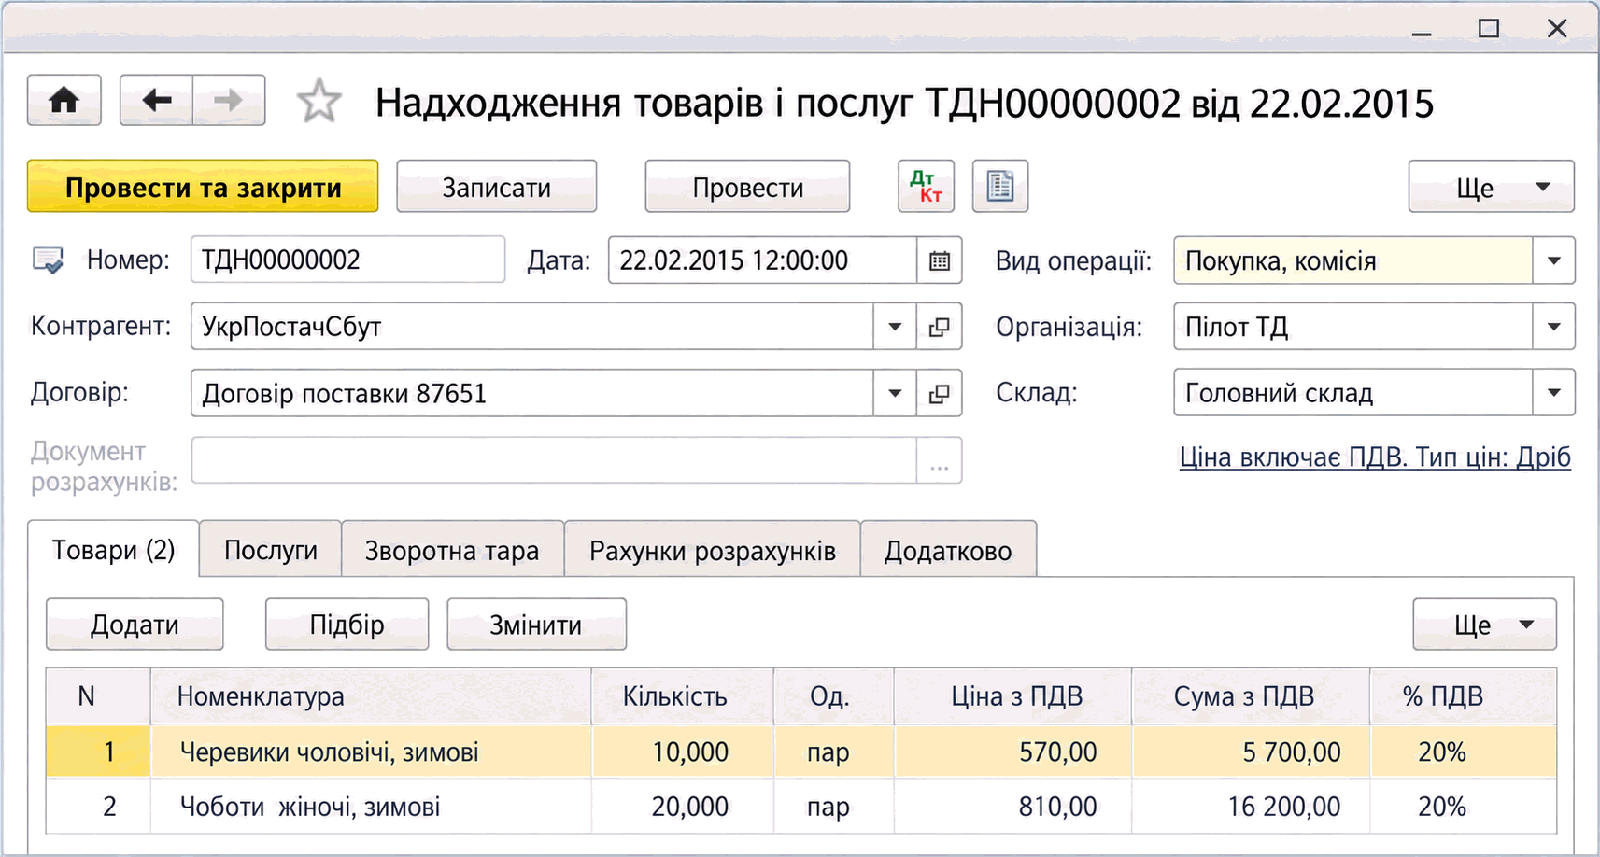
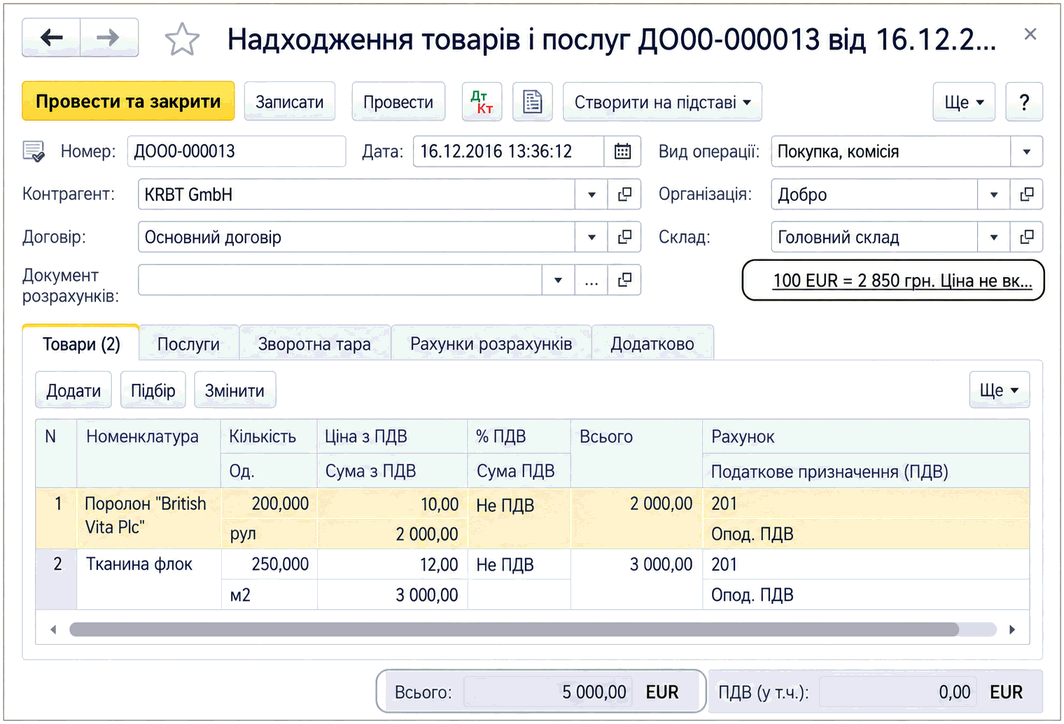
Отражение услуг в составе ТЗВ
Описано отражение идентифицированных и обобщённых транспортно-заготовительных расходов в BAS Бухгалтерия, их накопление, распределение в конце месяца и контроль по счетам учёта.
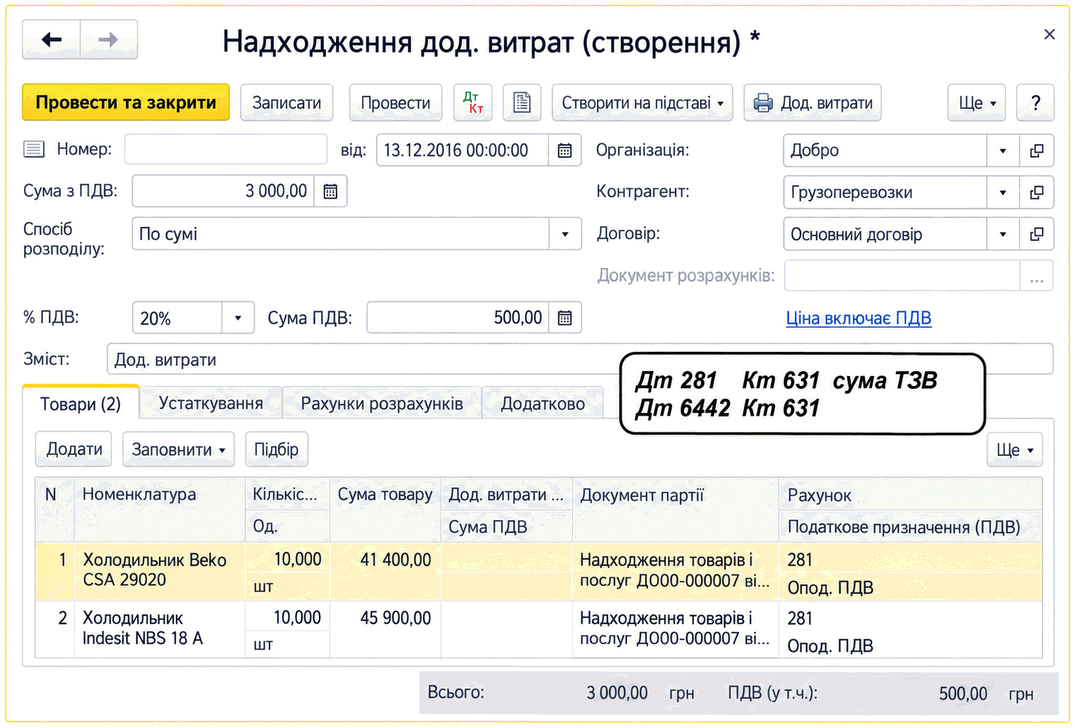
Если услуги сторонних контрагентов связаны с приобретением запасов и доведением их до состояния, пригодного для запланированного использования, то есть речь идёт о транспортно-заготовительных расходах, то согласно П(С)БУ 9 стоимость таких услуг необходимо включать в себестоимость запасов, а не в состав текущих расходов.
Для отражения таких услуг (далее будем называть их общим термином «транспортно-заготовительные расходы», или ТЗР) применяют два подхода:
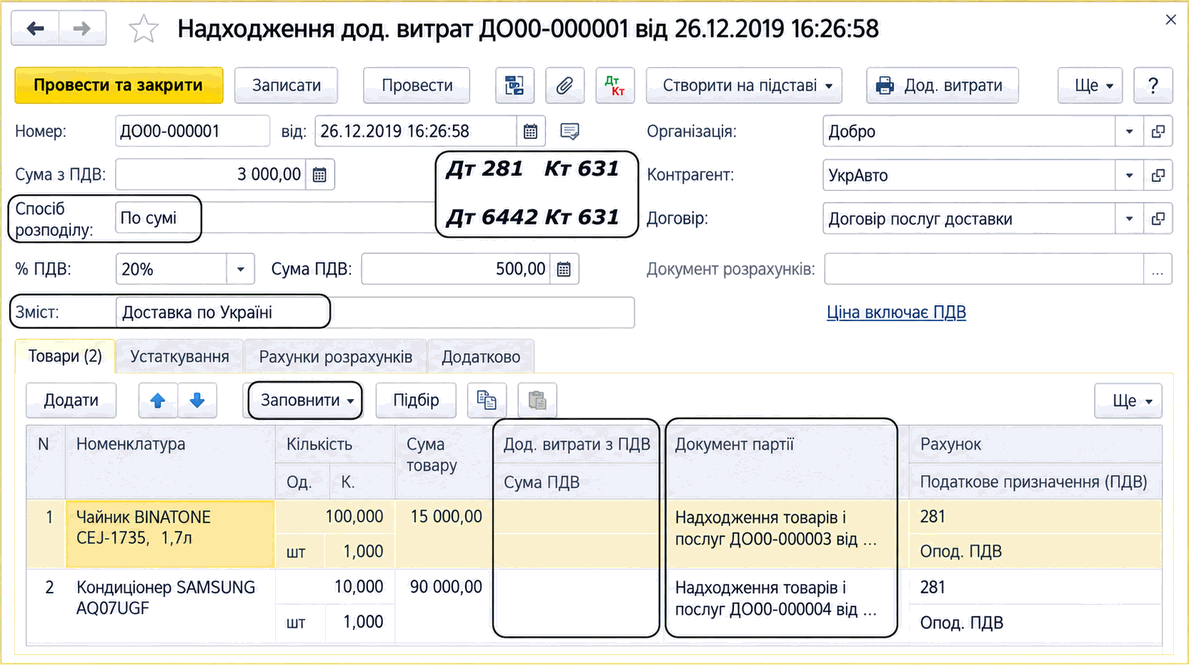
Если такие расходы связаны с определёнными поставками (с приходными накладными), операции следует отражать документом Поступление доп. расходов и включать в стоимость соответствующих партий.
Отражение услуги доставки товара
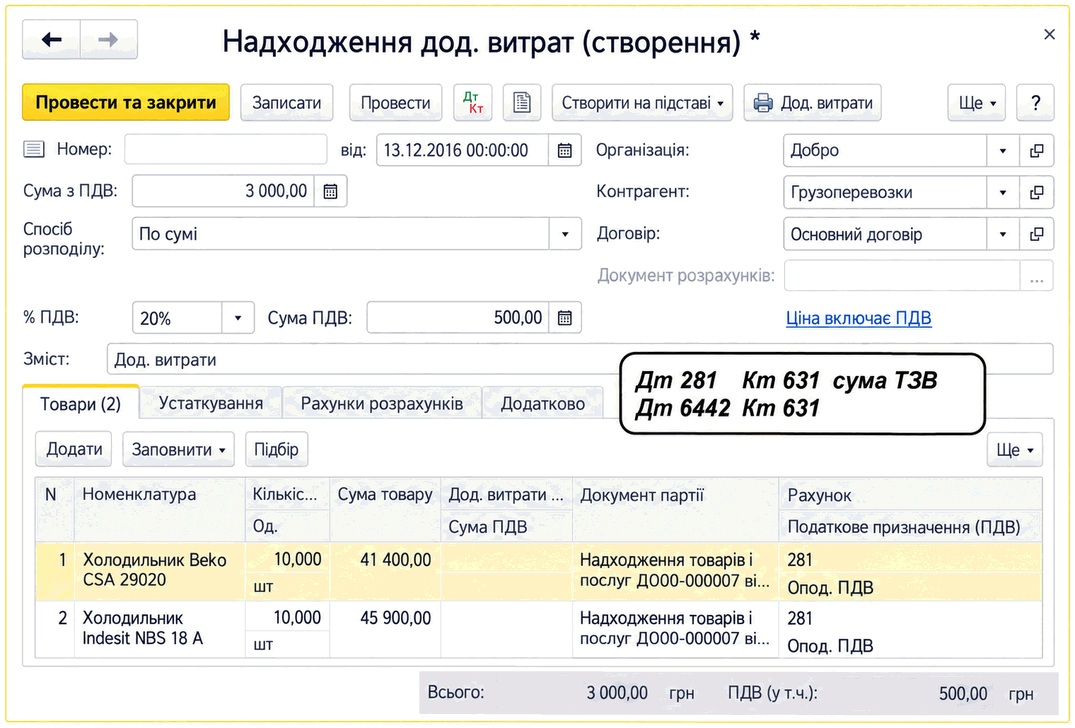
- Отдельным случаем идентифицированных расходов являются расходы на таможенное оформление импортированных запасов. Такие расходы всегда связаны с определёнными поставками и должны быть включены в себестоимость этих партий:
- Часть таких расходов, а именно таможенный сбор, пошлину, таможенный НДС и акциз, следует отражать специальным документом ГТД по импорту;
- Другую часть расходов — доставку до границы Украины, перевозку по территории страны, услуги таможенного терминала — следует отражать документом Поступление доп. расходов;
Если же транспортно-заготовительные услуги не имеют чёткой связи с определёнными поставками или акты услуг поступают в конце месяца (за весь месяц), такие расходы рекомендуется накапливать на отдельном субсчёте. В конце месяца эти расходы будут распределены по направлениям списания запасов пропорционально их стоимости регламентным документом Закрытие месяца.
Получение услуг ТЗР
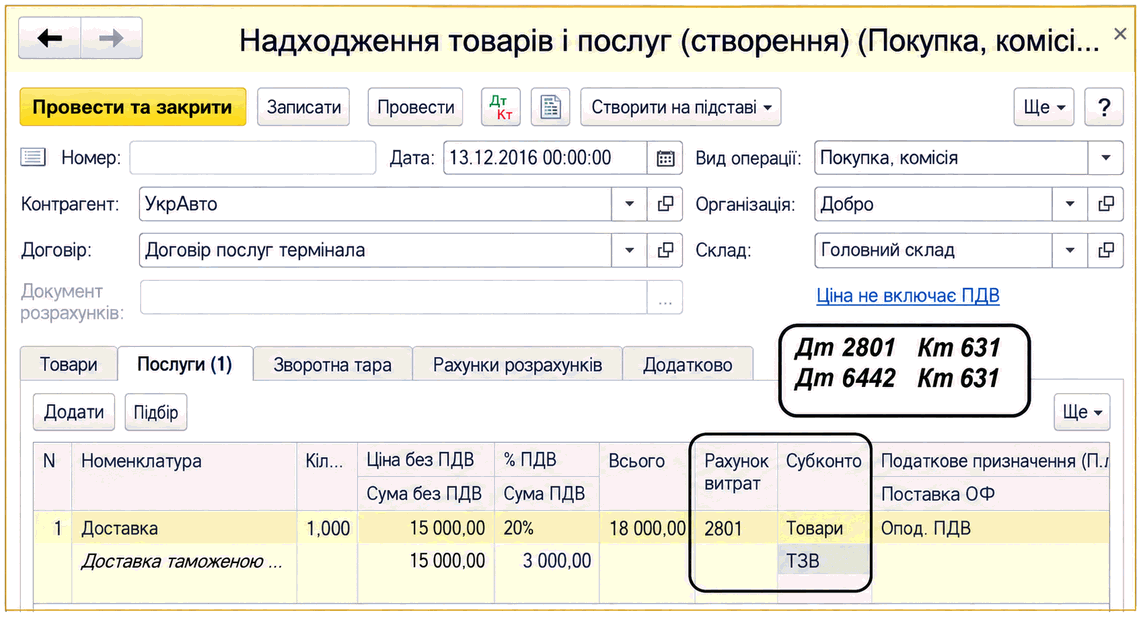
То есть обобщённые ТЗР используют, когда невозможно, очень сложно или нецелесообразно связывать расходы с определёнными партиями товаров.
Все идентифицированные по партиям ТЗР следует отражать хронологически ПОСЛЕ ввода приходной накладной и ДО ввода первого документа списания / продажи ТМЦ. Обобщённые ТЗР от хронологии не зависят.
Акты услуг текущего месяца, отражённые по дебету счёта учёта ТЗР, будут распределены на текущие расходы исходя из данных о списании / продаже запасов в текущем месяце, независимо от хронологии этих документов.
В прикладном решении для учёта ТЗР используются следующие счета:
- субсчёт 200 «Транспортно-заготовительные расходы (материалы)»;
- субсчёт 2801 «Транспортно-заготовительные расходы (товары)»;
- субсчёт 2802 «Транспортно-заготовительные расходы (в НТТ по продажной стоимости)» (для суммового розничного учёта).
Связь номенклатуры и номенклатурной группы
По указанным счетам включён налоговый учёт (в разрезе налоговых назначений НДС). Аналитический учёт ведётся по статьям затрат (оборотная аналитика). По субсчетам для товаров и материалов (200, 2801) учёт также ведётся по номенклатурным группам.
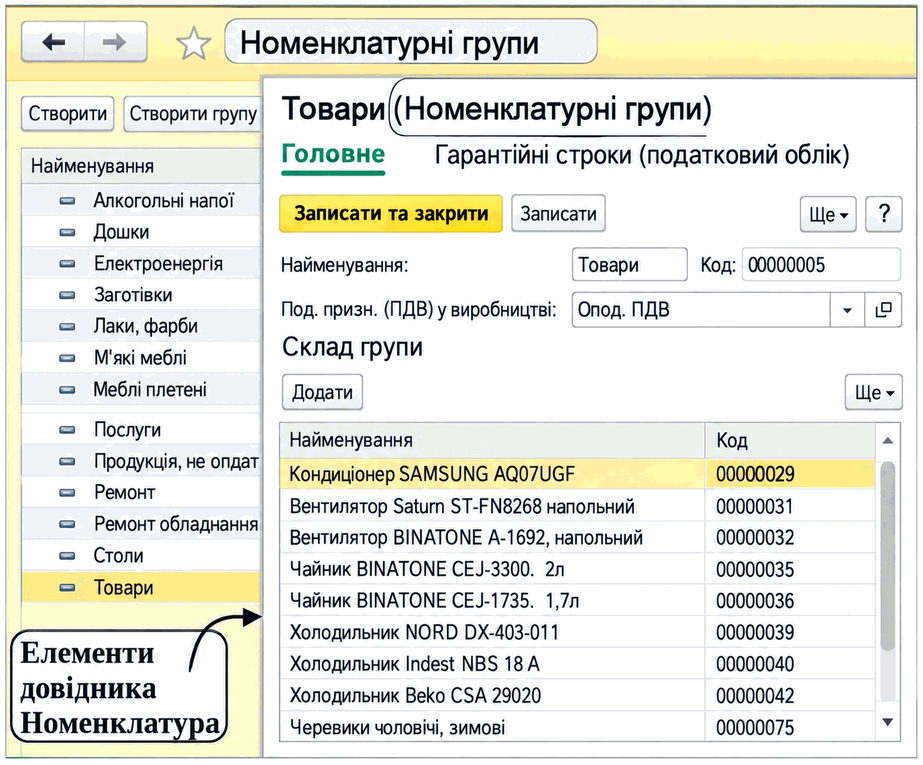
В карточке Номенклатурной группы (элементе справочника Номенклатурные группы) следует указать перечень запасов (элементов справочника Номенклатура). Именно для этих запасов рассчитываются суммы выбытия и определяются счета затрат, на которые они списывались. Именно по этим счетам, пропорционально этим суммам, и будут списываться ТЗР. Если номенклатурная группа не содержит состава группы, ТЗР списываться не будут. Заполнить связь номенклатуры и номенклатурных групп можно и в справочнике Номенклатурные группы (в таблице Состав группы), и в справочнике Номенклатура (в нижней части карточки, реквизит Номенклатурная группа на вкладке Основные).
Количество номенклатурных групп и их состав для учёта ТЗР полностью определяет пользователь. В простейшем случае может быть создана одна номенклатурная группа «Закупленные запасы», и в неё включена вся закупаемая номенклатура.
Распределение ТЗР
В основном услуги доставки отражаются по счёту 2801 или 200 с помощью документа Поступление товаров и услуг. Однако в общем случае накопление ТЗР по отдельным счетам можно отражать любыми документами: достаточно в поле Счёт затрат указать счёт учёта ТЗР и значения его аналитики:
- списание материалов на ТЗР — документом Требование-накладная;
- расходы на командировку сотрудника-экспедитора или другие расходы через подотчётное лицо — документом Авансовый отчёт;
- работы собственного производственного подразделения — документом Отчёт производства за смену;
- зарплата сотрудников, связанных с доставкой закупок, — документом Начисление зарплаты;
- распределение амортизации транспорта, с помощью которого обеспечивается доставка закупок, — процедурой Начисление амортизации ОС документа Закрытие месяца и т. д.
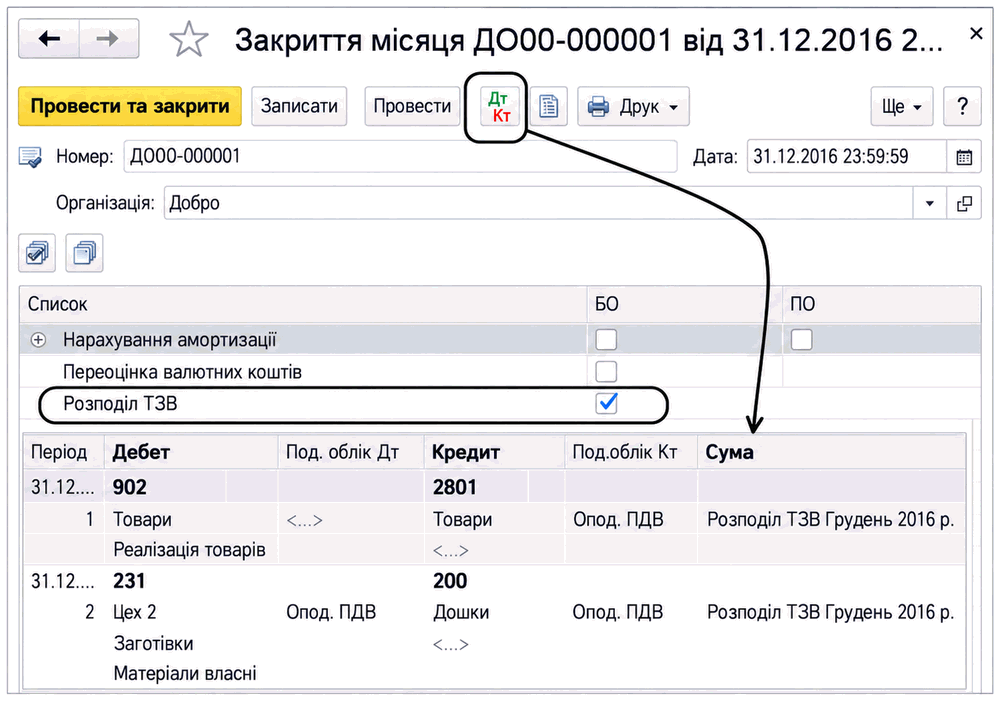
Распределение ТЗР и списание на счета затрат в конце месяца осуществляется процедурой Распределение ТЗР документа Закрытие месяца в соответствии с требованиями П(С)БУ 9. Все расчёты выполняются автоматически. В бухгалтерском учёте распределённые суммы ТЗР отражаются по тем же счетам и аналитике затрат, что и выбытие соответствующих запасов.
Программа автоматически анализирует, на какой счёт затрат и на какую сумму списаны запасы, входящие в состав номенклатурной группы ТЗР, по которой в учёте имеется сальдо на конец месяца. Анализируется только выбытие, стоимость которого включена в состав расходов. Внутренние перемещения и возврат поставщику на распределение ТЗР не влияют. При распределении рассчитывается процент выбытия — какая доля запасов списана на расходы. Такой же процент ТЗР будет списан на те же счета затрат.
Контроль распределения ТЗР
Если при распределении ТЗР в налоговом учёте зафиксировано нецелевое использование, то есть налоговое назначение ТЗР отличается от налогового назначения выбытия запасов, налоговые корректировки по НДС следует осуществить с помощью документа Изменение налогового назначения ТЗР. Документ заполняется автоматически.
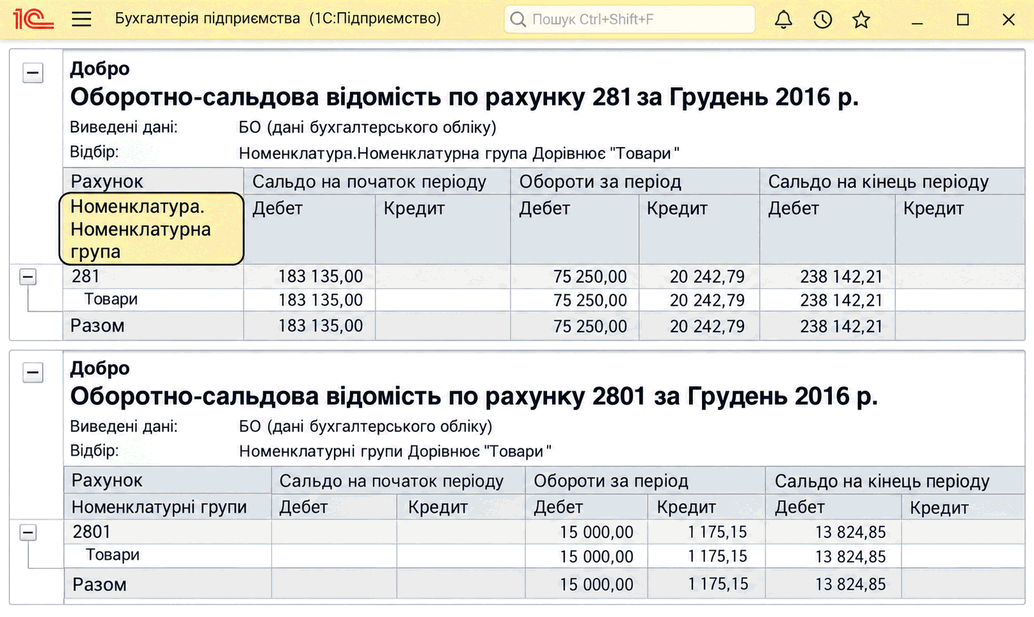
Контроль распределения ТЗР можно осуществлять с помощью бухгалтерских отчётов Оборотно-сальдовая ведомость по счёту и Анализ счёта. Отчёты по счетам учёта запасов следует сгруппировать по номенклатурным группам. С помощью отчёта Анализ счёта можно увидеть, на какие именно счета затрат списаны товары и ТЗР.
Например, со счёта 281 по номенклатурной группе «Товары» выбыло товара на 260 тыс. грн, что составляет примерно 60% от суммы начального остатка и месячного поступления (203 + 219 = 422 тыс. грн). Такой же процент ТЗР списан со счёта 2801.