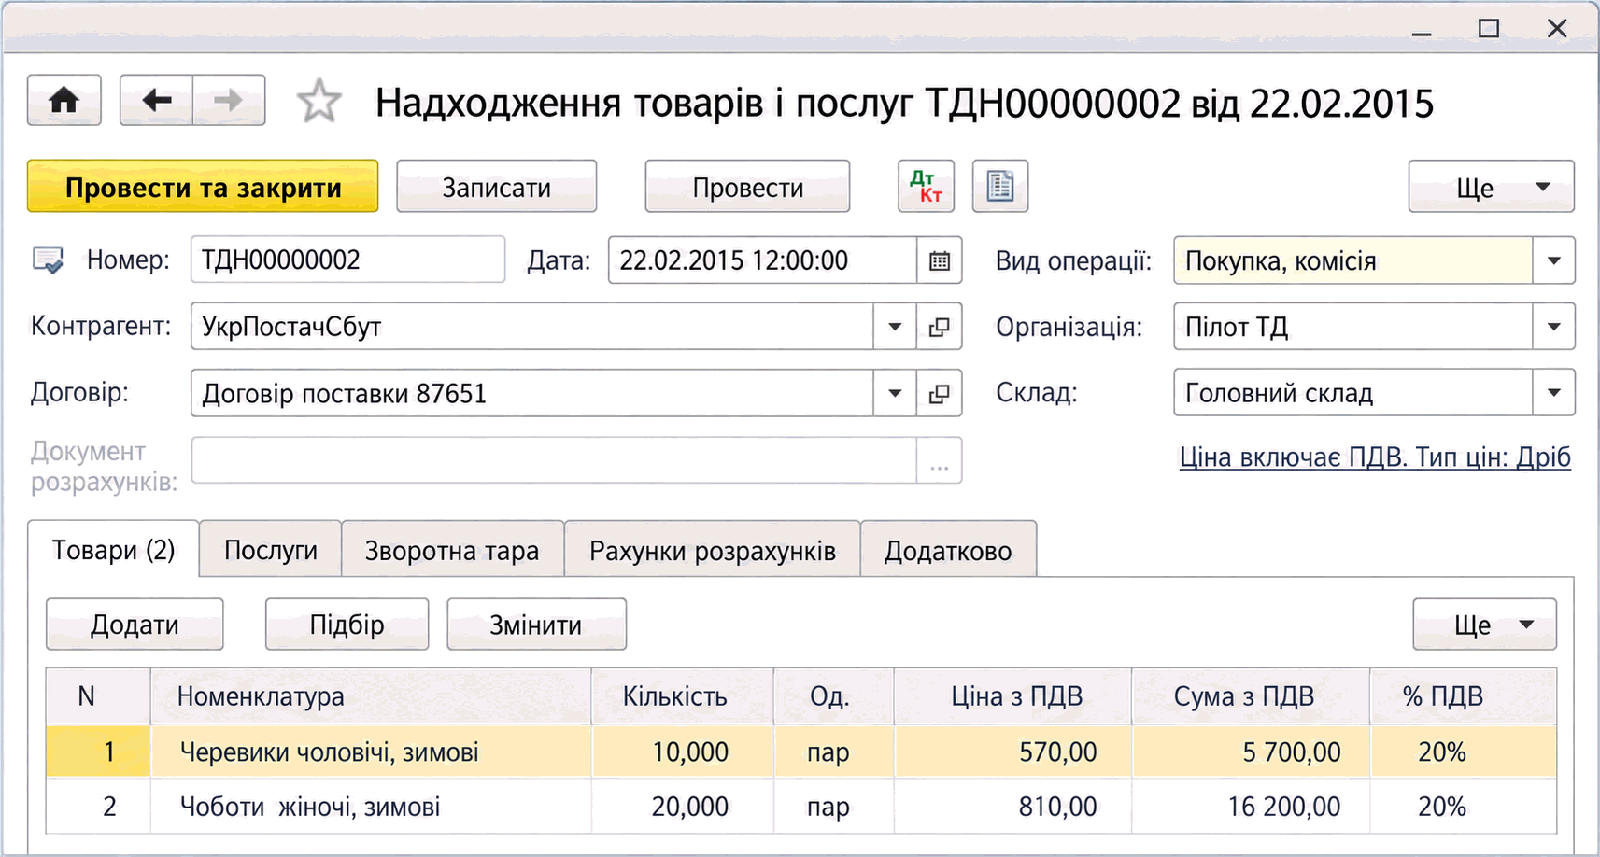
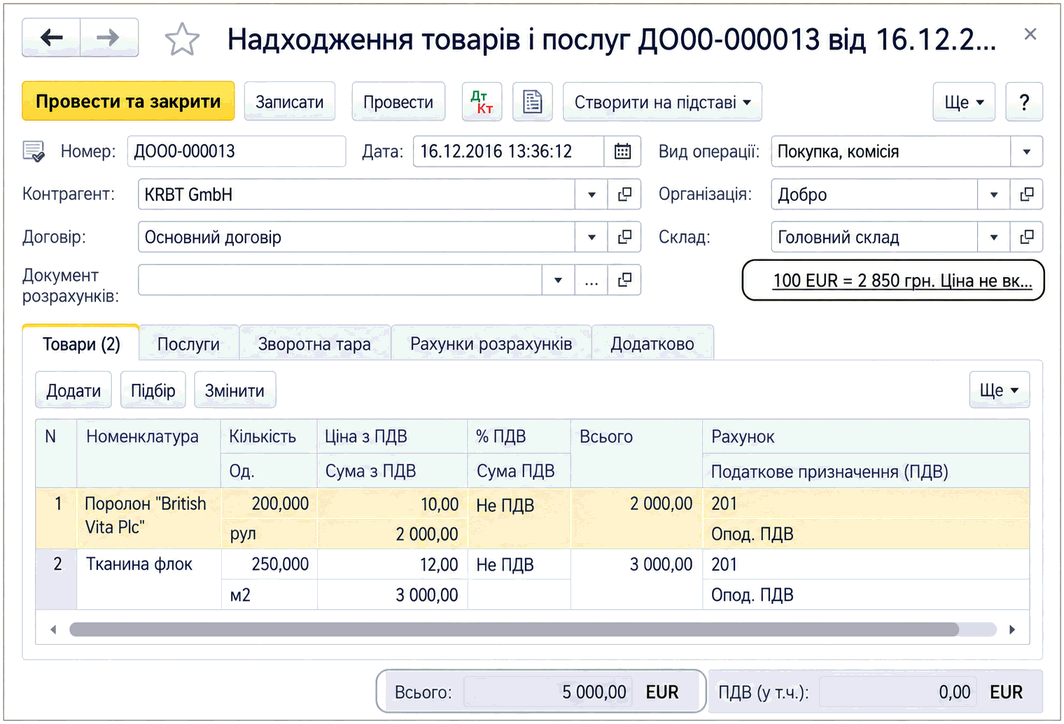
Відображення послуг у складі ТЗВ
Описано відображення ідентифікованих та узагальнених транспортно-заготівельних витрат у BAS Бухгалтерія, їх накопичення, розподіл наприкінці місяця та контроль за рахунками обліку.
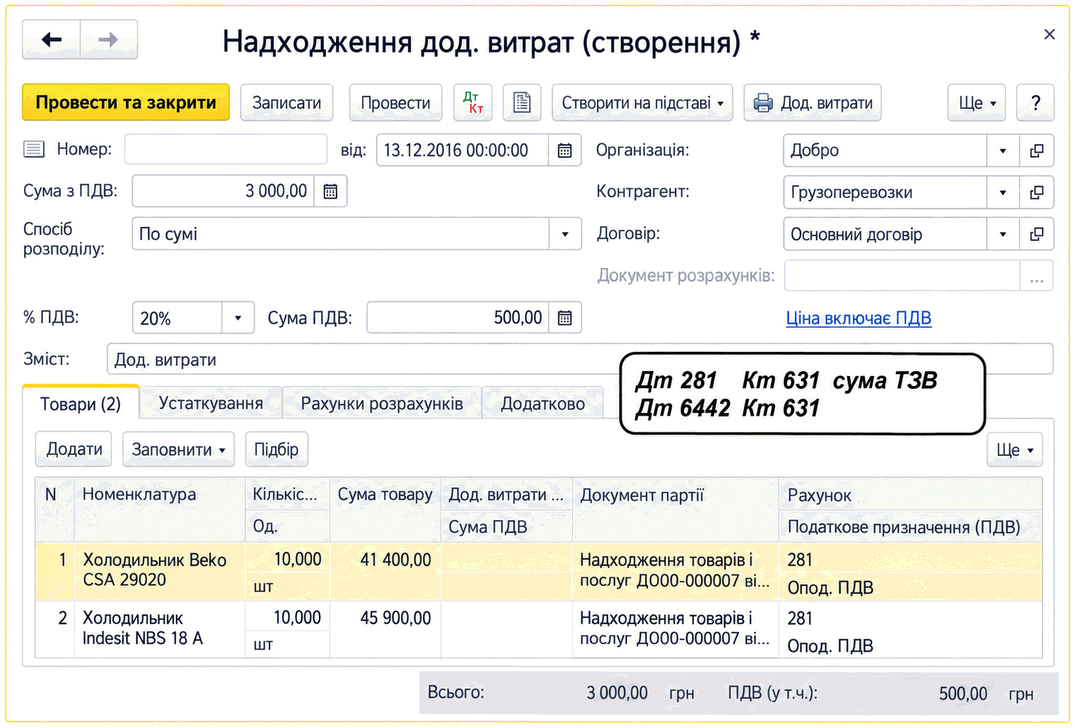
Якщо послуги сторонніх контрагентів пов'язані з придбанням запасів і доведенням їх до стану, придатного для запланованого використання, тобто йдеться про транспортно-заготівельні витрати, то згідно з П(С)БО 9 вартість таких послуг потрібно включати до собівартості запасів, а не до складу поточних витрат.
Для відображення таких послуг (далі називатимемо їх загальним терміном «транспортно-заготівельні витрати», або ТЗВ) застосовують два підходи:
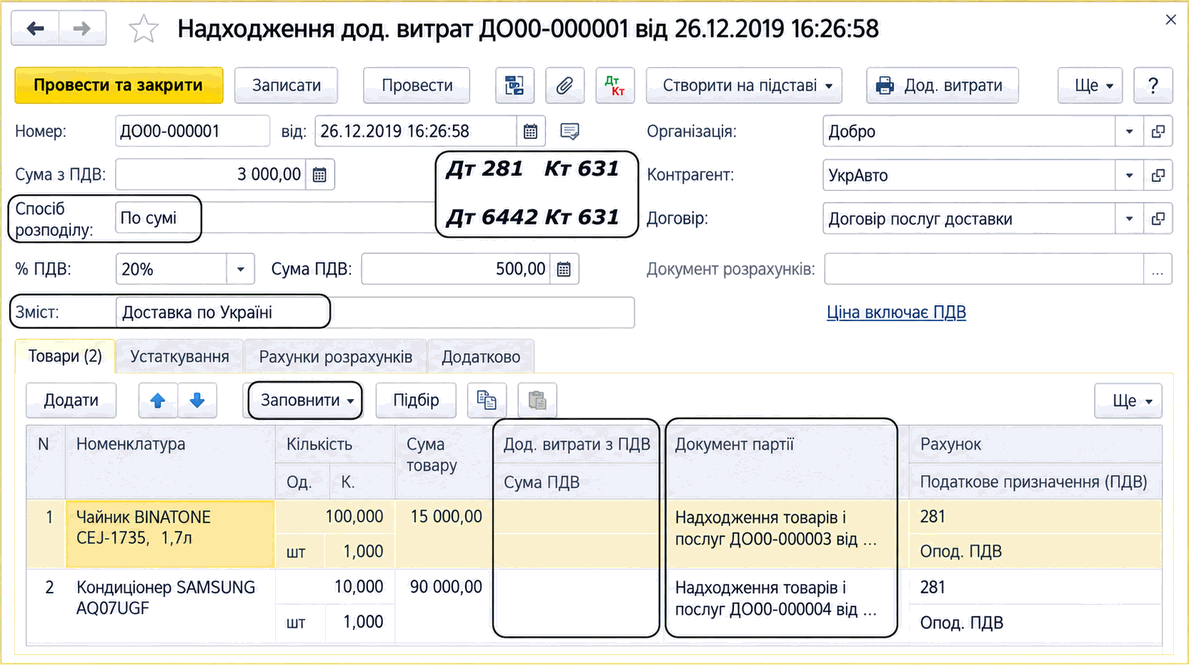
Якщо такі витрати пов'язані з певними постачаннями (з прибутковими накладними), операції слід відображати документом Надходження дод. витрат і включати до вартості відповідних партій.
Відображення послуги доставки товару
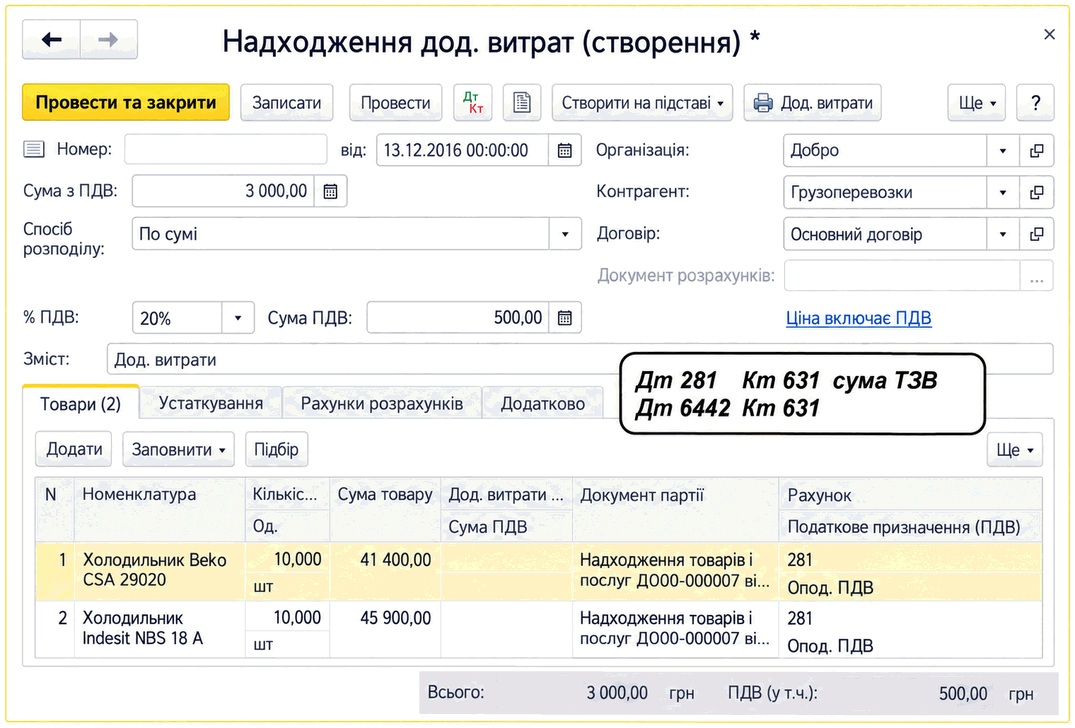
- Окремим випадком ідентифікованих витрат є витрати на митне оформлення імпортованих запасів. Такі витрати завжди пов'язані з певними постачаннями й мають бути включені до собівартості цих партій:
- Частину таких витрат, а саме митний збір, мито, митний ПДВ та акциз, слід відображати спеціальним документом ВМД по імпорту;
- Іншу частину витрат — довезення до кордону України, перевезення територією країни, послуги митного терміналу — слід відображати документом Надходження дод. витрат;
Якщо ж транспортно-заготівельні послуги не мають чіткого зв'язку з певними постачаннями або акти послуг надходять наприкінці місяця (за весь місяць), такі витрати рекомендується накопичувати на окремому субрахунку. Наприкінці місяця ці витрати буде розподілено за напрямами списання запасів пропорційно до їх вартості регламентним документом Закриття місяця.
Отримання послуг ТЗВ
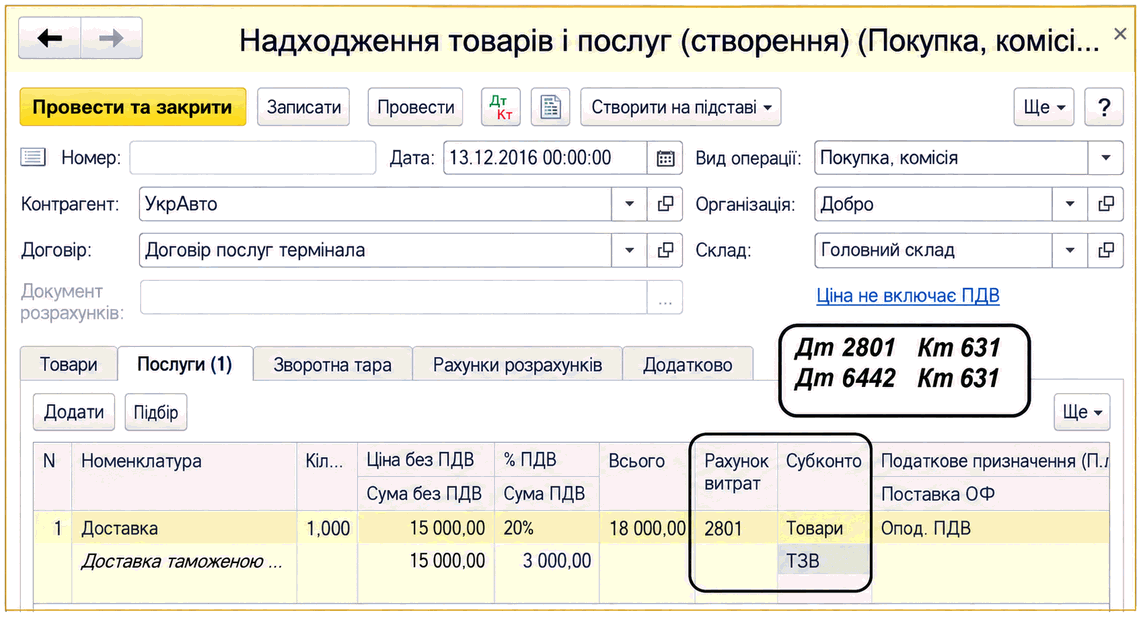
Тобто узагальнені ТЗВ використовують, коли неможливо, дуже важко або недоцільно пов'язувати витрати з певними партіями товарів.
Усі ідентифіковані до партій ТЗВ слід відображати хронологічно ПІСЛЯ введення прибуткової накладної та ДО введення першого документа списання / продажу ТМЦ. Узагальнені ТЗВ від хронології не залежать.
Акти послуг поточного місяця, відображені за дебетом рахунку обліку ТЗВ, буде розподілено на поточні витрати виходячи з даних про списання / продаж запасів у поточному місяці, незалежно від хронології цих документів.
У прикладному рішенні для обліку ТЗВ використовуються такі рахунки:
- субрахунок 200 «Транспортно-заготівельні витрати (матеріали)»;
- субрахунок 2801 «Транспортно-заготівельні витрати (товари)»;
- субрахунок 2802 «Транспортно-заготівельні витрати (в НТТ за продажною вартістю)» (для сумового роздрібу).
Зв'язок номенклатури і номенклатурної групи
За вказаними рахунками увімкнено податковий облік (у розрізі податкових призначень ПДВ). Аналітичний облік ведеться за статтями витрат (обігова аналітика). За субрахунками для товарів і матеріалів (200, 2801) облік також ведеться за номенклатурними групами.
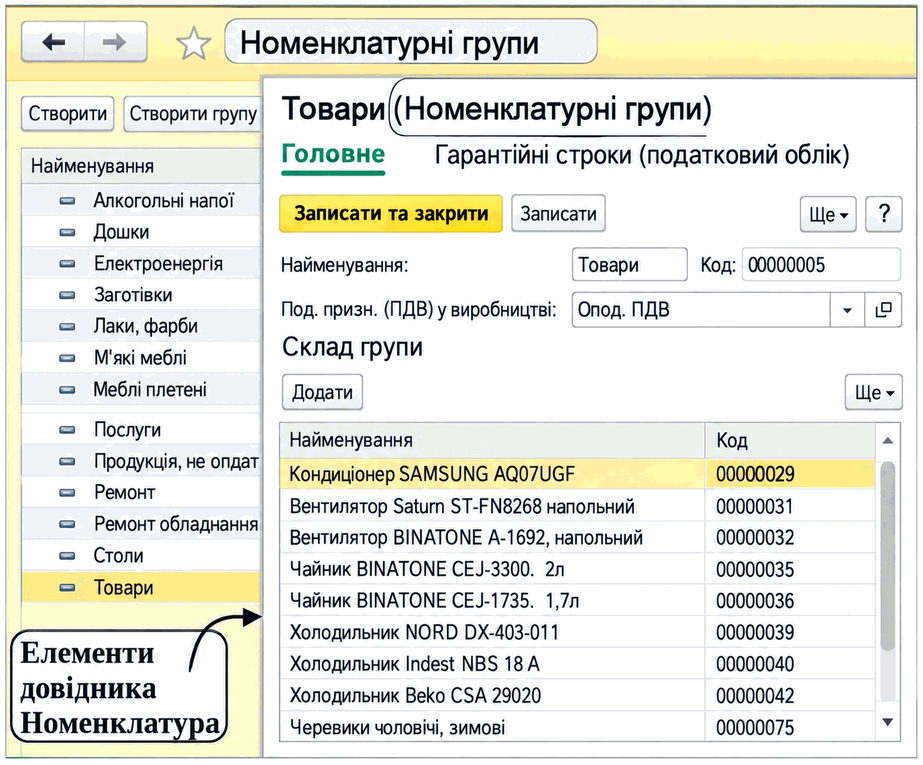
У картці Номенклатурної групи (елементі довідника Номенклатурні групи) слід зазначити перелік запасів (елементів довідника Номенклатура). Саме для цих запасів розраховуються суми вибуття й визначаються рахунки витрат, на які вони списувалися. Саме за цими рахунками, пропорційно до цих сум, і списуватимуться ТЗВ. Якщо номенклатурна група не містить складу групи, ТЗВ списуватися не будуть. Заповнити зв'язок номенклатури та номенклатурних груп можна і в довіднику Номенклатурні групи (у таблиці Склад групи), і в довіднику Номенклатура (у нижній частині картки, реквізит Номенклатурна група на вкладці Основні).
Кількість номенклатурних груп та їхній склад для обліку ТЗВ повністю визначає користувач. У найпростішому випадку може бути створена одна номенклатурна група «Закуплені запаси», і до неї включена вся номенклатура, що закуповується.
Розподіл ТЗВ
Здебільшого послуги довезення відображаються за рахунком 2801 або 200 за допомогою документа Надходження товарів і послуг. Проте в загальному випадку накопичення ТЗВ за окремими рахунками можна відображати будь-якими документами: достатньо в полі Рахунок витрат вказати рахунок обліку ТЗВ і значення його аналітики:
- списання матеріалів на ТЗВ — документом Вимога-накладна;
- витрати на відрядження співробітника-експедитора або інші витрати через підзвітну особу — документом Авансовий звіт;
- роботи власного виробничого підрозділу — документом Звіт виробництва за зміну;
- зарплата співробітників, пов'язаних із довезенням закупівель, — документом Нарахування зарплати;
- розподіл амортизації транспорту, за допомогою якого забезпечується довезення закупівель, — процедурою Нарахування амортизації ОЗ документа Закриття місяця тощо.
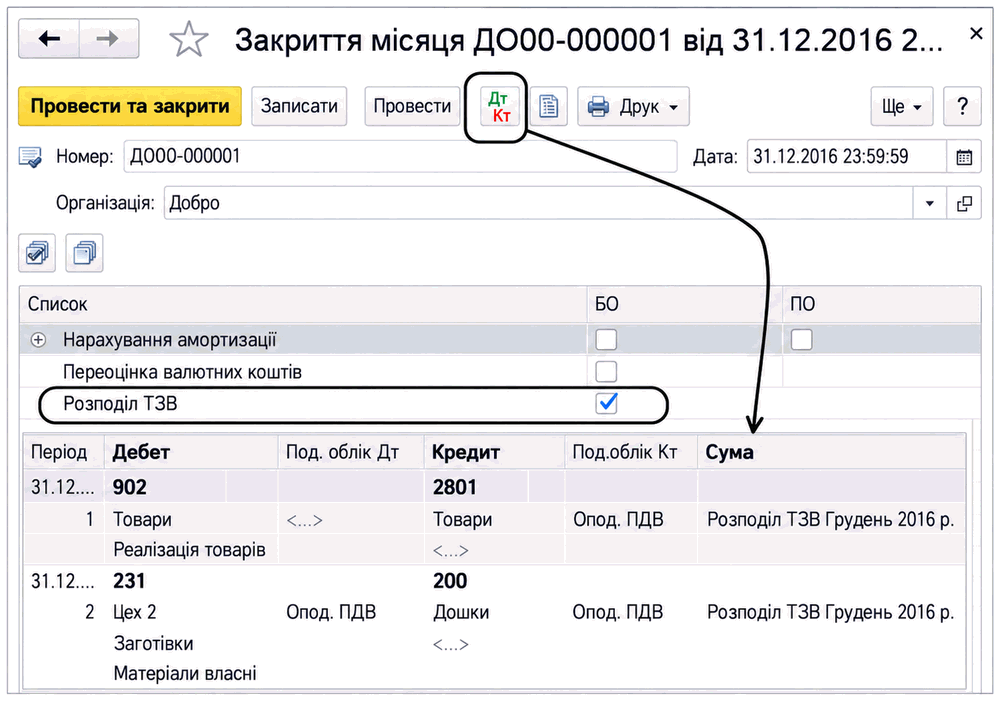
Розподіл ТЗВ і списання на рахунки витрат наприкінці місяця здійснюється процедурою Розподіл ТЗВ документа Закриття місяця відповідно до вимог П(С)БО 9. Усі розрахунки виконуються автоматично. У бухгалтерському обліку розподілені суми ТЗВ відображаються за тими самими рахунками та аналітикою витрат, що й вибуття відповідних запасів.
Програма автоматично аналізує, на який рахунок витрат і на яку суму списано запаси, що входять до складу номенклатурної групи ТЗВ, за якою в обліку є сальдо на кінець місяця. Аналізується лише вибуття, вартість якого включено до складу витрат. Внутрішні переміщення й повернення постачальникові на розподіл ТЗВ не впливають. Під час розподілу розраховується відсоток вибуття — яка частка запасів списана на витрати. Такий самий відсоток ТЗВ буде списано на ті самі рахунки витрат.
Контроль розподілу ТЗВ
Якщо під час розподілу ТЗВ у податковому обліку зафіксовано нецільове використання, тобто податкове призначення ТЗВ відрізняється від податкового призначення вибуття запасів, податкові коригування з ПДВ слід здійснити за допомогою документа Зміна податкового призначення ТЗВ. Документ заповнюється автоматично.
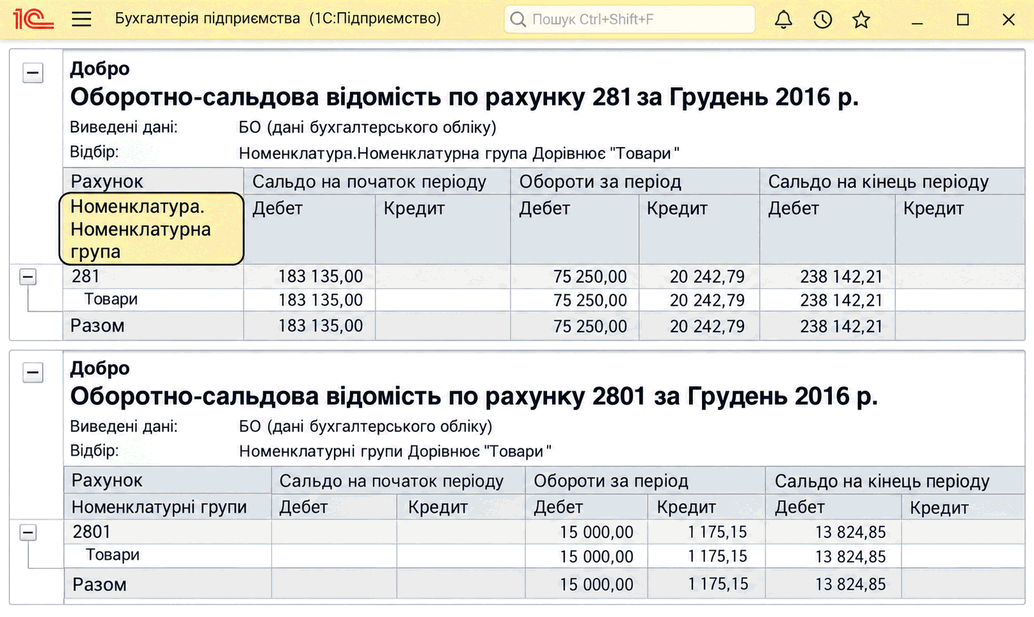
Контроль розподілу ТЗВ можна здійснювати за допомогою бухгалтерських звітів Оборотно-сальдова відомість по рахунку та Аналіз рахунку. Звіти за рахунками обліку запасів слід згрупувати за номенклатурними групами. За допомогою звіту Аналіз рахунку можна побачити, на які саме рахунки витрат списано товари й ТЗВ.
Наприклад, з рахунку 281 за номенклатурною групою «Товари» вибуло товару на 260 тис. грн, що становить приблизно 60% від суми початкового залишку й місячного надходження (203 + 219 = 422 тис. грн). Такий самий відсоток ТЗВ списано з рахунку 2801.