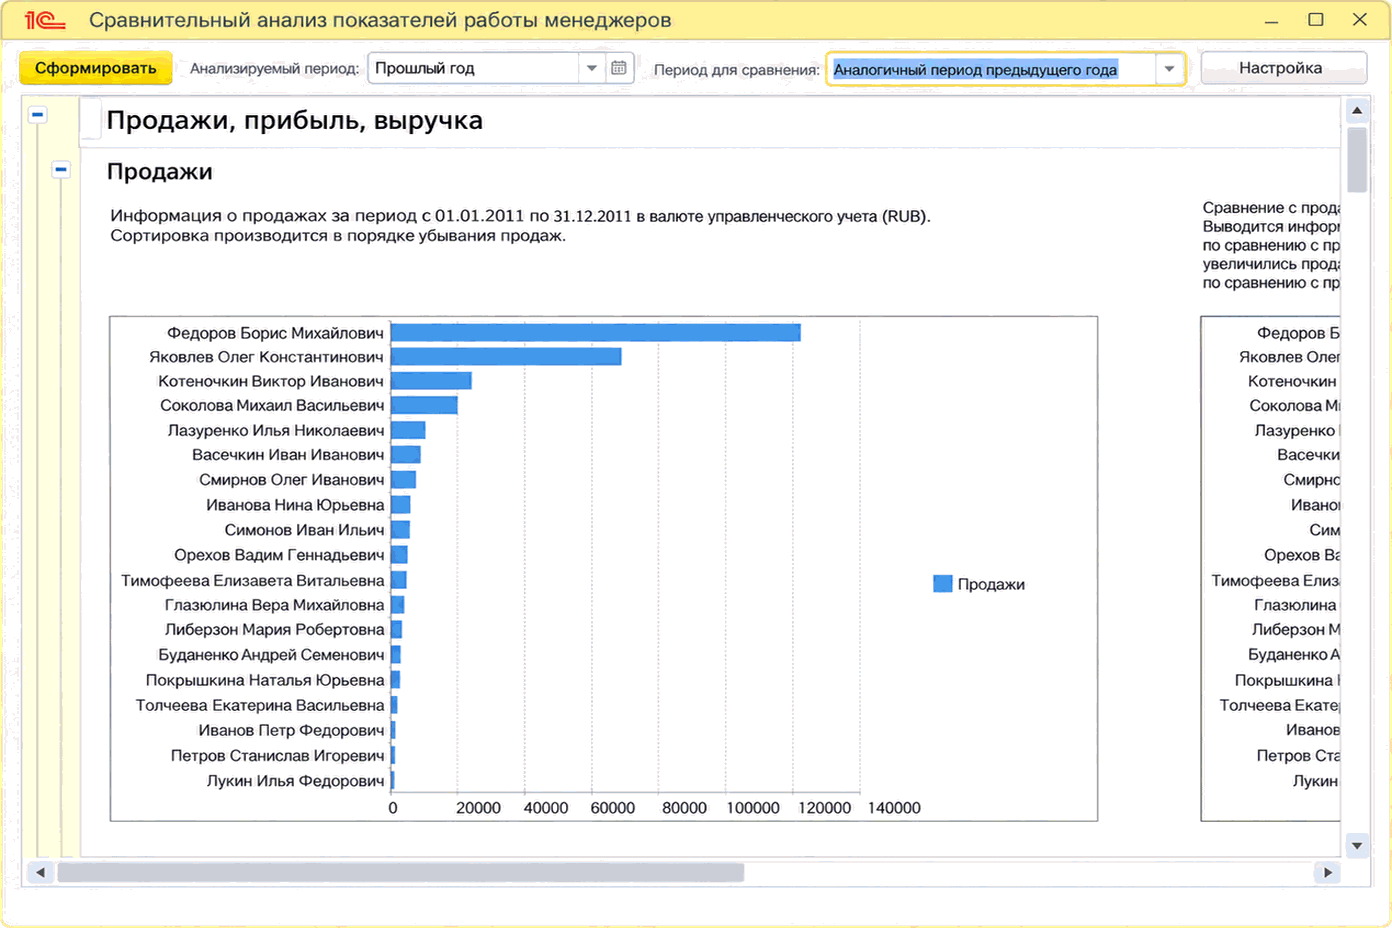
Отчет позволяет сопоставлять показатели продаж, прибыли, эффективности и работы с клиентами по менеджерам за анализируемый период и выбранный период сравнения.. Пример. Пример. Поддержка лояльности клиентов
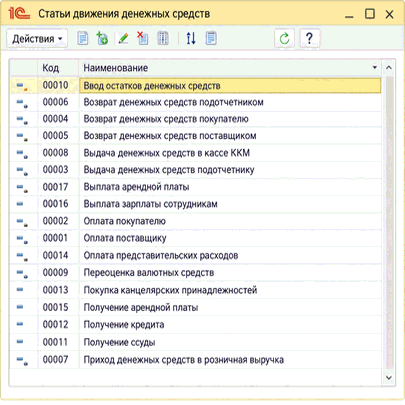
Справочник статей движения денежных средств применяется для детализации поступлений и расходов в платежных документах и отчетах. Также описаны схемы налогообложения, налогового учета, статьи деклараций и доходов.. Схемы налогообложения. Схемы налогового учета по договорам контрагентов. Статьи налоговых деклараций. Статьи доходов
АВС-классификация покупателей выполняется по сумме выручки или прибыли за выбранный период. Результаты распределения по классам сохраняются в документе для последующего анализа.
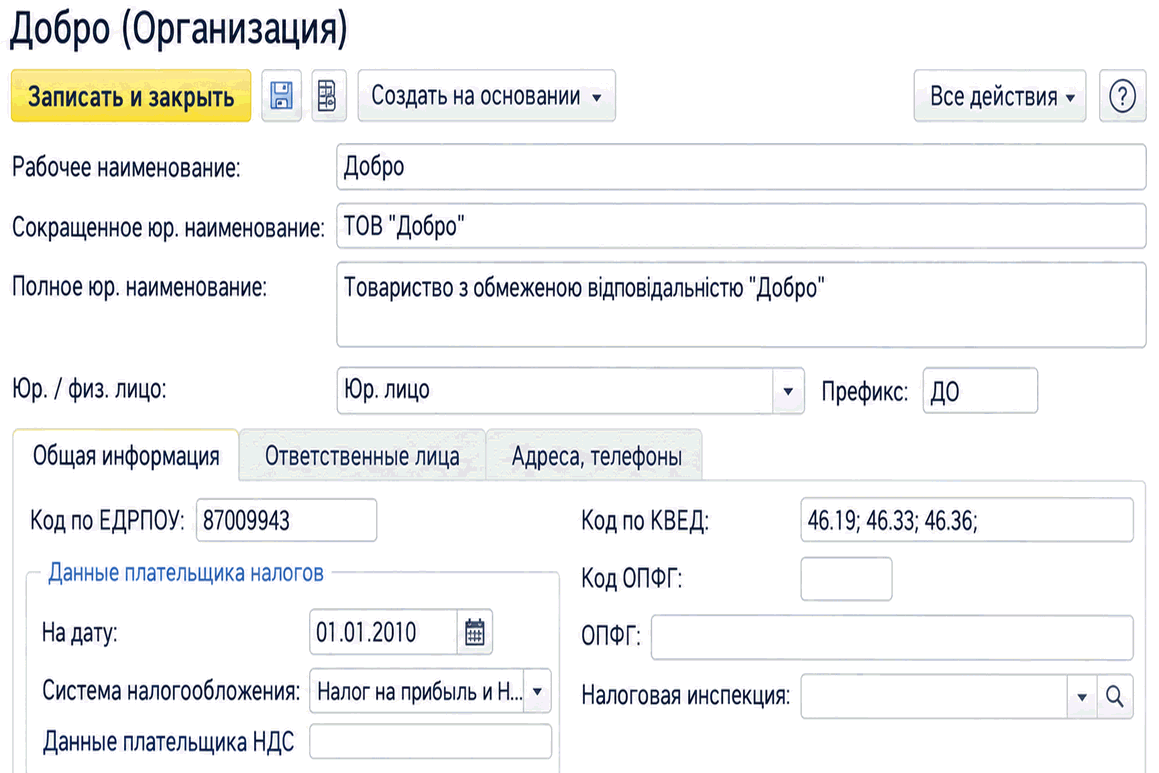
Описание заполнения сведений об организациях торгового предприятия и выбора системы налогообложения: НДС, налога на прибыль, единого налога или статуса неплательщика.
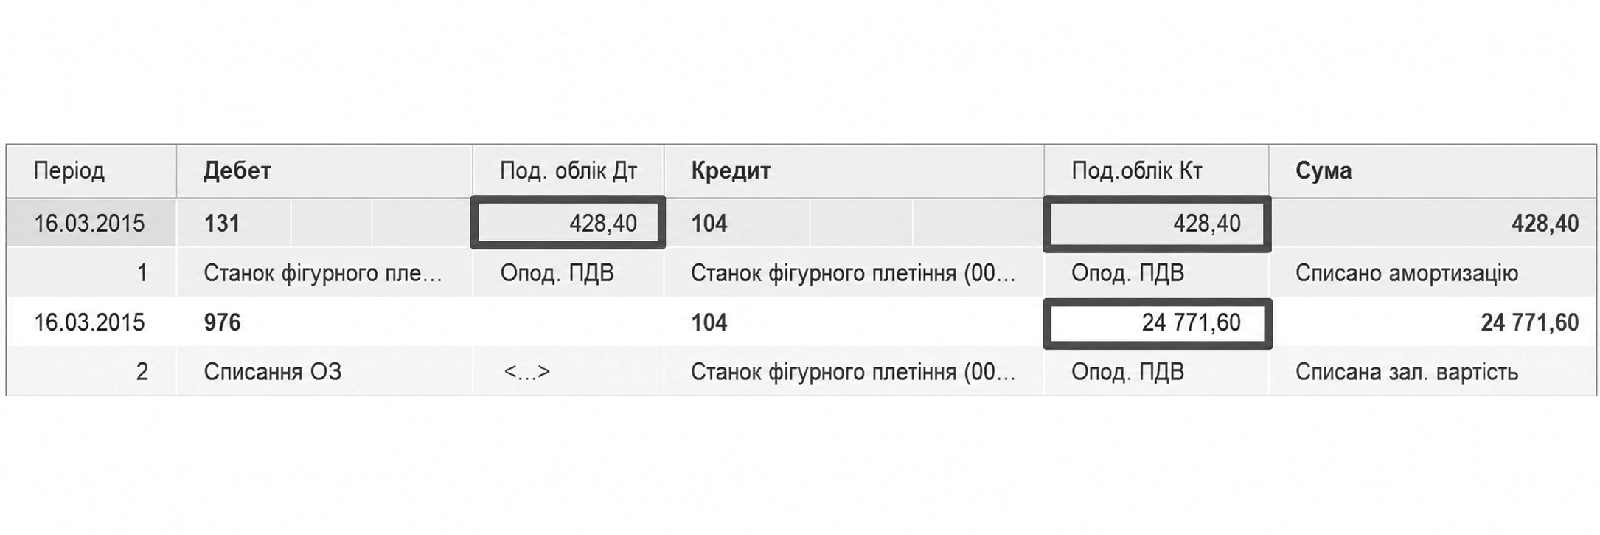
Описаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
Описаны задачи налогового учета в BAS Бухгалтерия, основные налоги и схемы налогообложения. Рассмотрены настройка параметров и корректировка активов и обязательств в случае изменения схемы.. Задачи и организация налогового учета
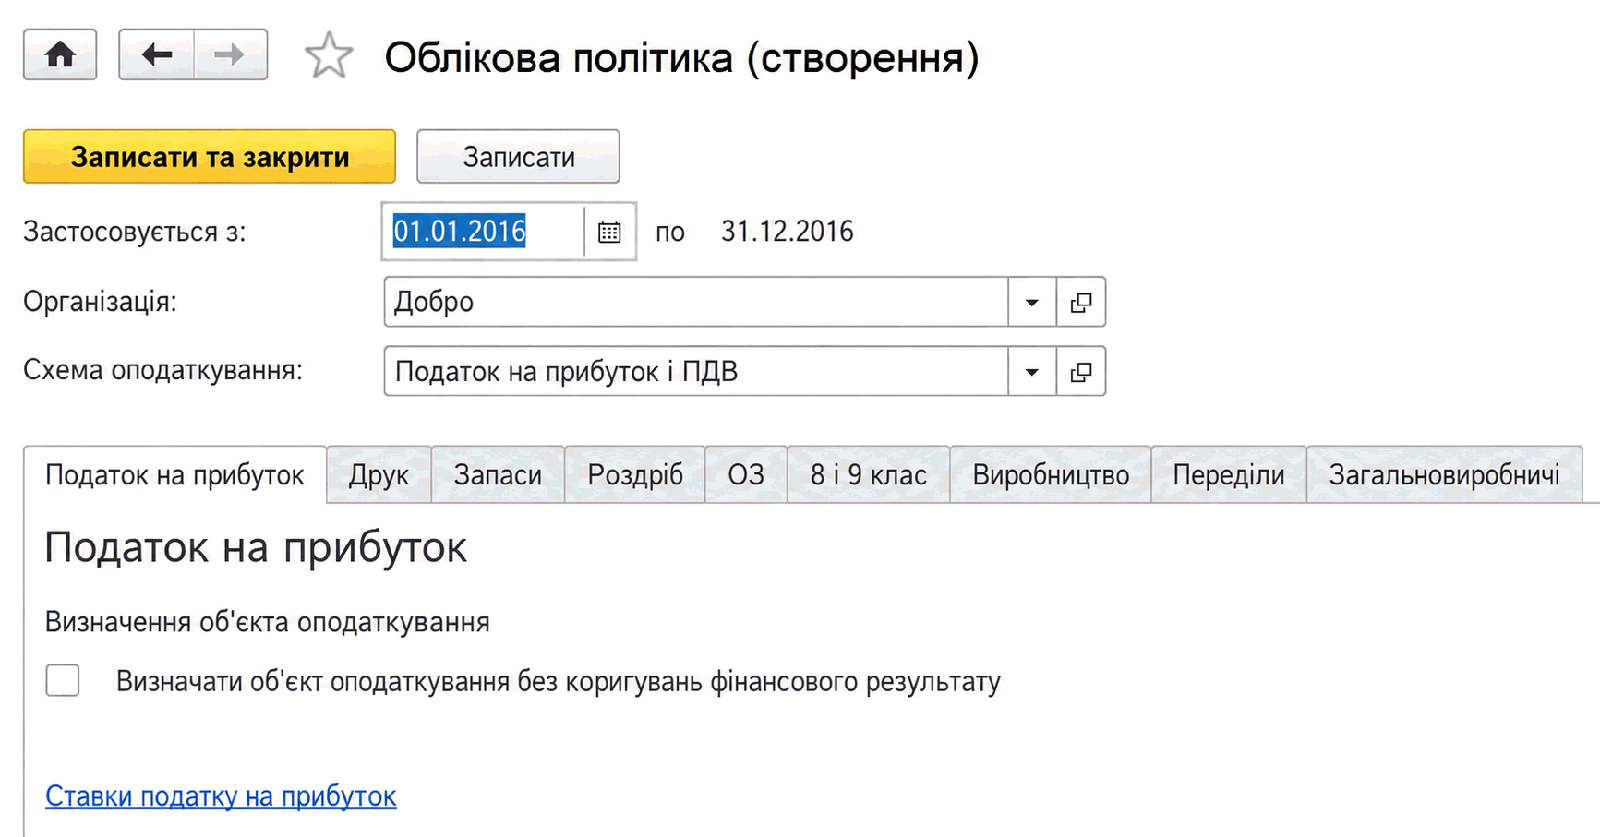
Описаны настройки учетной политики организации в BAS Бухгалтерия: налоги, запасы, денежные средства, основные средства, производство, переделы и распределение общепроизводственных расходов.. Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные расходы
Описаны основные возможности «BAS Бухгалтерии»: ведение бухгалтерского и налогового учета, работа с документами, запасами, производством, зарплатой и отчетностью. Рассмотрены сервисные функции, интеграция с «Фредо» и обновление конфигурации.. Учет «от документа» и типовые операции. Ведение учета деятельности нескольких организаций. Учет товарно-материальных ценностей. Складской учет. Учет торговых операций. Учет комиссионной торговли. Учет операций с тарой. Учет банковских и кассовых операций. Учет расчетов с контрагентами. Учет основных средств, нематериальных и малоценных активов. Учет основного и вспомогательного производства. Учет полуфабрикатов. Учет косвенных расходов. Учет заработной платы и кадровый учет. Поддержка различных схем налогообложения. Учет НДС. Налоговый учет по налогу на прибыль. Единый налог. Завершающие операции периода. Стандартные бухгалтерские отчеты. Экспресс-проверка учета. Регламентированная отчетность. Сервисные возможности
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
В <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
Размеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность