Принципи обліку податку на прибуток
Описано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
Податковий облік необоротних активів
Податковий облік податку на прибуток у конфігурації організовано так:
- Ведеться бухгалтерський і податковий облік необоротних активів: ОЗ і НМА;
- За іншими розділами обліку ведеться лише бухгалтерський облік;
- Ведеться облік різниць, що коригують фінансовий результат;
- зокрема різниць, що виникають під час нарахування амортизації необоротних активів (ст. 138 ПКУ).
Облік необоротних активів побудовано на таких принципах:
- одночасне відображення господарської операції у бухгалтерському та податковому обліку;
- ведення бухгалтерського і податкового обліку за загальним планом рахунків, використання спільних аналітик у бухгалтерському та податковому обліку необоротних активів;
- можливість різних вартісних оцінок необоротних активів за даними бухгалтерського та податкового обліку;
- рівність вартісних оцінок необоротних активів за даними податкового і бухгалтерського обліку за відсутності об'єктивних причин для їх розбіжності.
- У конфігурації також підтримується облік податку на прибуток за період з 01.04.2011 – 31.12.2014 рр., згідно з попередньою редакцією розділу 3 ПКУ. За цей період ведеться облік необоротних та оборотних активів, доходів і витрат, побудований на тих самих принципах: бухгалтерський і податковий облік ведеться паралельно за одним планом рахунків із використанням одних і тих самих аналітик; при цьому можливі різні вартісні оцінки активів, доходів і витрат за даними бухгалтерського та податкового обліку.
Статті податкового обліку
Облік різниць для обчислення об'єкта оподаткування податком на прибуток ведеться в розрізі статей податкового обліку. Статті податкового обліку зберігаються в довіднику Статті податкових декларацій.
Ведення податкового обліку в розрізі статей податкового обліку необхідне насамперед для формування Декларації з прибутку.
Податковий облік необоротних активів
Відповідно до ст. 138 ПКУ у конфігурації ведеться паралельний облік ОЗ і НМА для цілей бухгалтерського та податкового обліку: формується бухгалтерська і податкова вартість, що амортизується, кожного необоротного активу; паралельно нараховується амортизація ОЗ і НМА у бухгалтерському та податковому обліку; паралельно відображається вибуття ОЗ і НМА у бухгалтерському та податковому обліку.
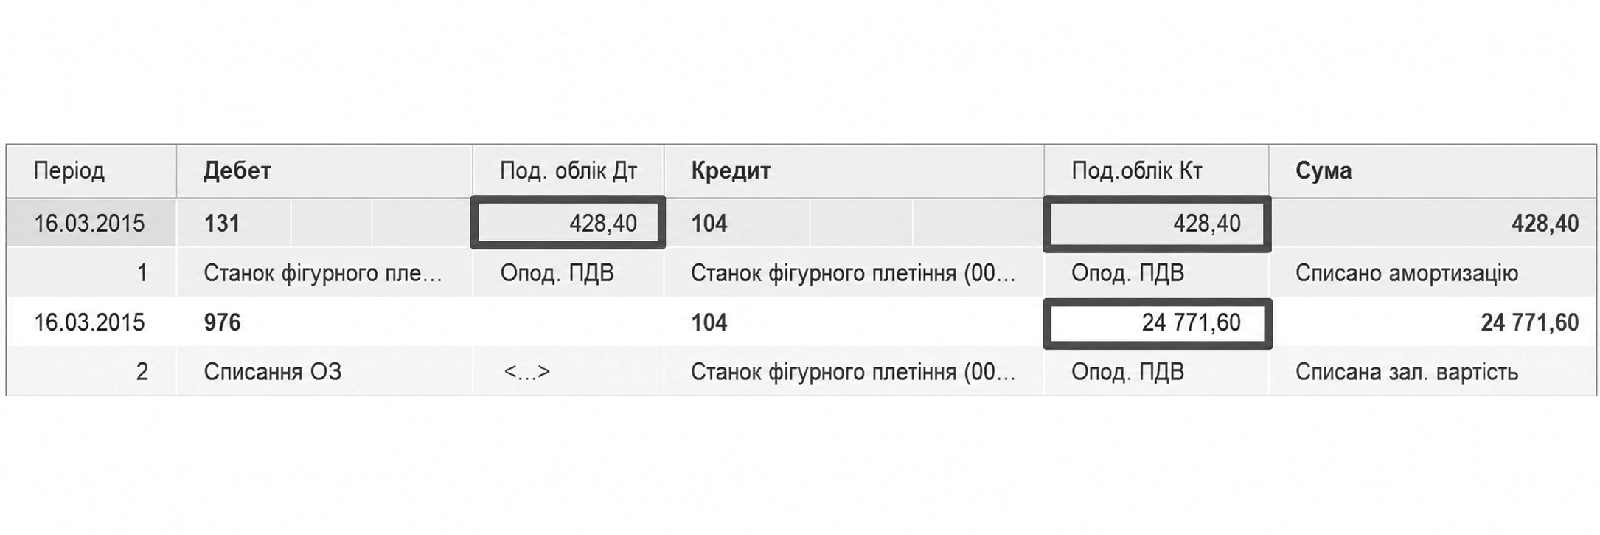
Під час формування бухгалтерських проводок за рахунками 10-13, 286, крім суми бухгалтерського обліку зазначається Сума ПО — вартість ОЗ або НМА за даними податкового обліку.
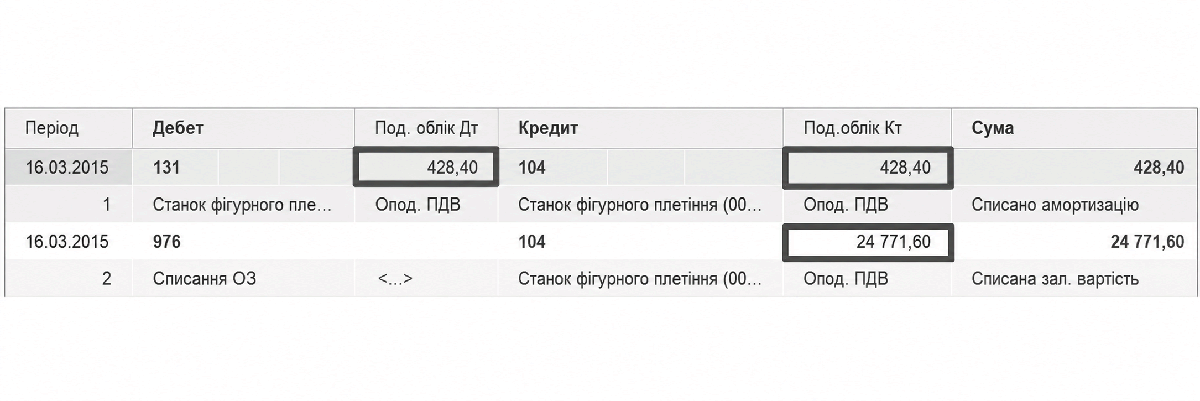
- Оскільки податковий облік ведеться лише за окремими розділами обліку, принцип подвійного запису в частині сум податкового обліку не дотримується. Це означає, що в проводці сума податкового обліку може бути зазначена лише за дебетом або лише за кредитом.
Облік різниць
Облік різниць ведеться на позабалансовому бухгалтерському рахунку.
Нормовані витрати
ПКУ передбачає, що частина різниць формується на суму витрат, що перевищує встановлену норму.
Нормовані витрати слід відображати за певними статтями витрат. Норми витрат задаються в параметрах податкового обліку, при цьому базою для нормування можуть бути різні показники.
Під час заповнення Декларації про прибуток зазначаються статті витрат, за якими відображаються нормовані витрати. Автоматично розраховуються суми понад норм і заповнюються відповідні статті різниць.